住民税「均等割」のみの課税とは?仕組みや住民税非課税世帯の要件を確認
住民税は均等割・所得割で構成され、均等割のみ課税されるケースもある
beauty-box/shutterstock.com


住民税には均等割と所得割があり、多くの方は二つの住民税を合算して払っています。
一方で一定の水準を満たすと住民税が非課税となります。所得水準次第では、所得割のみが非課税となる場合もあるのです。
低所得者に対する7万円給付では、所得割のみが非課税となる世帯も対象となりました。均等割と所得割について整理しましょう。
1. そもそも住民税「均等割」とは?
1/4
takasu/shutterstock.com
住民税には、均等割と所得割があり、通常これらの合計額を納めています。
均等割は非課税世帯出ない限り一律でかかるもので、所得割は前年の課税所得に対する税率によって税額が決まります。
たとえば、東京都中央区の場合は次の通りです。
- 均等割:特別区民税均等割3500円+都民税均等割は1500円(計5000円)
- 所得割:特別区民税:6%+都民税:4%(計10%)
均等割も所得割の住民税率も自治体によって異なりますが、均等割が4000~5000円程度、住民税率が都道府県と市町村併せて10%程度というのが目安です。
2. 住民税の課税が均等割のみとなるケース
住民税は、所得水準が一定を下回るなど要件を満たすと課税されなくなります。
非課税となる要件は自治体毎に定めることができますが、基本的には均等割の方が非課税となる要件が厳しいため、所得が一定の水準の場合、均等割のみ課税されることとなります。
たとえば、東京都中央区の場合の非課税要件は次の通りです。
2.1 均等割のみ課税される方
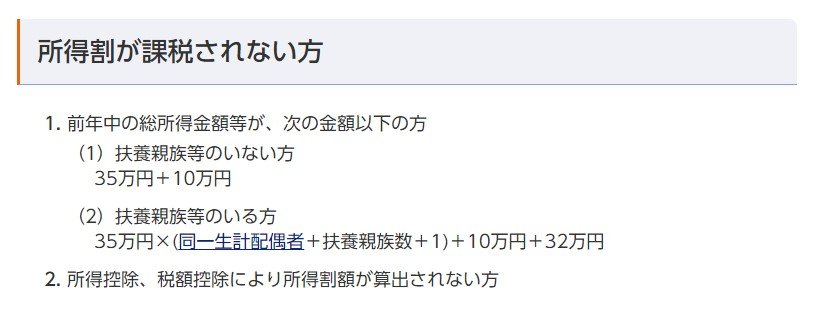
- 前年中の総所得金額等が、次の金額以下の方
(1)扶養親族等のいない方:35万円+10万円
(2)扶養親族等のいる方:35万円×(同一生計配偶者+扶養親族数+1)+10万円+32万円 - 所得控除、税額控除により所得割額が算出されない方
2.2 均等割と所得割のどちらも課税されない方
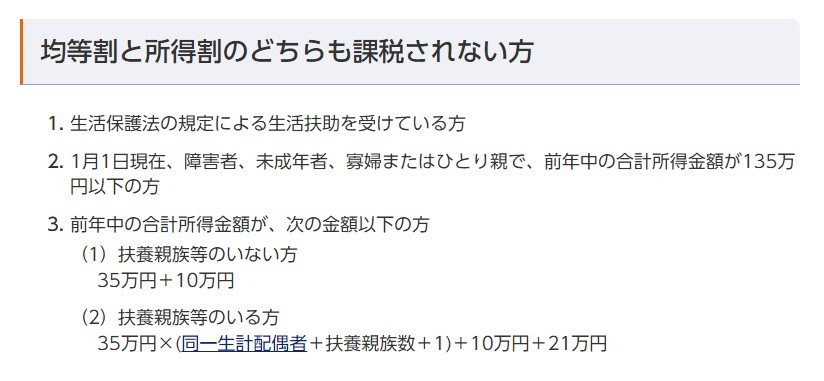
- 生活保護法の規定による生活扶助を受けている方
- 1月1日現在、障害者、未成年者、寡婦またはひとり親で、前年中の合計所得金額が135万円以下の方
- 前年中の合計所得金額が、次の金額以下の方
(1)扶養親族等のいない方:35万円+10万円
(2)扶養親族等のいる方:35万円×(同一生計配偶者+扶養親族数+1)+10万円+21万円
生活保護を受けている場合や、障害者、未成年者、寡婦またはひとり親で、前年中の合計所得金額が135万円以下の世帯は、自動的に均等割・所得割が共に非課税になります。
また、扶養親族がいない世帯も、均等割・所得割の非課税要件がほぼ同水準です。(厳密には合計所得でみるか、総所得かが異なりますが、純損失・雑損失などがなければ両者の意味合いは同じです)
一方で、扶養親族がいる場合については均等割・所得割の非課税要件と、所得割のみの非課税要件に差があります。
たとえば、東京都中央区の場合でいうと、配偶者と扶養親族が1人ずついる世帯では、所得が136万円~147万円であれば均等割のみがかかる計算です。
3. 住民税非課税の世帯へはさまざまな減免・優遇措置がある
住民税が非課税であると、自治体や国のさまざまな制度の優遇・減免措置を受けられます。
- 国民健康保険料の減免
- 介護保険料の減免
- 健康保険の高額医療費の基準額低減
- 0~2歳の保育料無償化
- 大学の入学金・授業料の減免
ただし、減免の条件が「完全な非課税」なのか「所得割のみ非課税」でも対象となるのかは、制度によって異なります。
たとえば、国民健康保険料の減免は一般的な住民税の非課税要件よりも減免が始まる所得水準が高いので、均等割・所得割双方の非課税世帯出なくとも受けられる可能性があります。
また、減免・優遇措置を受けるためには申請が必要なケースも多いです。
詳細は自治体や関連する省庁に問い合わせてみましょう。
4. 住民税非課税世帯への諸制度を有効活用
4/4
beauty-box/shutterstock.com
所得水準が一定を下回るか特定の条件を満たすと住民税は非課税となります。
所得水準によっては均等割のみが残るケースもあるのです。
住民税が非課税の世帯には、さまざまな減免・優遇措置があります。
所得要件で非課税となり生活にゆとりがない世帯の方は、これら諸制度を有効活用して、すこしでも余裕のある生活を実現しましょう。
関連記事
【配偶者控除】2027年6月の住民税から反映。住民税の控除額は「33万円」、配偶者の所得が100万円を超えると配偶者特別控除は所得税と同じ額
住民税の配偶者控除は、本人の合計所得金額が900万円以下なら33万円で、所得税の38万円より5万円少ない額です。配偶者特別控除は、配偶者の所得が100万円を超える区分から所得税と住民税で同じ額になります。12月の年末調整で受けた令和8年分の配偶者控除が住民税に反映されるのは令和9年度分の住民税で、2027年6月から翌年5月までの12回に分けて給与から差し引かれます。
国民健康保険料は収入に比例して増えるわけではない?令和8年度の「7割・5割軽減」の基準と、収入1万円の違いで保険料が跳ね上がる理由
国民健康保険料の軽減は、前年の所得が基準以下の世帯の均等割を7割・5割・2割減らす制度で、住民税の非課税とは別の基準です。江東区の令和8年度の保険料率で、単身で給与だけの人が給与収入108万円・139万円・165万円を超えると、年の保険料が1万4071円から2万591円増える様子を、国税庁と江東区の案内をもとに試算しました。住民税の非課税ラインとのずれも整理します。
住民税非課税世帯なら、森林環境税の年1000円も課されませんか?→判定は本人ごとで基準額は級地で異なる
森林環境税は、令和6年度から国内に住所のある個人に課される国税で、年額は1000円です。世田谷区や浜松市の案内では、個人住民税の均等割と併せて市区町村が徴収するとされています。森林環境税の仕組みと、生活扶助を受けている人などが課されない基準を、法律と市区町村の案内で整理しました。
参考資料
太田 彩子