厚生労働省年金局より「令和4年度 厚生年金保険・国民年金事業の概況」が2023年12月に公表されました。
老後資金や年金への不安がさけばれますが、実際に今のシニアは年金をいくら受給しているのでしょうか。
老後資金対策を考える際には、前もって年金受給予定額を知ることが大切です。
今回は厚生年金と国民年金の最新の年金月額を確認していきます。
1. 最新「厚生年金の平均月額」14万3973円「国民年金だけ」ではいくらか
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、最新の厚生年金保険(第1号) 受給権者の平均年金月額をみると14万3973円でした。

5年間の平均額をみてみると14万3000円台~14万4000円台で推移しているのがわかります。
ただし、後ほど確認しますが男女で平均額の違いがあるので、全体の平均額は目安の一つとしましょう。
また、上記は国民年金を含む金額となっており、国民年金のみの平均年金月額も確認します。

上記によると、国民年金の受給権者の平均年金月額は5万6316円でした。
厚生年金の平均年金月額から、国民年金部分をひくと、「厚生年金部分だけ」では8万7657円となりました。
2. 老後対策で早めに確認したい「厚生年金と国民年金」はどう違うのか
働き方などによって加入する年金は異なるものですが、公的年金について一度おさらいをしましょう。
日本の年金制度は国民年金と厚生年金の2階建てとなっています。
3/5
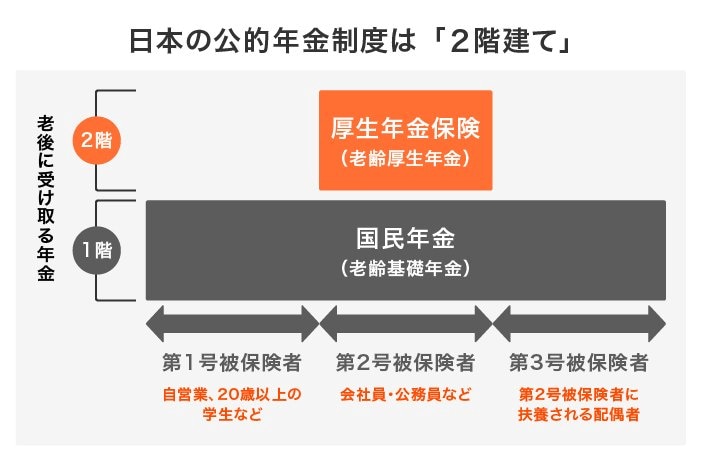
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
2.1 国民年金(1階部分)
- 加入対象:原則、日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直しが行われる)
- 年金額:満額79万5000円(※令和5年度の年額)✕調整率(480カ月に未納期間がある場合は減額)
2.2 厚生年金(2階部分)
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じた保険料を支払う(上限あり)
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せで支給)
上記のような違いがあるため、年金額は個人差が大きくなります。
また、老齢年金額は毎年度改定されます。
2023年度は物価高もあり、前年度に比べて67歳以下で2.2%、68歳以上で1.9%の増額となりました。
3. 厚生年金の平均は男性・女性でいくら違うのか
厚生年金は加入期間だけでなく、収入に応じて支払う保険料によっても将来受給する金額が異なります。
同資料より男女別の厚生年金の平均年金月額も確認しましょう。

全体の平均年金月額は14万3973円ですが、男性は16万3875円、女性は10万4878円でした。
男女別の平均年金月額をみると、厚生年金は約6万円の差があります。
これは女性の方が結婚や育児といったライフイベントの変化により働き方が変わりやすかったり、男性に比べると賃金が低い傾向に合ったりすることが影響しているでしょう。
そのため、ご自身の年金受給予定額については、ねんきんネットなどで確認するといいでしょう。
また、上記は今の年金受給者の平均額ですから、現役世代が年金を受給することにはこの傾向が変わることも考えられます。
4. 2024年10月からパートの社会保険適用がさらに拡大へ
厚生年金の男女差が大きいことに驚いた方もいるかもしれません。
特に育児中は家庭の状況に合った働き方を選ぶ必要があるご家庭も多く、老後の年金までは考えにくいものです。
育児中はパートで働く方も多いですが、パートの社会保険適用が徐々に拡大しており、2024年10月からは厚生年金保険の被保険者数が51人以上の企業等で働く短時間労働者の社会保険加入が義務化される予定です。

長い目で見て、老後まで想定した働き方について検討するのもよいでしょう。
5. 老後に向けて年金受給予定額などの確認を
公的年金額は個人差があるため、現役時代から自身の受給予定額などを確認し、将来の年金額を増やすことを検討することも大切でしょう。
また、少子高齢化の日本では、公的年金以外での備えも必要です。
年金への不安が高まる現代においては、老後資金対策をまったく必要としないという世帯はあまり多くないしょう。
現役世代には老後資金対策が求められており、「人生100年時代」を生き抜く準備が求められています。
2024年から新NISAも始まりますが、いまのうちから将来を見据え、複数の選択肢をもって老後への備えを考えてみてはいかがでしょうか。
参考資料
川村 哲之