


「60歳代で定年退職を迎え、老後生活をスタートさせる」といったセカンドライフをイメージしている方も多いのではないでしょうか。
老後は年金で悠々自適な生活を思い浮かべている方もいるかもしれませんが、実際は年金だけで生活している人はそう多くはありません。
厚生労働省の「2022(令和4)年 国民生活基礎調査の概況」では、100%年金だけで生活している人は、全体の44%となっており、半数以上の人が年金だけで生活できていません。
上記のことから、充実したセカンドライフを送るためには、生活費を補填するためのある程度の貯蓄が必要になるとうかがえます。
では、60歳代で「貯蓄4000万円」を目指すのは無謀なのでしょうか。実際に60歳代はどのくらいの貯蓄額を保有しているのか見てみたいと思います。
セカンドライフを考えるうえで知っておきたい、老後の収支事情についても紹介しているので、年末年始の時間を使い、長期的なマネープランを練ってみてはいかがでしょうか。
1. 60歳代で「貯蓄4000万円以上」達成している割合は18.1%
総務省統計局「家計調査報告(貯蓄・負債編)ー2022年(令和4年)平均結果」によると、60歳代における貯蓄割合は【図表1】の結果となりました。

1.1 60歳代の貯蓄分布
- ~100万円未満:8万88世帯(6.99%)
- 100万円~:4万2726世帯(3.73%)
- 200万円~:3万4326世帯(3.00%)
- 300万円~:2万9066世帯(2.54%)
- 400万円~:3万284世帯(2.64%)
- 500万円~:3万2533世帯(2.84%)
- 600万円~:3万732世帯(2.68%)
- 700万円~:3万3043世帯(2.88%)
- 800万円~:3万8922世帯(3.40%)
- 900万円~:2万5797世帯(2.25%)
- 1000万円~:7万107世帯(6.12%)
- 1200万円~:5万4300世帯(4.74%)
- 1400万円~:3万9877世帯(3.48%)
- 1600万円~:3万9816世帯(3.48%)
- 1800万円~:4万4619世帯(3.89%)
- 2000万円~:9万6900世帯(8.46%)
- 2500万円~:8万930世帯(7.06%)
- 3000万円~:13万4127世帯(11.71%)
- 4000万円~:20万7478世帯(18.11%)
貯蓄4000万円以上の世帯割合は全体の18.1%となっており、約5世帯に1世帯が貯蓄4000万円以上を保有していることがわかります。
貯蓄2000万円以上に世帯割合を広げると、全体の45.4%を占める結果となっており、約半数の世帯が老後までに資金準備をしっかりと行えているのがみてとれます。
その一方で、貯蓄額が2000万円の半分である1000万円以下の世帯割合は、全体の44.3%となっており、こちらも約半数となっています。
上記から、老後を迎える60歳代において、現代では「貯蓄が十分にできている世帯」と「貯蓄ができていない世帯」とで二極化傾向にあるとうかがえます。
2. セカンドライフを考える前に知っておきたい老後の「収入と支出」
前章では、シニア世代の貯蓄実態として「貯蓄格差」が広がっていることがわかりました。
貯蓄が全くない世帯でも、毎月の支出を収入だけで補えていれば、問題なくセカンドライフを送れるでしょう。
では、老後の平均的な収入と支出はどのようになっているのでしょうか。
本章では、老後の「収入事情」と「支出事情」について詳しく解説していきます。
老後のリアルな収支事情を理解したうえで、今一度セカンドライフを迎えるまでに何を準備すべきかを考えられると良いでしょう。
2.1 老後のリアルな収入事情
老後の大きな収入源は「老齢年金」となるため、事前に老後に受け取れる年金額を確認しておけると良いです。
厚生労働省年金局の「令和3年度厚生年金保険・国民年金事業の概況」によると、60〜69歳の老齢年金の平均受給額は【図表2】のようになりました。

65歳〜69歳の厚生年金の平均月額は「14万3613円」、国民年金では「5万7739円」となっています。公務員や会社員は厚生年金が受け取れますが、そうでない場合は国民年金のみの受給となります。
夫婦ともに厚生年金を受給できれば老後の収入は月28万円ほどとなり、支出を抑えれば年金だけで生活していける可能性があります。
一方で夫婦ともに国民年金の場合は、月の収入が10万円ほどとなるため、年金だけで生活していくには難しいでしょう。
なお、60歳〜64歳の平均月額が65歳以降よりも少ない理由として、「繰上げ受給」が関与しています。
現在日本の老齢年金制度は、原則65歳から受給が開始されますが、65歳よりも早めに年金を受給したい場合は、最大60歳まで受給を早められる「繰上げ受給」が可能です。
しかし、繰上げ受給をすると、受け取れる年金受給額が減額されることから、60歳〜64歳の平均月額が低くなっているのです。
繰上げ受給で減額された場合、65歳以降も減額率が一生涯適用されるため、繰上げ受給の検討は慎重に行いましょう。
2.2 老後のリアルな支出事情(夫婦世帯)
3/5

miya227/shutterstock.com
老後の収入が多くても、その分支出が多ければ、老後生活が赤字の日々となり得ます。
では、一般的な老後の生活費は平均いくらくらいなのでしょうか。
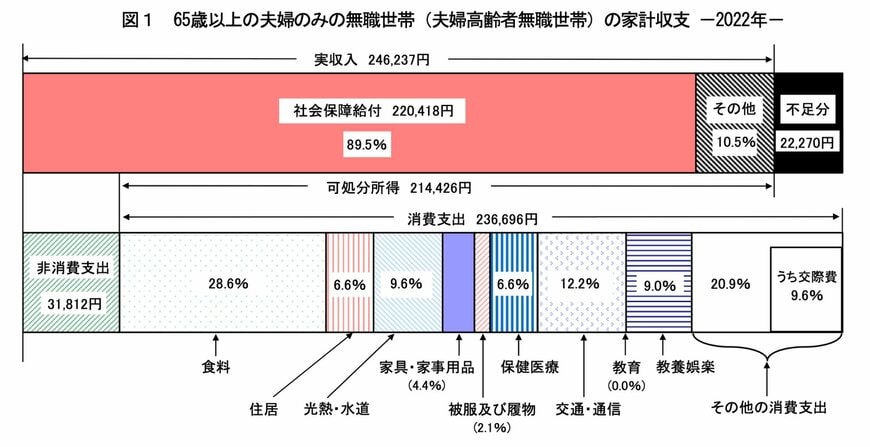
総務省の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」によると、65歳以上の夫婦無職世帯の家計収支は【図表3】になりました。
2.3 老後のリアルな支出事情(単身世帯)
総務省の同資料によると、65歳以上の単身無職世帯の家計収支は【図表4】になりました。
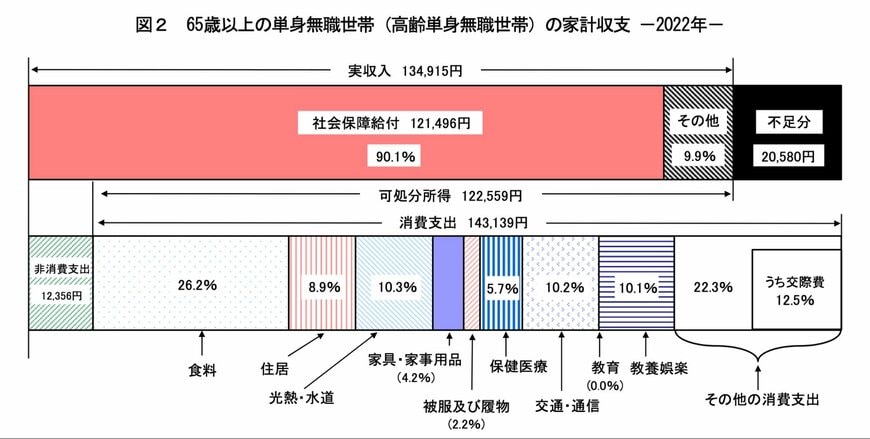
65歳以上の夫婦無職世帯・単身無職世帯の平均支出は「23万6696円」「14万3139円」となっており、ともに毎月約2万円前後の不足が生じています。
なお、国民年金の場合は、厚生年金よりも受給額が半額以下になることから、上記の不足金額よりもさらに増える可能性も大いに考えられます。
ライフスタイルによって支出額は変動しますが、平均的な支出額を参考にご自身の老後のセカンドライフのシミュレーションをしておけると良いでしょう。
3. 今のうちからセカンドライフについて考えておこう
本記事では、60歳代世帯の貯蓄割合について詳しく解説していきました。
貯蓄4000万円以上の世帯割合は全体の18.1%となっており、約5世帯に1世帯が貯蓄4000万円以上を保有していることがわかりました。
しかし現状は、老後を迎える60歳代において「貯蓄が十分にできている世帯」と「貯蓄ができていない世帯」とで二極化傾向にあります。
現代の日本の年金額では、年金だけで生活していくのは難しくなってきているため、平均的な老後の収支を参考に、老後について今のうちから考えておくことが得策です。
まずは、自分がどのくらい年金を受け取れるのか「ねんきん定期便」や「ねんきんネット」で確認してみることをおすすめします。


参考資料
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
- 総務省統計局「家計調査報告(貯蓄・負債編)ー2022年(令和4年)平均結果」
- 厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 総務省「家計調査報告家計収支編 2022年(令和4年)平均結果の概要」
太田 彩子


