子どもが独立して、ようやく自分達の時間が取れるようになった50歳代夫婦。ただし、子育てにお金をかけて貯蓄がほとんどない世帯もあるのではないでしょうか。
子育てが終われば、今度はすぐに自分たちの老後がやってきます。貯蓄がないままでは、老後破綻をしてしまうかもしれません。
そこで本記事では、子育てが終わって「貯蓄ゼロ」の50歳代夫婦が老後破綻を回避するためにするべきことを解説します。経済的に少しでも余裕のある老後を過ごしたい人は参考にしてみてください。
「貯蓄ゼロ」の50歳代夫婦はどれくらいいるのか
まずは、「貯蓄ゼロ」の50歳代夫婦がどれくらいいるのか確認しましょう。金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」によると、50歳代二人以上世帯の金融資産保有額は以下のとおりです。
」](https://limo.ismcdn.jp/mwimgs/e/f/870wm/img_ef1bda7955d407226ae8479e3c8349b880986.png)
50歳代二人以上世帯の金融資産保有額
- 非保有:24.4%
- 100万円未満:9.3%
- 100~200万円未満:5.8%
- 200~300万円未満:4.2%
- 300~400万円未満:5.1%
- 400~500万円未満:3.2%
- 500~700万円未満:5.0%
- 700~1000万円未満:5.7%
- 1000~1500万円未満:8.8%
- 1500~2000万円未満:6.0%
- 2000~3000万円未満:7.2%
- 3000万円以上:10.8%
- 無回答:4.6%
- 平均値:1253万円
- 中央値:350万円
50歳代二人以上世帯の約4世帯に1世帯が貯蓄がありません。貯蓄ゼロの世帯が決して珍しくないことがわかります。
ただし、3000万円以上の金融資産を保有する世帯も10%以上いるため、世帯による貯蓄額の差は大きいです。
老後破綻を回避するためにするべきこと
貯蓄ゼロの50歳代二人以上世帯がそのまま老後を迎えると、老後破綻を起こしてしまうかもしれません。老後破綻を回避するためにするべきことを3つ解説します。
するべきこと1.支出を抑える
老後破綻を回避するためにするべきこと1つ目は、支出を抑えることです。
50歳代は一般的に年収が高水準であることにくわえ、子育ての費用もかからないため、貯蓄がしやすいタイミングです。このタイミングで支出を抑えられれば、より多くのお金を貯蓄に回せます。
特に、以下のような毎月発生する固定費を見直してみてみましょう。
- 保険料
- 新聞代
- 動画視聴サービスのサブスク料金
- 車にかかる費用
固定費の削減は家計に与える影響が大きいです。毎月5000円の固定費を削減できれば、1年間で6万円、20年間で120万円もの節約ができます。
クレジットカードや口座の引落明細をチェックして、削減できる固定費がないか調べてみてください。
するべきこと2.資産運用を始める
老後破綻を回避するためにするべきこと2つ目は、資産運用を始めることです。
ある程度貯蓄ができるようになったら、資産運用を始めましょう。50歳代からの資産運用でも決して遅くはありません。
毎月の投資額別にみた20年後の資産評価額は以下のとおりです。なお、運用利回りは年利3%とします。
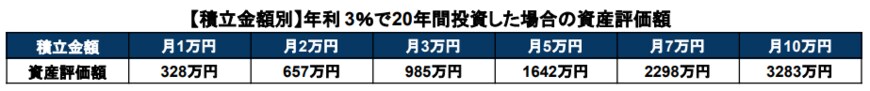
積立金額別の20年後の資産評価額
積立金額 20年後の資産評価額(元本部分)
- 月1万円 328万円(240万円)
- 月2万円 657万円(480万円)
- 月3万円 985万円(720万円)
- 月5万円 1642万円(1200万円)
- 月7万円 2298万円(1680万円)
- 月10万円 3283万円(2400万円)
*運用利率は年利3%とする。非課税となるのは元本1800万円の部分まで。
月3万円の積立投資をすれば、985万円もの資産の用意が可能です。元本は720万円のため、投資により265万円もの資産を増やしたことになります。
実際の投資では運用成績がどうなるかわかりませんが、年利3%での運用は過去の統計からすると難しい数字ではないです。ぜひ、毎月の継続した投資で老後資金を運用してみてください。
するべきこと3.年金の受給開始時期を遅らせる
老後破綻を回避するためにするべきこと3つ目は、年金の受給開始時期を遅らせることです。
年金は通常65歳から受給を開始しますが、実は最長75歳まで受取開始時期を遅らせられます。受取開始時期を遅らせた分だけ、年間の受給額が増える仕組みです。
受給開始年齢ごとの年金受給額の増加割合は以下のとおりとなります。
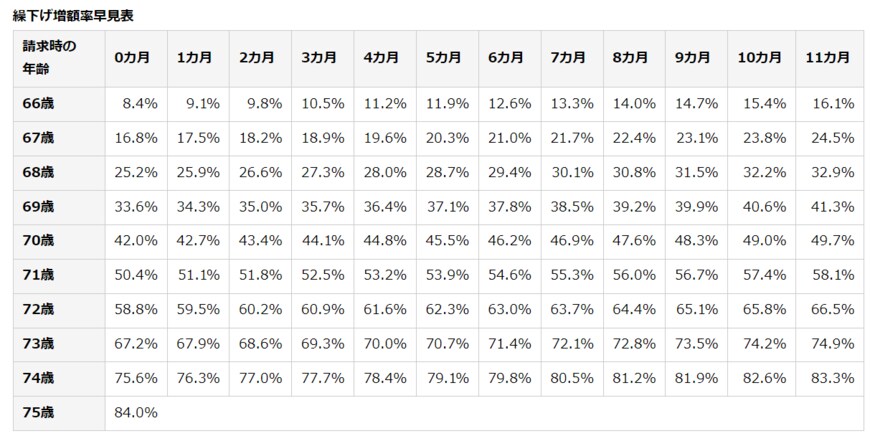
受給開始年齢ごとの年金増額率
受給開始年齢 増額割合(65歳受給開始対比)
- 66歳 +8.4%
- 67歳 +16.8%
- 68歳 +25.2%
- 69歳 +33.6%
- 70歳 +42.0%
- 71歳 +50.4%
- 72歳 +58.8%
- 73歳 +67.2%
- 74歳 +75.6%
- 75歳 +84.0%
75歳まで受給開始を遅らせれば、65歳で受取を開始した場合と比べて84%も年間受給額が増えます。65歳から受取を開始すれば年間100万円の年金がもらえる人の場合、75歳から受取を開始すると年間184万円の年金受給が可能です。
老後破綻は回避したいけれど貯蓄が難しい世帯などは、65歳以降も働いて生活費を稼ぎながら年金の受給開始時期を遅らせることも検討してみてください。
今から老後対策を始めよう
老後対策は早く始めるほど効果があります。
まずは、今の状態のまま老後を迎えるとどのような生活が待っているかをシミュレーションしてみてください。シミュレーションの結果、満足した生活ができないのであれば老後対策が必須です。
節約や資産運用などで、できるだけ早く老後対策を始めたいものです。
また、年金の繰下げ受給をはじめ、老後生活をどう過ごすのか、考え、夫婦で話し合うことも老後対策の一つとなるでしょう。


参考資料
苛原 寛