もうすぐセカンドライフを迎える方は、特に年金受給額が気になるのではないでしょうか。
世代を問わず、将来に対する漠然としたお金の不安がある方は多いようです。
主に会社員や公務員などが加入する「厚生年金」の年金額は、厚生年金保険への加入期間や給与・賞与などの報酬によって決まります。
実は、厚生年金に44年以上加入すると年金額が上乗せされる「厚生年金の長期加入者特例」があるのをご存知でしょうか。
本記事では、特別支給の老齢厚生年金と密接に関わるこちらの制度について、くわしく解説していきます。
1. 厚生年金の加入対象者とは?
日本の公的年金制度は「2階建て」と呼ばれる仕組みで、2種類の年金によって構成されています。
ひとつは2階建ての1階部分にあたる「国民年金」で、もうひとつ、2階部分にあたるのが「厚生年金」です。
1/3
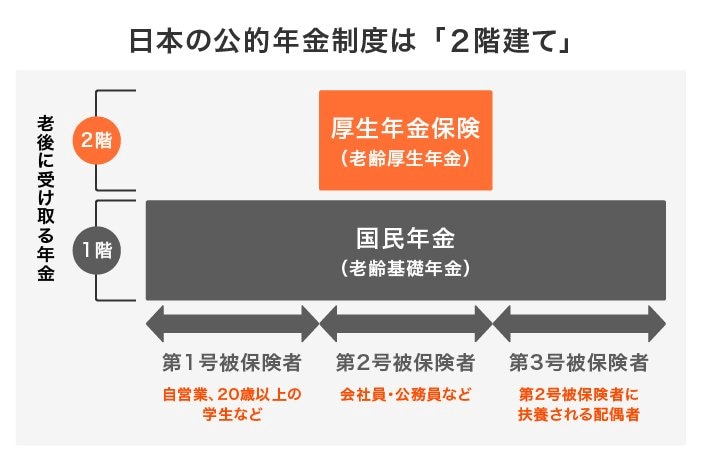
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
国民年金は日本に住む20歳~60歳未満の全ての人が原則として加入する年金です。
収入の有無に関係なく、学生であっても20歳になれば自動的に国民年金に加入します。
また、厚生年金保険適用事業所で働き、一定の要件を満たす方は国民年金に加えて厚生年金にも加入します。
厚生年金に加入すれば、老後は「国民年金(老齢基礎年金)」と「厚生年金(老齢厚生年金)」を受給できるため、手厚いという印象をお持ちの方が多いでしょう。
なお、「老齢厚生年金」を受給するには、厚生年金に加入していた期間があり、国民年金(老齢基礎年金)の受給資格期間を満たす必要があります。
2. 特別支給の老齢厚生年金とは?
さて、厚生年金の長期加入者特例に話を戻しましょう。
「厚生年金の長期加入者特例」とは、厚生年金を44年以上かけていた長期加入者が受けることができる特例です。
特別支給の老齢厚生年金として報酬比例部分しかもらえない世代の方のうち、厚生年金の被保険者期間が44年以上ある方が対象となります。
そのため、まずは「特別支給の老齢厚生年金」とは何かを説明しておきます。
現在、厚生年金の受給開始年齢は「65歳から」ですが、以前は「60歳から」でした。
これを受け、現在は受給開始年齢を徐々に引き上げています。
そこで設けられたのが「特別支給の老齢厚生年金」です。
「特別支給の老齢厚生年金」の対象者は以下の要件を満たす方です。
- 男性:1961年(昭和36年)4月1日以前に生まれた
- 女性:1966年(昭和41年)4月1日以前に生まれた
- 老齢基礎年金の受給資格期間(10年)がある
- 厚生年金保険等に1年以上加入していた
- 生年月日に応じた受給開始年齢に達している
上記を満たす場合、生年月日と性別に応じて年金の受給開始年齢が決まります。
2/3

出所:日本年金機構「特別支給の老齢厚生年金」
上記を見ると、一部の世代は定額部分がなく「報酬比例部分」しか受け取れないことがお分かりいただけるでしょう。
そこで要件を満たした方に対し、定額部分を受け取れるようにしたものが長期加入者特例です。
3. 長期加入者特例の要件とは?
長期加入者特例の対象者は、以下のとおりです。
- 厚生年金の被保険者期間が44年以上
- 報酬比例部分の受給資格を満たしている
ただし、以下の方は対象外になるので注意しましょう。
- 日本年金機構の管理する厚生年金保険、公務員共済組合、私学共済等を合計して44年以上になる場合
- 厚生年金保険に加入して被保険者となっている場合
なお、「厚生年金の被保険者期間が44年以上」とありますが、複数の被保険者期間を合計することはできません。
現在も厚生年金の被保険者である場合には対象外となりますのでご注意ください。
4. 厚生年金の平均受給額はどれくらい?
厚生年金は手厚いという印象をお持ちの方が多いのでは?と先述しましたが、実際、どれくらい受給できるのでしょうか。
厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」をもとに現在のシニア世代の受給額を見ていきます。
4.1 厚生年金の平均受給額(月額)
3/3
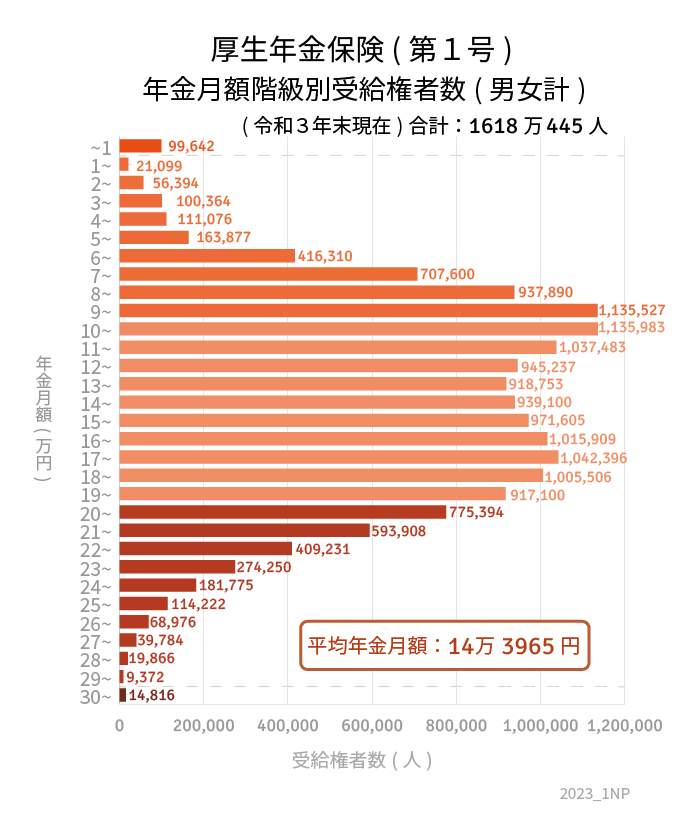
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
全体:14万3965円
- 男子:16万3380円
- 女子:10万4686円
※国民年金の月額を含む
厚生年金は、現役時代の年収や年金加入期間が年金額に影響するため、上図のとおり1万円未満~30万円以上と受給額にバラつきがあるのが見てとれます。
2023年度の67歳以下新規裁定者の国民年金は満額で月額6万6250円ですので、国民年金と比べると厚生年金は手厚いといえるでしょう。
しかし、ボリュームゾーンは月額10万円前後、17万円前後です。ここから税金や保険料が天引きされれば、手取り額は心もとない金額となりそうです。
5. 老後に向けて準備をして老後を迎えよう
今回は厚生年金制度について見ていきました。
年金受給開始年齢が60歳から65歳へ引き上げられたことも含め、年金制度の改正には注意が必要です。
近年、日本は少子高齢化が深刻な問題となっています。
現役世代が保険料を納め、それらを保障が必要な人に年金という形で給付する支え合いの年金制度は、この先どのように変化するのでしょうか。
年金に頼りすぎないよう準備をして、安心して老後を迎えたいものですね。


参考資料
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「44年以上厚生年金保険に加入している特別支給の老齢厚生年金(報酬比例部分)の受給者が、退職などで被保険者でなくなったとき」
- 厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」
菅原 美優