給与明細を見て、天引きされている税金や社会保険料の金額の大きさに驚いたことがある人は少なくないでしょう。
実は老後を支える柱となる年金にも、天引きされるお金があります。
老齢年金の額面が15万円の場合、手取りがどれぐらいになるのか。今回は年金の実態について確認していきます。
1. 日本の公的年金制度「厚生年金と国民年金」の仕組み
日本の公的年金は、「国民年金」と「厚生年金」から成り立っています。
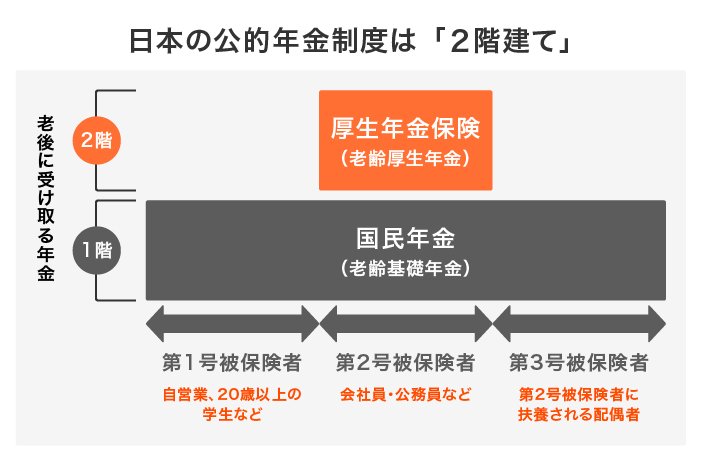
上図のように、年金制度のベースとなる1階部分に「国民年金(基礎年金)」があり、その上に「厚生年金」があります。
それぞれの仕組みは次の通りです。
1.1 国民年金について
国民年金は、原則、20歳~60歳までの日本に住む全ての人が加入する年金です。
学生であっても20歳になれば自動的に加入となり、保険料の納付義務が発生します。
国民年金の保険料は全員一律で、毎年度見直しが行われます。ご参考までに、2023年度は月額1万6520円です。
なお、第1号被保険者は保険料をご自身で納付する必要がありますが、第2号被保険者と第3号被保険者は、第2号被保険者が加入する厚生年金制度にて負担となるため個人で納付する必要はありません。
老後に受給する年金額は、保険料の納付月数により決定します。40年間(480ヶ月)全ての保険料を支払えば満額を受給、未納があれば満額から減額されます。
1.2 厚生年金について
厚生年金は、主に会社員や公務員などが国民年金に上乗せする形で加入する年金です。
厚生年金の保険料は収入により決定し、給与や賞与から天引きされます。
老後に受給する年金額は、収入や年金加入期間により決定する仕組みです。
このため、老後に受け取る老齢厚生年金の受給額には、国民年金以上の個人差が表れます。
では、実際に厚生年金をどのくらい受け取れるのでしょうか。厚生労働省の統計より確認していきます。
2. 【厚生年金】平均月額はいくら?
厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」によると、2021年度の厚生年金の平均月額は、14万3965円でした。
2.1 厚生年金の平均月額(男女合計)

- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
※国民年金部分を含む
厚生年金の平均月額は男女全体で14万3965円。
ボリュームゾーンは「9万円以上~10万円未満」「10万円以上~11万円未満」「10万円以上~11万円未満」「11万円以上~12万円未満」とバラつきが見られます。
上図を見ると1万円未満~30万円以上と個人差が非常に大きいことが分かりますね。
現役時代の働きぶりが年金額に大きく影響する厚生年金。現在のシニア世代が現役の頃は、専業主婦世帯が多かったため厚生年金の年金額に男女差も表れています。
2.2 厚生年金の平均月額(男女別)

- 〈男性〉平均年金月額:16万3380円
- 〈女性〉平均年金月額:10万4686円
※国民年金部分を含む
上記のとおり、平均月額の男女差は約6万円です。さらに男性のボリュームゾーンは「17万円以上~18万円未満」、女性のボリュームゾーンは「9万円以上~10万円未満」でした。
近年は、共働き世帯が増えているので、こうした男女差は少しずつ縮まると考えられます。
3. 厚生年金「月額15万円」でも天引きされるお金がある点に注意
例えば、厚生年金の月額が「月額15万円」だったとしても、そこから天引きされるお金がありますのでご注意ください。
老齢年金から天引きされることは意外と見落としがちです。
年金支給が始まってから「振込額が少ない!」とがっかりするケースも。
天引きされる項目は、郵送される「年金振込通知書」でご確認いただけます。
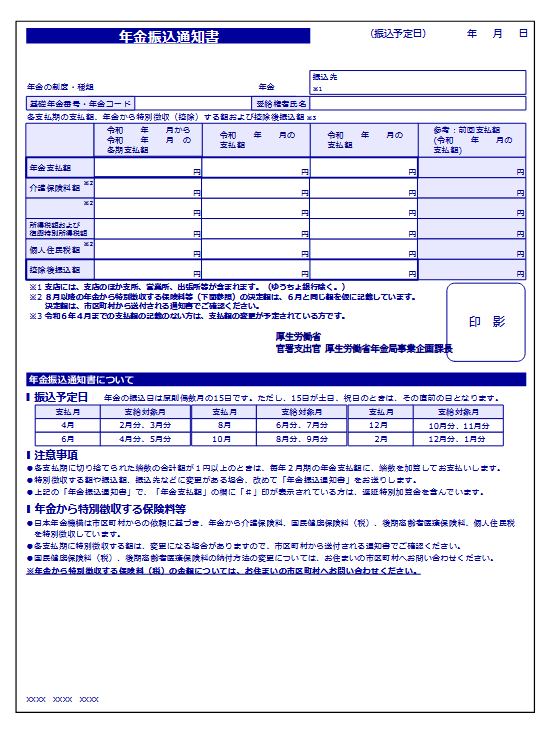
実際にどれくらい天引きされるのかイメージしておきましょう。
天引き額は所得額や住んでいる地域により異なりますので、ここでは例をあげて見ていきます。
例:東京都八王子市に住む女性(76歳)・年金以外の収入なし・一人暮らし
3.1 年金から天引きされる「税金」
公的年金は「雑所得」に分類され、一定額を超えると税金が課税されます。
所得額から公的年金等控除や基礎控除、社会保険料など、各種控除を差し引いた後の金額「課税所得額」に対して税金がかかります。
では、今回の事例で天引きされる税金を確認してみましょう。
各種控除を差し引き計算した結果、天引きされる税金は所得税が年間4623円、住民税が1万6500円でした。
3.2 年金から天引きされる「介護保険料」
介護保険料は、年金の年額が18万円以上の場合に天引きされます。
今回の事例の場合、年金収入が180万円の方の介護保険料は年額7万9400円となります。
※住んでいる地域により異なります。
3.3 年金から天引きされる「健康保険料」・「後期高齢者医療制度の保険料」
健康保険料も天引きされます。75歳以上になると「後期高齢者医療制度」の保険料が天引きされます。
今回の事例は「76歳」の女性です。
東京都後期高齢者医療広域連合の所得割率と均等割額を用いて計算すると、保険料は年間約4万8800円です。
4. 【厚生年金】月額15万円(額面)の天引き後の手取り額はいくら?
事例をあげて税金と各種保険料に分けて天引き額を確認してきました。これらの天引き合計額は年間で約15万円となります。
【額面】月額15万円=年額180万円
【天引き額】年額15万円
180万円-15万円=165万円。額面は15万円だとしても、毎月、税金や保険料で1万2500円が天引きされ、手取り月額は13万8000円となります。
※概算です。
収入を増やしづらい年金生活において、1万円以上もの差は非常に大きいです。
所得額によりケースバイケースとなりますが、額面と手取り額は異なるということを把握しておきましょう。
5. 年金だけに頼らず早めの対策を!
今回は、年金の受給額の実態と年金から天引きされる税金や社会保険料などについて確認していきました。
額面から引かれる額は意外と大きいと思われたのではないでしょうか。
毎年、誕生月には「ねんきん定期便」が送られてきますが、金額は額面になるので注意が必要です。税金・社会保険料を引くと手取り額はおおよそいくらか、まずは確認してみましょう。
もし不足するかもしれないと思われた場合は、早めに老後対策をすることが大切です。将来安心して老後を迎えるための老後資産づくりを考えてみてはいかがでしょうか。


参考資料
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」
- 厚生労働省「日本の公的年金は『2階建て』」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 東京都後期高齢者医療広域連合「保険料の算定方法」
- 八王子市「令和3年度(2021年度)から令和5年度(2023年度)の介護保険料(所得段階)」
- 日本年金機構「年金振込通知書」
菅原 美優