20歳以上の日本人は国民年金の保険料を納める義務がありますが、学生納付特例で納付を猶予される人も多いでしょう。
社会人になってから保険料を納められますが(追納)、追納は義務ではありません。
この記事では学生納付特例を受けた人が年金保険料の追納をすべきか、するとしたらいつするのがよいかを解説します。
1. 学生納付特例制度とは?

20歳以上の学生で国民年金保険料の納付が困難な人は、申請によって「学生納付特例制度」を利用できます。学生納付特例は承認を受けた人が、在学中の保険料の納付を猶予される制度です。
また、不慮の事故などで障害を負ったときの障害基礎年金の受給資格も確保できます。
学生納付特例制度の適用を受けるには、学生本人の前年度の所得が128万円以下であることが条件です。
学生納付特例制度の承認を受けた期間は、老齢基礎年金(国民年金)の受給資格期間に含まれます。
ただし、年金額には反映されません。学生納付特例制度は保険料の納付が猶予される制度であり、免除ではないためです。
猶予を受けた保険料は、「追納」という制度によって後払いできるようになっています。
2. 学生納付特例で2年分の保険料の猶予を受けた場合
老齢基礎年金の受給金額は、20歳から60歳までの40年間(480月)の保険料納付月数によって以下のように決まります。
老齢基礎年金の受給額 = 老齢基礎年金の満額 × 保険料納付済み月数 ÷ 480月
2023年度の老齢基礎年金の満額(年額)は79万5000円(67歳以下の場合)です。2年間の保険料未納がある人(納付済み月数456月)の年金額は、75万5250円となります。
2.1 保険料の追納をした場合
学生納付特例制度の承認を受けた期間の保険料は、10年以内であれば追納できます。2年分の追納保険料額は約40万円です。
追納によって、受け取る年金が満額になると1年間に3万9750円、1カ月では3312円受給額が増えます。つまり、約10年で追納の「元が取れる」ことになるわけです。
厚生労働省の「令和4年簡易生命表の概況」によると、2022年の平均寿命は男性81.05歳、女性87.09歳です。65歳から年金を受け取る場合、多くの人が追納したほうが有利であると考えられます。
3. 追納した保険料は全額社会保険料控除の対象になる
学生納付特例制度を受けた人が保険料を追納すると全額が社会保険料控除の対象になり、所得税・住民税の節税になります。
1年間に猶予された保険料を40万円追納した場合、いくら節税になるかを年収別に試算してみます。
◆前提条件◆
- 追納前の社会保険料控除を年収の14.75%とする
- 課税所得=年収-給与所得控除-社会保険料控除-基礎控除とする
- 住民税は一律10%とする
【年収ごとの追納の節税額】
2/2
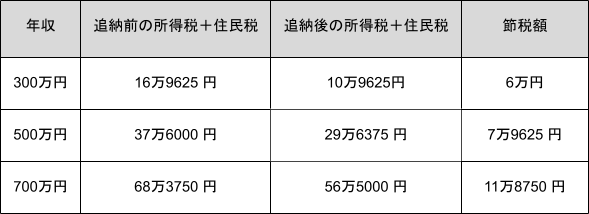
出所:シミュレーション結果を元に筆者作成
年金保険料の追納によって将来の年金額が増えるだけでなく、節税になることがわかります。また、追納の節税効果は、年収が高いほど大きくなります。
3.1 追納はいつするのがいい?
追納の保険料は3年以上経つと、追納加算額が上乗せされます。そのため、追納をするなら2年以内がお得といえます。
しかし、2023年に2021年分保険料を追納する場合の月額は、1万6610円です。年間約20万円の負担となり、初任給で支払うのは難しい人もいるのではないでしょうか。
また、追納は年収が高いほど節税効果が大きいことがわかっています。社会人になりたての収入で無理をせず、ある程度昇給して生活にゆとりができてから追納しても損にはならないと考えられます。
追納期限の10年を忘れないようにして、無理なく返済できるタイミングを図るとよいでしょう。
3.2 追納ができなくても任意加入制度がある
何らかの事情で学生納付特例の期間から10年以内に追納できなかった場合、国民年金を満額受け取れなくなります。その場合でも、60歳以降に国民年金に任意加入することで、年金額を増やせます。
任意加入制度とは老齢基礎年金の受給資格期間が足りない人や、老齢基礎年金を満額受給できない人が年金額を増やせる制度です。
任意加入制度は、以下の条件をすべて満たす人が加入できます。
- 日本国内に居住する60歳以上65歳未満の人
- 老齢基礎年金の繰り上げ受給をしていない人
- 60歳までの保険料納付月数が480月に満たない人
- 厚生年金未加入者
60歳以降に厚生年金に加入して働く人は、国民年金の任意加入はできません。
なお、任意加入で納付した保険料は社会保険料控除の対象になります。
任意加入者はiDeCoに加入できる
iDeCoの通常の加入年齢は60歳未満ですが、国民年金に任意加入して保険料を納めている人はiDeCoにも加入できます。
任意加入で老齢基礎年金の受給額を増やせるだけでなく、iDeCoで年金を上乗せできるわけです。
このような任意加入のメリットを考慮すると、学生納付特例制度の10年以内の追納ができなくても任意加入で挽回は可能といえるでしょう。
4. 追納のベストタイミングを見極めましょう
学生納付特例で国民年金保険料の猶予を受けた場合、社会人になってすぐでは追納する余裕がないかもしれません。
その場合、収入が増えて余裕ができてから追納したほうが、節税にもなって有利です。
人によっては早めに結婚する場合などもあり、ベストタイミングはさまざまでしょう。ライフプランを見据え、最適な追納の時期を検討しましょう。


参考資料
松田 聡子