

近年では、誰とも同居しない「おひとりさま世帯」が増えつつあります。
実際に、厚生労働省の「令和5年版厚生労働白書」によると、男女ともに生涯結婚をしない選択をする人が増加しており、50歳代の未婚率は1980年と2020年で下記のように変化しています。
- 1980年の50歳代未婚率:男性2.1%、女性4.5%
- 2020年の50歳代未婚率:男性26.6%、女性16.5%
このように「おひとりさま」として老後を迎えようとしている人が多くなっていますが、老後生活の蓄えに不安を感じている人も少なくないでしょう。
そこで本記事では「おひとりさま」が知っておきたい、老後の年金について詳しく解説していきます。
「老後は年金だけで生活していけるのか」といった疑問についても解説しているので、豊かな老後生活を送るための参考にしてください。
1. おひとりさまシニアが知っておきたい「老後の収入」はいくら?
定年退職をして老後生活を迎えた際に、大きな収入源となる「老齢年金」ですが、果たして月にどのくらいの年金を受給できるのでしょうか。
厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」の公表データを参考に、現在の国民年金と厚生年金の平均受給額を見ていきましょう。
1.1 国民年金の平均月額は「5万6368円」
国民年金は、原則日本に住む20歳から60歳未満の方が加入するもので、保険料は一律となっています。
厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均月額は「5万6368円」となっており、受給割合は下記のとおりです。
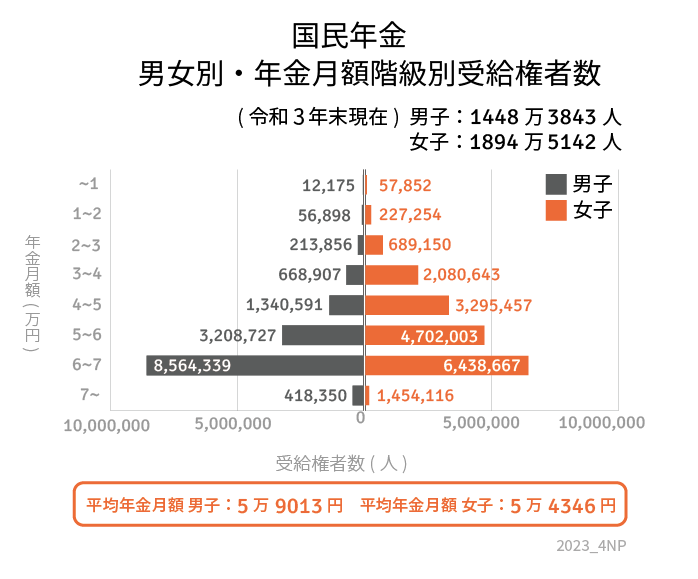
男性の平均受給額は「5万9013円」、女性の平均受給額は「5万4346円」となっています。
年金月額のボリュームゾーンは6万円から7万円未満となっており、男女ともに受給額に大きな差が生じていません。
国民年金は、加入期間と納付月数が同じ場合は同じ額が支給され、仮に40年間保険料を納付した場合は、国民年金は満額受け取れる仕組みであることから、年金月額にバラつきがあまり生じていないのでしょう。
1.2 厚生年金の平均月額は「14万3965円」
厚生年金は、主に公務員や会社員などの「第2号被保険者」が加入するもので、老齢年金の「2階部分」に該当し国民年金にプラスして年金を受け取れます。
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は「14万3965円」となっており、受給割合は下記のとおりです。

男性の平均受給額は「16万3380円」、女性の平均受給額は「10万4686円」となっています。
厚生年金は、報酬比例制となっており、加入時期や加入期間によって受け取れる金額が変わることから、受給割合に大きなバラつきが生じているのがわかります。
また、男女間でも厚生年金の受給額に約6万円ほどの差が生じていますが、これはパート主婦も含めた平均となっており、実際には平均より多く受け取れるおひとりさま女性も多くいるでしょう。
上記グラフからもわかるように、厚生年金は現役時代の加入期間と保険料によって受給額が決まるため個人差が大きく、上記の平均額はあくまで参考程度にとどめておくのが得策です。
もし自分の将来の年金見込額がどのくらいかしりたい場合は、「ねんきん定期便」や「ねんきんネット」で確認してみると良いでしょう。
2. 「おひとりさま」は年金だけで暮らしていける?
前章では、老後に「おひとりさま」が受け取れる国民年金と厚生年金の平均月額について紹介しました。
- 国民年金の平均月額:5万6368円
- 厚生年金の平均月額:14万3965円
国民年金か厚生年金かで受け取れる年金月額に大きな差が生じていますが、果たして上記の年金収入だけで老後の生活を送ることは可能なのでしょうか。
総務省の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」によると、65歳以上の単身無職世帯の家計収支は下記の結果になりました。
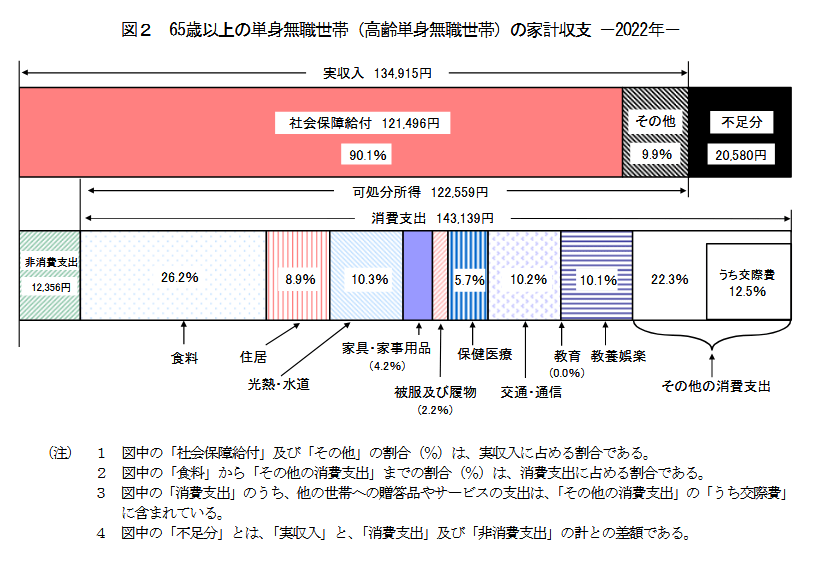
65歳以上の単身無職世帯の消費支出は「14万3139円」となっており、厚生年金でギリギリ生活していけますが、厚生年金の加入期間や時期によってはマイナスになる可能性もあります。
国民年金では、大きくマイナスになることが予想されており、年金以外の備えが必要になるとうかがえます。
上記の消費支出はあくまで平均の一例であり、人によっては住居費や保健医療などがプラスにかかってくるかもしれません。
さらに、日常の消費支出以外にも、老後生活では「家の修繕費」や「介護費」といった突発的な支出が生じる可能性も十分に考えられます。
老後生活が不安と感じている方は、まずはご自分の将来受け取れる年金月額を確認し、そのうえで生活費とマイナス分を想定できると良いでしょう。
3. 安心した老後生活を送るために「おひとりさまシニア」が今できること
本記事では「おひとりさま」が知っておきたい、老後の年金収入について詳しく解説していきました。
老後に「おひとりさま」が受け取れる老齢年金の平均月額は、国民年金で「5万6368円」、厚生年金で「14万3965円」となっており、人によっては生活費が赤字となり得ます。
実際に厚生労働省の「2022(令和4)年 国民生活基礎調査の概況」によると、100%年金だけで生活している人は、全体の44%と半数にも満たない結果となっています。
老後の平均的な消費支出が「14万3139円」であることからも、多くの人は年金だけで生活できず、就労や貯蓄を切り崩すなどして老後生活を送っている現状がうかがえます。
おひとりさまが安心した老後生活を送るためには、今のうちから「自分が受け取れる年金受給額の把握」と「老後に不足する金額を想定」することが大切となります。
上記を把握・想定することで、老後に必要な資金が明確になるため、早いうちから老後に備えることができるでしょう。
現代では、NISAやiDeCoといった、老後に備えた資産運用がしやすい制度もあるため、それらの制度を活用しながら無理なく老後の準備をしておけると良いです。

参考資料
- 厚生労働省「令和5年版厚生労働白書」
- 厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
和田 直子


