毎日資産運用のご相談を伺っている筆者ですが、一昔前と比べると年齢層が幅広くなっていることを感じます。
10年前は20歳代から40歳代までの方が多かった印象ですが、最近は50歳代・60歳代の方の相談も増えています。
相談内容はさまざまですが、共通しているのは老後に対する「漠然とした不安」が多いです。そのようなときは、ひとつずつ明確にしていくことが大事です。
65歳以降、悠々自適な老後生活は可能なのでしょうか。それとも働くシニアは多いのでしょうか。
今回は、65歳以上のシニアの方々にスポットを当てて「年金額・貯蓄額・生活費」の平均を見ていきたいと思います。
1. 65歳以上世帯の「厚生年金と国民年金」は平均いくら?
まずは、老後生活の柱の一つである厚生年金や国民年金の月額平均から見ていきましょう。
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」によると、2021年度末時点の老齢年金の平均年金月額は次のとおりです。
1.1 厚生年金の平均年金月額

【全体】平均年金月額:14万3965円
- 男性平均月額:16万3380円
- 女性平均月額:10万4686円
また、受給額ごとの受給者数も見ていきましょう。
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
※上記の厚生年金受給額には国民年金(基礎年金)部分を含む。
厚生年金の平均年金月額は、男女で約6万円の開きが見られます。
厚生年金の保険料は、現役時代の給与や賞与などの報酬額により決定します。
受給額は保険料や年金加入期間により算出されるため、多く稼ぎ長く働いた人ほどたくさんもらえるというわけです。
1.2 国民年金の平均年金月額
同資料より国民年金の平均年金月額も確認しましょう。
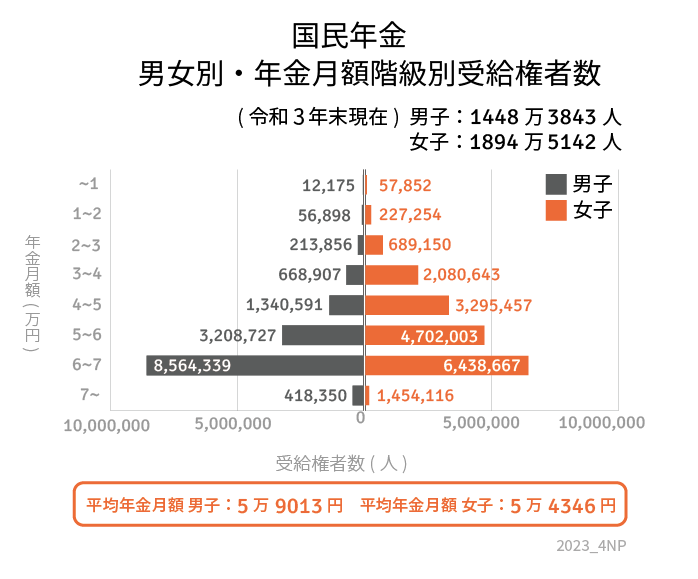
【全体】平均年金月額:5万6368円
- 男性平均月額:5万9013円
- 女性平均月額:5万4346円
受給額ごとの受給者数も見ていきましょう。
- 1万円未満:7万27人
- 1万円以上~2万円未満:28万4152人
- 2万円以上~3万円未満:90万3006人
- 3万円以上~4万円未満:274万9550人
- 4万円以上~5万円未満:463万6048人
- 5万円以上~6万円未満:791万730人
- 6万円以上~7万円未満:1500万3006人
- 7万円以上~:187万2466人
国民年金は上記のとおり男女の差はほとんど見られません。男女ともに、ボリュームゾーンは6万円~7万円未満です。
国民年金は全員一律の保険料を納めます。20歳~60歳未満の40年間、全ての保険料を納めれば満額、未納がある場合は満額からその分減額される仕組みです。
保険料は年度ごとに見直しが行われますので、20歳になるタイミングと納付期間が同じであれば、満額の受給額も同額となります。
このような仕組み上、大きな個人差が生じにくいと考えられます。
2. 65歳以上世帯の生活費はいくらを見込む?
年金収入の範囲内で支出を抑えれば、老後は生活していけます。参考までに、年金暮らしを送るシニア世帯の毎月の生活費を見てみましょう。
「家計調査報告 家計収支編 2022 年(令和4年)平均結果の概要」によると「65歳以上の夫婦のみの無職世帯」の家計収支は次のとおりです。
2.1 65歳以上「無職世帯」家計の収支
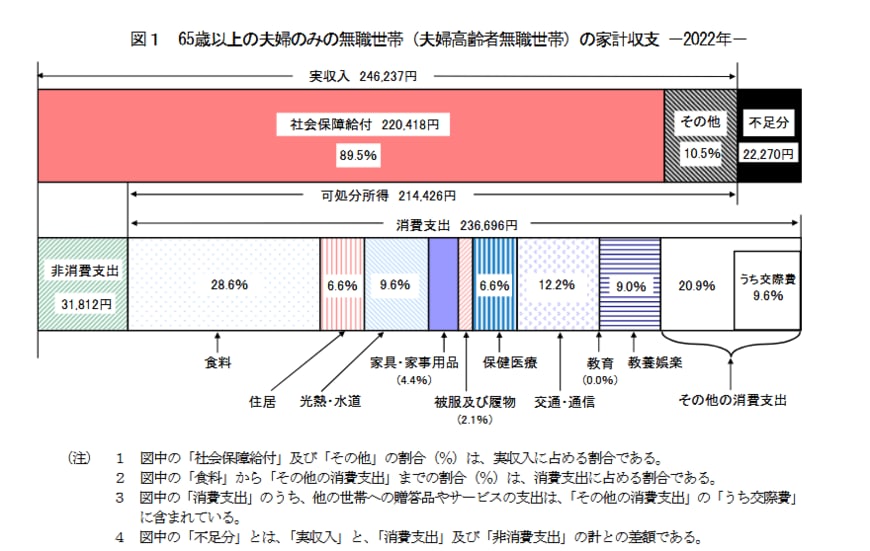
65歳以上の夫婦のみの無職世帯では、実収入が24万6237円(うち社会保障給付:22万418円)、消費支出が23万6696円でした。
平均通りにはいかないかと思うので、以下の内訳を参考に「我が家の場合」で差し引きしてみてください。
2.2 支出の内訳
- 食料:6万7776円
- 住居:1万5578円
- 光熱・水道:2万2611円
- 家具・家具用品:1万371円
- 被服及び履物:5003円
- 保健医療:1万5681円
- 交通・通信:2万8878円
- 教育:3円
- 教養・娯楽:2万1365円
- その他:4万9430円
◆非消費支出:3万1812円
支出合計:26万8508円
もし平均どおりであれば、毎月2万2271円の赤字となります。月額約2万2000円の赤字であれば、食費や交際費などを抑えればクリアできるかもしれません。
しかし、上記消費支出の内訳では住居費が1万円台となっています。
老後を賃貸住宅で過ごす場合には、より支出が増えてしまいます。このように今の家計と照らし合わせてみると、ギリギリ赤字がでないようにするだけでは安心とはいえません。
物価がずっと同じとは考えにくいため、老後計画にはゆとりを持たせておくのが得策です。
現在の生活費をベースに老後生活をイメージしながら、年金暮らしの1カ月あたりの支出を想定してみると良いでしょう。
ここで重要になるのが、老後資金としての貯蓄です。
3. 65歳以上世帯の貯蓄額の平均はいくら?
総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」より、65歳以上世帯のうち「二人以上世帯」の貯蓄事情を確認してみましょう。
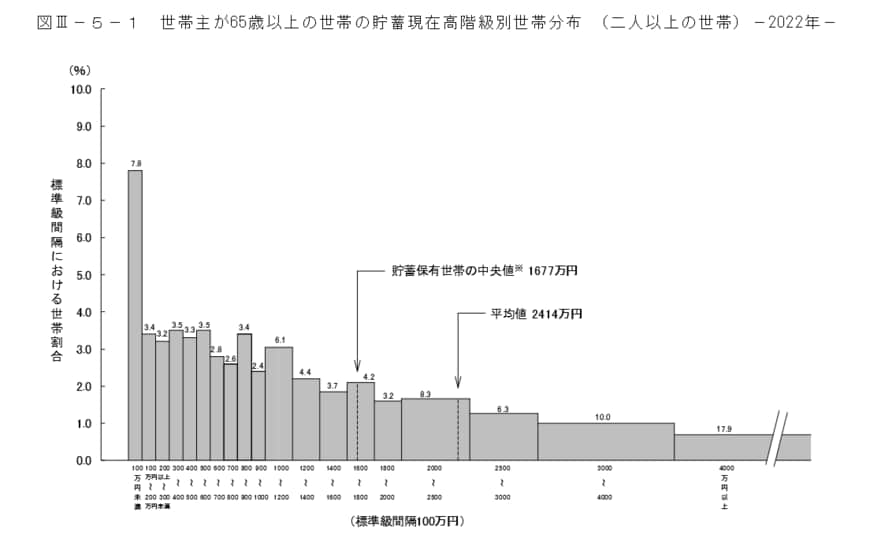
- 貯蓄平均値:2414万円
- 貯蓄中央値:1677万円
平均は一部の大きな数値により引き上げられていると考えられますので、より実態に近いと考えられている中央値を参考にしておきましょう。
中央値は1677万円ですが、貯蓄額2000万円を超える世帯が全体の42.5%を占めている一方で、100万円未満の世帯は7.8%。貯蓄額が1000万円に満たないシニア世帯は約36%です。
シニアの中でも貯蓄格差があるようですね。
退職金や相続の有無が関係していると考えられますが、現役時代からの積み重ねも大きいです。
いま現役世代の人たちは、こうしたシニアの現状から老後生活をより身近に感じて、自身の老後資金づくりを真剣に検討していきたいものです。
4. 65歳以降も働く?シニアの就業率と平均給与
年金も貯蓄も不足している場合、老後も働くことを視野にいれなければなりません。
「老後は悠々自適に」と考えている方には不本意かもしれませんが、定年年齢の引き上げや定年制度の廃止、70歳までの就業機会拡大など、シニアの労働環境が大きく変化しています。
現状を知るためにシニアの労働事情も見ておきます。
4.1 シニアの就業率は増加で過去最高
内閣府「令和5年版高齢社会白書」によると、シニアの就業率は下記のとおり年々上昇しています。

60~64歳までの就業率は73%、65歳~69歳までの就業率は50.8%です。
70歳以上になるとやや就業率は低くなるものの、それでも約34%と多くのシニアが働いています。
4.2 65歳~69歳の平均給与
では働くシニアは、どれくらいの給与を得ているのでしょうか。
2023年9月27日に発表された国税庁「民間給与実態統計調査」より、65歳~69歳の平均給与を見てみましょう。

65~69歳の平均給与
- 男性:428万円
- 女性:227万円
- 男女全体:342万円
現役世代の平均給与は458万円ですから、65~69歳の男性は十分な年収を稼いでいるようです。定年年齢の引き上げなどもありますので、60歳代はまだ現役世代といえるのかもしれません。
5. 老後対策は「備えあれば憂いなし」
今回はシニア世代の収入と支出を見ていきました。ただし、データはあくまでも現在の数値になります。
インフレ=物価上昇という言葉は、ひと昔前までは馴染みがあまりない言葉だったかもしれませんが、最近は多くの方が肌で感じているのではないでしょうか。
今後も物価が上昇していくと、我々のセカンドライフも大きく変化する可能性はあります。
まずはご自身で出来ることから早めに取り組むことが大事です。そして、冒頭にも述べた「漠然とした不安」がご自身では解決できない場合は、専門家に相談するのもひとつの方法です。
ゆとりある老後生活のために、まずは少しずつ準備してみてはいかがでしょう。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
- 内閣府「令和5年版高齢社会白書」
- 国税庁「令和4年分民間給与実態統計調査」
渡邉 珠紀