年金は、原則年6回に分けて、偶数月の15日に支払われます。
なお、15日が土日または祝日のときは、その直前の平日に支払われます。
よって、次回の年金受給日は「10月13日(金)」です。
老後資金は果たして公的年金だけ足りるのでしょうか。
会社員など厚生年金加入者と、自営業者など国民年金加入者では、老後に受け取る年金額が大きく異なるケースがほとんどです。
そこで今回は、いま年金を受け取っている60歳以上のシニア世代に焦点を当てて、厚生年金や国民年金の受給額について確認していきたいと思います。
1. 日本の公的年金制度「国民年金・厚生年金」の仕組みを確認
日本の公的年金制度は「国民年金」と「厚生年金」の2つの制度で構成されています。
国民年金と厚生年金では加入対象者や保険料、年金額決定方法などに違いがありますので、まずは年金制度の仕組みから確認していきます。

国民年金と厚生年金は「2階建て」といわれる構造になっており、1階部分が「国民年金」、2階部分に「厚生年金」があります。
1.1 国民年金:1階
「国民年金(基礎年金)」は、原則、日本国内に住む20歳から60歳未満の全ての人が加入する年金です。
国民年金の保険料は、全員一律で、毎年見直しが行われます。
20歳から60歳になるまでの40年間(480カ月)、全ての保険料を納めた場合に「満額」が支給されます。もし未納期間がある場合には満額から差し引かれる仕組みです。
※ご参考:2023年度の国民年金の保険料は1万6520円、満額の年金額は6万6250円(67歳以下の新規裁定者)です。
1.2 厚生年金:2階
2階部分に位置する厚生年金は、年金制度の基礎となる国民年金に上乗せして加入する年金です。
厚生年金の保険料は、毎月の給与や賞与などの報酬によって決定して、事業所と折半して負担。給与や賞与から天引きする形で保険料を納めます。
老後に受け取る年金額は、この保険料と年金加入期間によって決定し、国民年金(老齢基礎年金)に上乗せして支給されます。
主に会社員や公務員が対象となる厚生年金は、年金加入期間の長さと、現役時代の年収に比例する仕組みです(上限あり)。
2. 「国民年金」平均受給額の月額はいくら?
では、実際に老齢年金はどれくらい受給できるのでしょうか。厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」より、現在のシニアの平均年金月額を見ていきます。
2.1 国民年金:年齢別の平均受給額(月額)
国民年金:60歳代の平均受給額(月額)
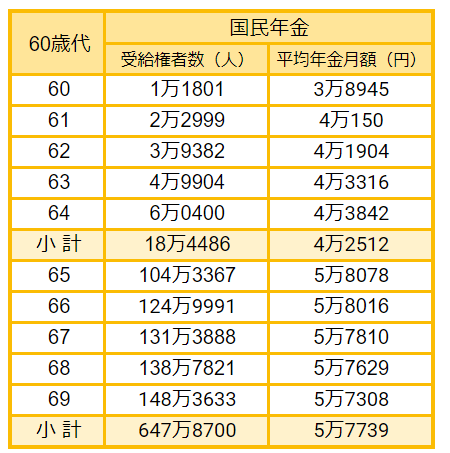
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
国民年金:70歳代の平均受給額(月額)
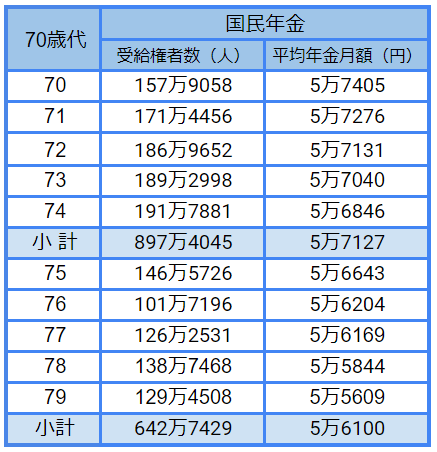
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
国民年金:80歳代の平均受給額(月額)
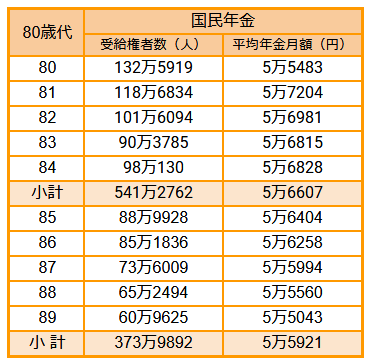
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
国民年金:90歳代の平均受給額(月額)
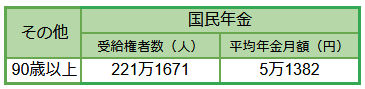
- 90歳以上:5万1382円
※60歳~64歳の受給額は「繰上げ受給」により年金受け取り開始を繰上げた場合の年金額です。繰上げ受給を選択した場合、年金受け取り開始を1ヶ月早めるごとに0.4%減額となりますのでご注意ください(最大24%)。
老齢年金の受給開始年齢は原則65歳となりますので、ここでは65歳以上の年金額を見ていきましょう。
国民年金の全体の平均は5万円台でした。65歳から90歳以上まで見てきましたが、どの年代においても5万円台です。
3. 「厚生年金」平均受給額の月額はいくら?
同資料より、厚生年金の平均月額を年齢別に確認していきましょう。
3.1 厚生年金:年齢別の平均受給額(月額)
厚生年金:60歳代の平均受給額(月額)
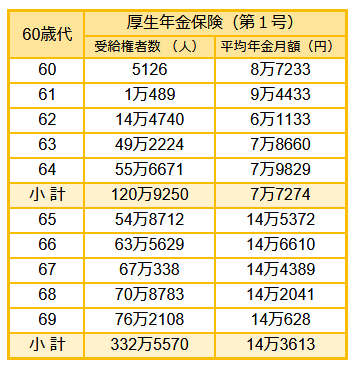
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
厚生年金:70歳代の平均受給額(月額)
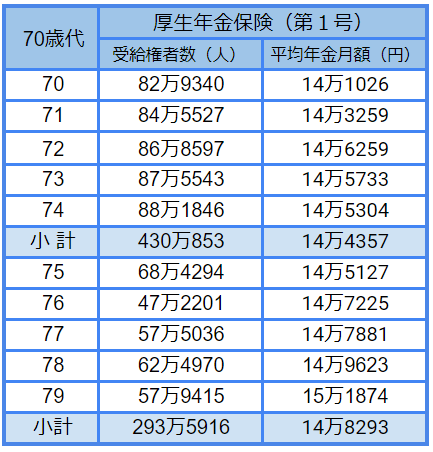
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
厚生年金:80歳代の平均受給額(月額)
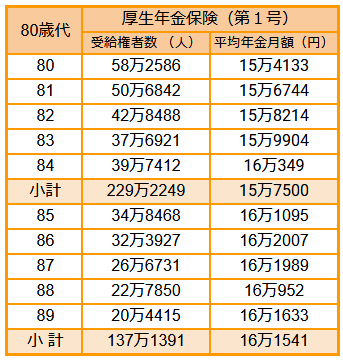
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
厚生年金:90歳代の平均受給額(月額)
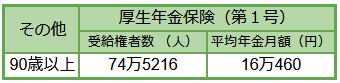
- 90歳以上:16万460円
※上記の厚生年金受給額には国民年金(老齢基礎年金)部分を含む。
厚生年金の年金月額は平均「14万3965円」でした。
国民年金と比べると10万円ほどの差があります。
先述したとおり、厚生年金は個人差が大きい年金です。上限はありますが、現役時代の収入が多いほど×年金加入期間が長いほど年金額が高くなります。
ご自身が将来受け取る年金見込額は「ねんきんネット」や「ねんきん定期便」で確認できますので、一度チェックしてみてください。
なお、年金見込額は現時点の年金加入状況におけるものですので、定期的にご確認ください。
また、ここで確認してきた年金額、ねんきんネットやねんきん定期便に記載されている年金額はすべて「額面」となる点にご留意ください。
4. 年金を増やす方法とは
今回は、60歳以降のシニア世代の年金受給額を見ていきました。
年金だけでは不充分だと感じた方は多いのではないでしょうか。
受給する年金を増やす方法も知っておくと良いでしょう。
会社員の場合、「厚生年金に加入して収入を上げてかつ長く働くこと」で、将来受給できる厚生年金の額を増やすことができます。
また65歳以降は、「年金を繰り下げること」(年金の受給開始を遅らせること)で年金を増やすことができます。
年金以外では、資産運用でお金に働いてもらうことで、老後資金を賢くつくっていくことも対策の一つとなるでしょう。
しかし、投資はリスクも伴います。そして資産運用は時間を味方につけることが鉄則となります。
資産運用を始めるのであれば、正しい知識を身につけた上で、自分に合った手段を選択していくことが重要です。
この機会に、お早めの老後対策を考えてみてはいかがでしょうか。


参考資料
菅原 美優