フラット35とは、全国300以上の民間金融機関が住宅金融支援機構と提携して扱う「最長35年の全期間固定金利型の住宅ローン商品」のことをいいます。
そして「フラット35利用者調査」とは、住宅金融支援機構が保有する「フラット35」借入申込書データをもとに、融資区分別、都道府県別にフラット35を利用された方のデータを集計したもののことをいいます。
したがって「フラット35利用者調査」から利用者の属性(年齢、家族数、世帯年収など)や建設または購入した住宅の概要、所要資金の調達方法などを知ることができます。
そこでこの記事では、住宅金融支援機構が2023年8月4日に発表した「2022年度フラット35利用者調査」の結果から、住宅購入者の「世帯年収別」利用割合や、年収から購入する物件の価格を決める方法などを紹介したいと思います。
※編集部注:外部配信先では【図表1】【図表2】などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
フラット35利用者の2022年度「世帯年収」の平均は634万円
世帯年収別のフラット35利用割合を見ると、400万円以上600万円未満が39.2%で最も多く、次いで600万円以上800万円未満が21.5%、400万円未満が19.9%になっています(【図表1】参照)。

したがって世帯年収800万円未満の利用割合が全体の80.6%を占めています。
また平均世帯年収は634万円で、これは2021年度よりも26万円増加しています。
融資区分別の平均世帯年収はマンションが最も高く844万円
融資区分別(建て方別)の平均世帯年収では、マンションの購入者が最も高くて844万円です(前年度比+56万円)。
「世帯年収800万円以上」の割合が全体の37.4%、「世帯年収600万円以上」の割合では実に60.1%になっています。
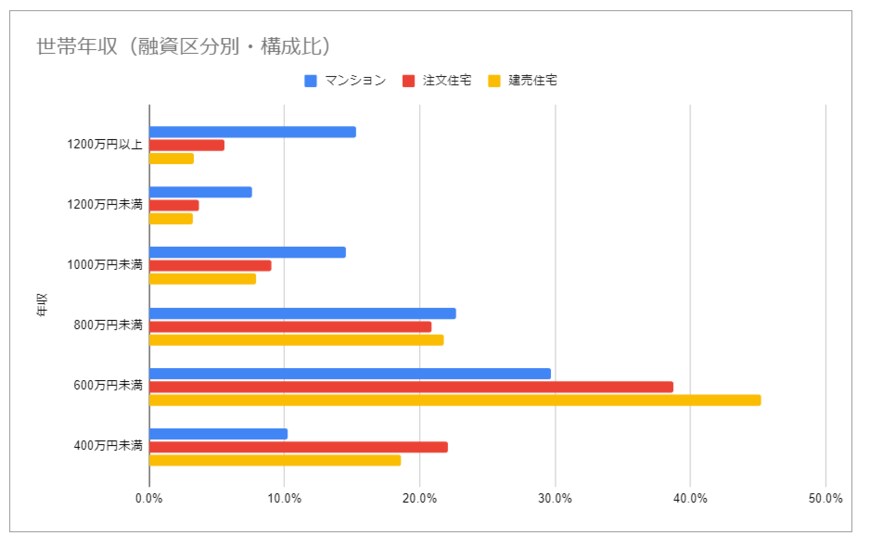
次いで土地付き注文住宅の購入者の平均世帯年収が660万円(前年度比+21万円)、注文住宅が624万円(前年度比+22万円)、中古マンション621万円(前年度比+13万円)、建売住宅594万円(前年度比+31万円)、中古住宅529万円(前年度比+21万円)となっています。
住宅購入の際の自己資金はどれくらい必要?
住宅の購入資金は、自己資金(頭金)と住宅ローンの借入額の合計金額が予算となります。
したがって自己資金(頭金)をどれくらい用意すれば良いのかで悩む人が多いと思いますが、一般的には住宅購入金額の2割程度は用意したいものです。
よって4000万円の物件を購入するのであれば、最低でも800万円の自己資金が必要になります。
そして住宅ローンの借入額は金融機関から「借りられる額」ではなく、「返済できる額」にすることがポイントです。
借り入れ限度額まで借りてしまうと、将来想定外の支出が発生した時に返済できなくなってしまうからです。
住宅ローンの返済期間は長期にわたるので、その間には出産や子供の進学、親の介護、転勤、転職といった様々なイベントがあります。
そのため住宅ローンの年間の返済額(返済負担率)は、年収の20%以下に抑えておくことをおすすめします。
尚、金融機関の住宅ローン審査時の返済負担率は、25~35%以内に設定されていることが多いので注意が必要です。
年収から購入する物件の価格を決める方法
前述したように仮に年収が600万円であれば、住宅ローンの年間の返済額は120万円以下(毎月の返済額10万円以下)に抑えておきたいところです。
そこでkeisanの住宅ローンシミュレーションを使って、毎月の返済額から借入金額の目安を調べてみましょう。
- 毎月返済額 10万円(ボーナス返済額 なし)
- 金利(年利) 1.720%(フラット35 返済期間21~35年の場合 2023年8月現在)
- 借入期間 35年
この場合の借入金額の目安は3150万円、総返済額は4200万円になります。
またこのことから、自己資金(頭金)が500万円であれば3650万円の物件、1000万円であれば4150万円の物件を比較的無理をしない範囲で購入できることがわかります。
ちなみに同じ条件で「年収600万円」の人のローンを試算してみると次のようになります。
- 年収 600万円
- 返済期間 35年
- 返済方法 元利均等返済
- 金利(年利) 1.720%
この場合の借入可能額の目安は4670万円になりますが、毎月の返済額は約14万8000円になってしまうので、返済は決して楽ではありません。(年間の返済額≒年収の30%)
したがって銀行で借り入れできる限度額いっぱいまで借りるのではなく、余裕を持った返済計画を立てることが大切になります。
住宅ローンの年収倍率はどれくらい?
住宅ローンと年収の関係を示す指標には、前述した「返済負担率」のほかに「年収倍率」があります。
年収倍率とは住宅ローンの借り入れ金額が年収の何倍なのかを示すもので、「2022年度フラット35利用者調査」によると全国の注文住宅、土地付き注文住宅、建売住宅、マンションの融資利用者の年収倍率はそれぞれ6.9、7.7、6.9、7.2となっています。
住宅ローンはライフプランも考慮して
住宅ローンを組むことは、その後のライフプランに大きく影響します。
フラット35利用者調査によれば、年収の7倍程度の家を購入する人が多いとわかります。
ライフプランは人によって異なるので、住まいに対する要望やこだわりだけでなく、住宅ローンの月々の返済額なども考慮に入れて、自分にとって最適な住宅の購入を検討することが大切です。
参考資料
亀田 融