
信越化学工業株式会社(4063)(以下「同社」という)が、2024年3月期第1四半期連結決算(対象期間:2023年4月1日~2023年6月30日)を発表した。
塩化ビニルが中国の建設市況悪化を受けて不調であり、当第1四半期は減収減益となった。
信越化学の当第1四半期連結業績
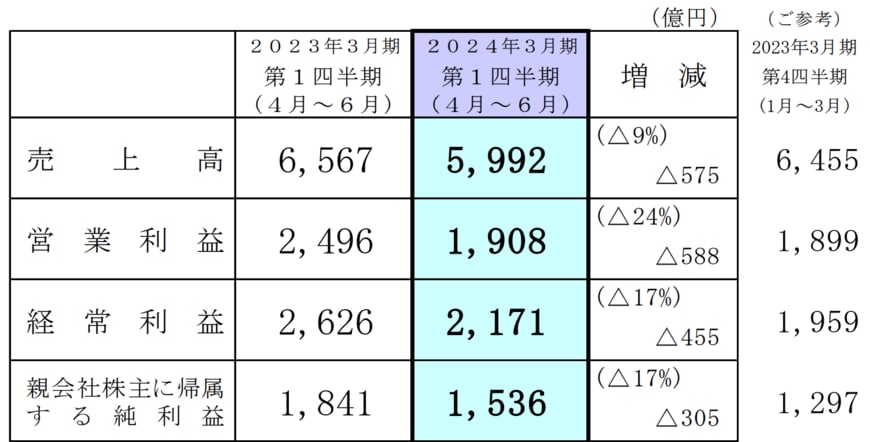
当第1四半期は、前期より続いている半導体不足、不安定な経済情勢などが影響して、同社の主要製品分野で調整が続いた。外部環境による逆風のなか、同社は最大限の対策を行ったものの、前年同期比で減収減益となった。
売上高は▲8.8%、本業での儲けを示す営業利益は▲23.6%であったが、主な要因は塩化ビニルの売上減および収益性の悪化にある。
受取利息の増加で経常利益は▲17.3%、投資有価証券売却益により四半期純利益は▲16.6%
となっており、マイナス幅は営業利益より小さくなっている。
信越化学のセグメント分析
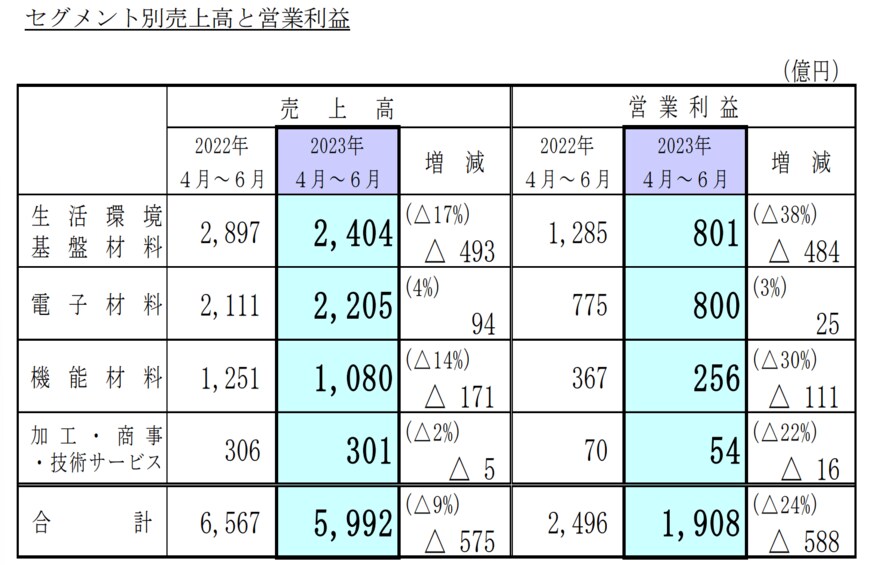
「生活環境基盤材料事業」と「電子材料」の合計営業利益額が、同社営業利益の83.9%を占めるため、2セグメントを取り上げる。
信越化学の生活環境基盤材料事業
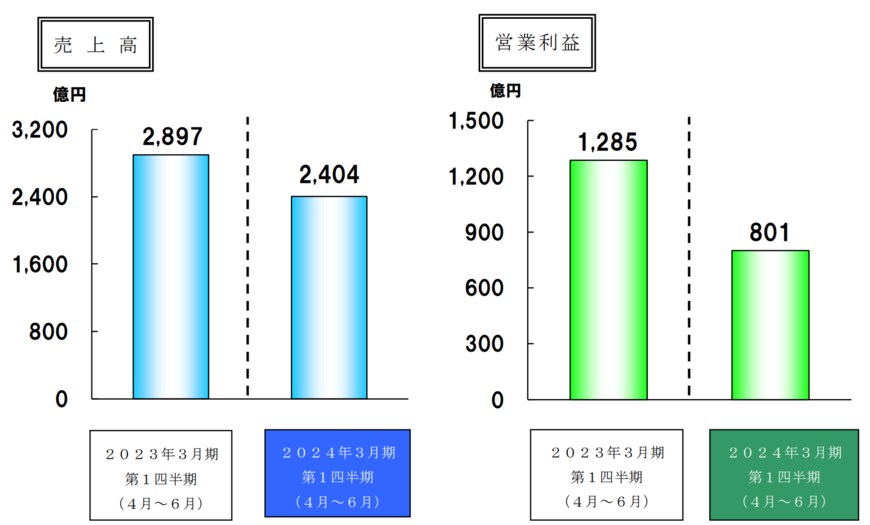
前述のとおり、塩化ビニルの売上および収益性が減収減益の要因である。
中国の建設市況から多大な影響を受けたのであるが、中国経済の復調は見通すことができない。そのため、当下期も引き続き不調となる可能性がある。
同社は、米国事業拠点の競争力活用と世界市場での販売政策拡張など対策を進める。
信越化学の電子材料
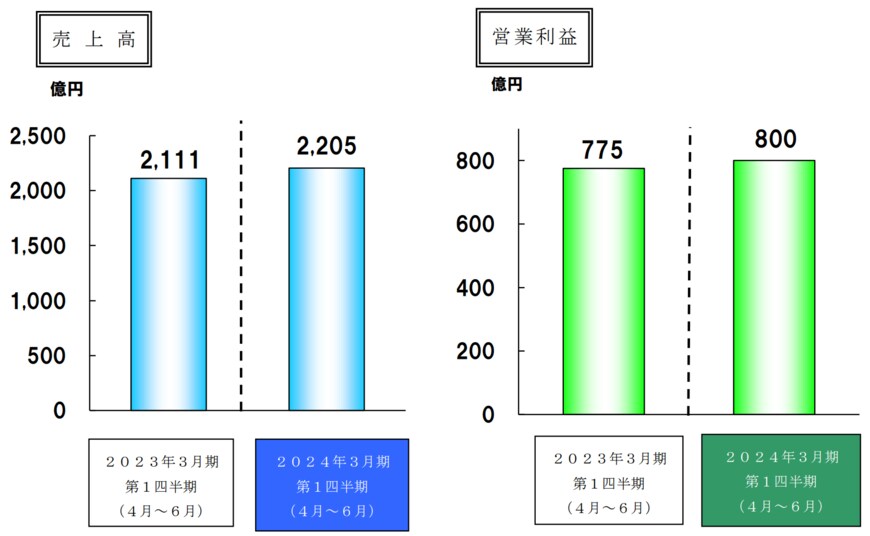
半導体市場は、調整局面が当期でも続き、収束にはまだ時間を要すると見込まれる。
同社は厳しい環境下においても、シリコンウエハー、フォトレジスト、マスクブランクス等の半導体材料を、計画通りに出荷することに注力した。希土類磁石も、ハードディスクドライブ向けや産業機器用で調整が続いたが、他市場(=他用途)向けへの拡販に努めた。
その結果、売上高が前年同期比+4.5%、営業利益は前年同期比+3.2%、と増収増益となった。
今後は、5G、IOT、CASE、VR/AR/metaverse という半導体用途と市場の拡大にさらなる対応をしていく。また、急成長している生成AI用途デバイス向けの製品にも注力する。
信越化学の新たな投資
同社は、2023年7月27日、シリコーン製品構成の高機能化と環境配慮型シリコーンの拡充に取り組むことを発表した。投資額は1000億円規模となる見込みである。
シリコーンは同社の主力製品であり、自動車、半導体、通信分野など幅広い分野で利用されており、需要も年々拡大している。
高機能化については2022年2月に800億円の投資計画を発表済みで、投資計画は一巡している。
今回は高機能化だけでなく、カーボンニュートラルに役立つ環境対応製品への取り組みを発表したことが特徴的である。
国内では主力工場である群馬に加えて、新潟、福井にある各工場、海外ではタイ、アジア各国、米国、ハンガリーにある各工場にて生産能力を増強する。
信越化学の業績予想修正

インフレ沈静化を目指し継続される金融政策が景気を下押しする一方で、地政学上の問題も引き続き世界経済を揺り動かしている。
中国経済の復調は期待通りには進まず、その他地域の景気減速も懸念される。
同社および同社所属の産業が受ける逆風は、これからしばらく強まることがあっても、弱まることはないと見込まれれる。
そのため、通期の業績予想は依然として厳しく、通期業績予想を下方修正するに至った。
信越化学の配当

剰余金配当は、中間、期末ともに1株当たり50円、年間で前期と同額の100円 (前期に実施した株式分割前の500円に相当)を予想する。
信越化学の自己株式

2023年7月27日開催の同社取締役会にて、「自己株式の取得」と「取得した自己株式の消却」が決定された。
資本効率の向上および株主還元を目的として行う。
信越化学の株価
2024年3月期第1四半期連結決算の発表前となる、2023年7月27日の終値は4606円であった。
年初来高値は2023年7月3日の4964円である。
当上期決算、通期業績予想の下方修正、新規投資策の発表を受けて、2023年7月28日の終値は前日比41円安の4565円となった。

参考資料
- 信越化学工業株式会社 2024年3月期第1四半期決算短信〔日本基準〕(連結)
- 信越化学工業株式会社 業績予想および配当予想に関するお知らせ
- 信越化学工業株式会社 自己株式取得に係る事項の決定 及び 自己株式消却に係る事項の決定に関するお知らせ
- 信越化学工業株式会社 ニュース「シリコーン製品の高機能化と環境配慮型製品を拡充 1,000億円規模の投資を実施」
石川 貴康