

60歳代。現役時代の約40年間から、生活リズムが一変する年代です。朝から夜まで仕事をして、毎月給与をもらう。そんな生活がピタッと止まり、翌日から「セカンドライフ」が始まります。
原則、65歳から老齢年金の受給が開始されるため、65歳前後でまた家計や心に変化が訪れるでしょう。
今回は、現役から老後への過渡期となる60歳代の貯蓄額と年金額をのぞいていきます。近年は、高齢者の就業率も上昇傾向にありますので、60歳代の労働事情についても見ていきます。
1. 【60歳代】貯蓄額の中央値は単身世帯300万円・二人以上世帯700万円
一般的にセカンドライフが始まっているとされる60歳代の貯蓄額について、「単身世帯」と「二人以上世帯」に分けて見ていきましょう。
今回は、より実態に近い数値を見るために、データを小さい順に並べた時にちょうど真ん中にくる「中央値」で60歳代の貯蓄事情を見ていきます。
金融広報中央委員「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」と「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」の金融資産非保有(貯蓄ゼロ)世帯を含む60歳代の貯蓄額は以下のとおりです。
1.1 60歳代「単身世帯」の貯蓄額・中央値は300万円
」を元にLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/2/f/870wm/img_2f2a0a273972b2ad7b86868949f2b08984381.png)
《60歳代・単身世帯の貯蓄額は中央値で300万》
- 金融資産非保有:28.5%
- 100万円未満:8.0%
- 100万~200万円未満:5.7%
- 200万~300万円未満:4.3%
- 300万~400万円未満:3.6%
- 400万~500万円未満:2.7%
- 500万~700万円未満:6.2%
- 700万~1000万円未満:4.6%
- 1000万~1500万円未満:6.6%
- 1500万~2000万円未満:3.6%
- 2000万~3000万円未満:6.8%
- 3000万円以上:16.9%
- 無回答:2.5%
60歳代の単身世帯の貯蓄額は中央値で300万円でした。ただし、「貯蓄ゼロ」が28.5%と最も割合が高いのが気になります。
中央値300万円を含む「300万~400万円未満」は3.6%ですので、貯蓄額は個人差が大きいことが見てとれますね。
1.2 60歳代「二人以上世帯」の貯蓄額・中央値は700万円
」を元にLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/0/2/870wm/img_0224ddf62a716b8f633fa6e772a8c46383671.png)
《60歳代・二人以上世帯の貯蓄額は中央値で700万》
- 金融資産非保有:20.8%
- 100万円未満:6.1%
- 100万~200万円満:5.5%
- 200万~300万円未満:3.3%
- 300万~400万円未満:3.2%
- 400万~500万円未満:3.4%
- 500万~700万円未満:5.3%
- 700万~1000万円未満:6.1%
- 1000万~1500万円未満:8.6%
- 1500万~2000万円未満:5.7%
- 2000万~3000万円未満:8.8%
- 3000万円以上:20.3%
- 無回答:2.9%
60歳代の二人以上世帯の貯蓄額は中央値で700万円でした。単身世帯の約2.3倍ということになります。
ただし、こちらも単身世帯同様「貯蓄ゼロ」が20.8%と最も割合が高いのが気になります。
「3000万円以上」の割合が20.3%と、「貯蓄ゼロ」の割合とほぼ同じです。世帯ごとにバラつきがあるものの、最小数値「貯蓄ゼロ」と最大数値「3000万円以上」はそれぞれ2割ずつと二極化しているようですね。
老後にどのくらい貯蓄が必要なのか?は多くの方が気になるでしょう。しかし、公的年金を始めとする収入や生活水準により、老後までに準備しておく額は異なります。
では、老後の収入の柱となるであろう老齢年金は、いくらくらい受け取れるのでしょうか。
2. 【60歳代】65歳からの老齢年金「平均受給額(月額)」
老齢年金の受給開始年齢は、原則65歳となりますので、65歳~69歳までに絞って国民年金・厚生年金それぞれの平均受給月額を見ていきます。
2.1 【65歳~69歳】国民年金「平均受給額(月額)」:5万7739円
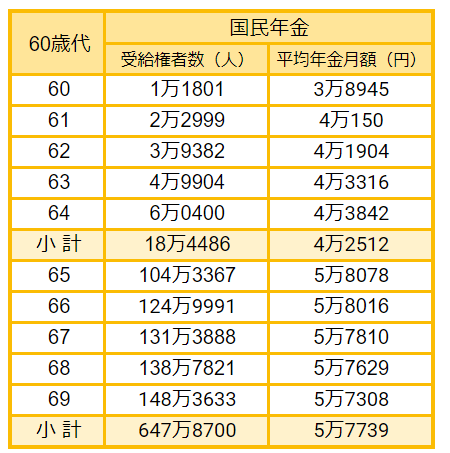
《65歳~69歳「国民年金」平均年金月額:5万7739円》
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
2.2 【65歳~69歳】厚生年金「平均受給額(月額)」:14万3613円
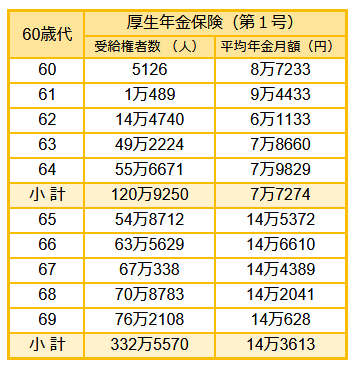
《65歳~69歳「厚生年金」平均年金月額:14万3613円》
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
※上記の金額には国民年金部分を含みます。
国民年金の平均年金月額は約5万8000円、厚生年金の平均年金月額は約14万3000円です。
夫婦二人世帯で妻も夫も国民年金なら約11万6000円ということになります。国民年金のみ受給対象となる方は、単身世帯・夫婦二人以上世帯ともに、貯蓄は必須といえそうですね。
また、厚生年金の方も決して十分とはいえる金額ではないでしょう。厚生年金は現役時代の加入期間や年収によって年金額が決定する仕組み上、個人で大きなバラつきが見られます。
「ねんきんネット」や「ねんきん定期便」などで、現時点の加入状況における年金見込額を確認してみると良いでしょう。
3. 【60歳以上】約9割が「働きたい」と回答
内閣府の「令和5年版高齢社会白書(全体版)」によると、高齢者の経済生活に関する調査の結果、現在仕事をして収入を得ている60歳以上のうち約4割が「働けるうちはいつまでも働きたい」と回答していることがわかりました。

65歳くらいまで、70歳くらいまで、75歳くらいまで、80歳くらいまでと上限を設けて「働きたい」と回答している人を含めると、約9割の人が60歳以降も働く意欲を持っていることがわかります。
ご参考までに、2021年4月1日より、70歳までを対象に就業機会を確保することが企業の努力義務となっています。すでに「定年制の廃止」や、「定年年齢の引き上げ」または「継続雇用制度導入」のいずれかが義務づけられており、65歳までの雇用機会は拡大しつつあるようです。
雇用側の高齢者を対象とする受け入れ体制が整っていくのであれば、一般的に「老後」といわれるシニア世代も働く方が増えていくかもしれないですね。
4. 老後に向けてプランニングを。
60歳代の貯蓄額の中央値、65歳~69歳の国民年金・厚生年金の平均受給月額について見てきました。
老後の生活を支えるであろう公的年金の受給額は、頼りないといわざるを得ない結果でしたね。また、個人差はあるものの、貯蓄額についても長い老後をともにするには厳しいと思われる方が多いことも分かりました。
老後も働いて収入を得るから貯蓄がなくても「なんとかなるだろう」という考えもあるかもしれません。しかし、体力面・健康面といった抗えない理由によって、バリバリ働き続けることが難しくなる可能性もあるでしょう。
不確定な老後生活ですが、だからこそ安心して老後を迎えられるよう「備え」が必要です。
まずはご自身の年金見込額をチェックして、老後生活を想像してみるところから始めてみてはいかがでしょうか。


参考資料
- 金融広報中央委員「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」
- 金融広報中央委員「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」
- 厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」
- 内閣府「令和5年版高齢社会白書(全体版)」
和田 直子


