
住宅を購入する際には、多くの方が住宅ローンを利用していることと思います。
しかし定年退職を間近に控えている時にまだ多額の住宅ローンが残っていると、老後の生活に支障をきたすことにもなりかねません。
そのようなリスクを抑えるためにも、住宅ローンを組む際には老後の生活のことまでしっかりと考えることが大切です。
夏休みやお盆休みの時間を利用して、一度マネープランを練り直してみるのもいいでしょう。
そこでこの記事では、60歳代の住宅ローンの残高と物件購入時のポイントについて紹介します。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
60歳代の住宅ローン平均残高はどれくらい?
世帯主が60歳代になっても住宅ローンが残っている場合の残高は、平均でどれくらいなのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]2022年(令和4年)」によると、60歳代で住宅ローン残高が残っている方の金額ごとの割合は、【円グラフ】のようになっています。
【円グラフ】1/3
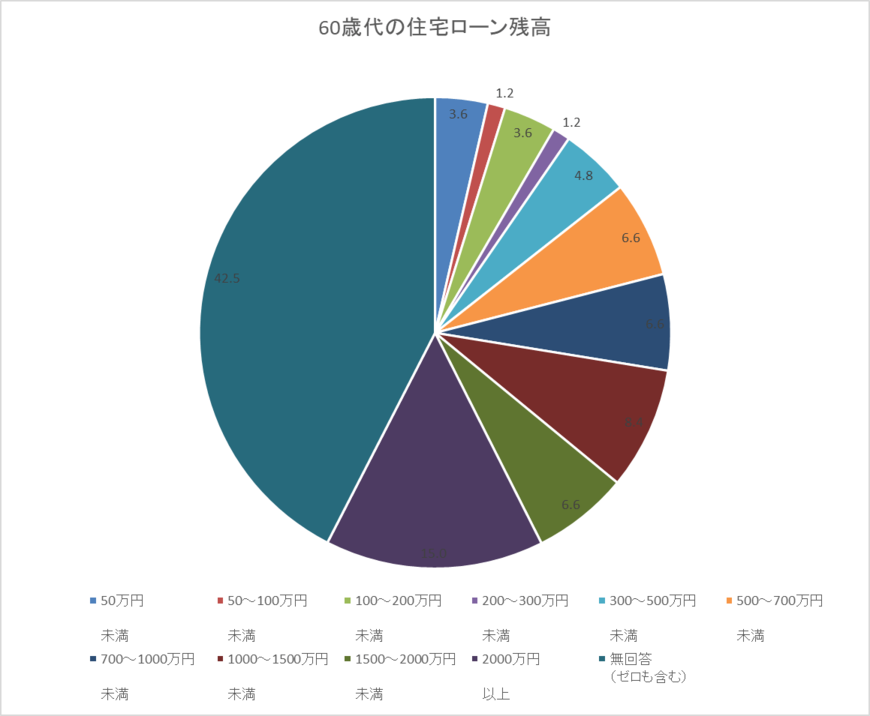
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]2022年(令和4年)」をもとにLIMO編集部作成
- 50万円未満:3.6%
- 50万円~100万円未満:1.2%
- 100万円~200万円未満:3.6%
- 200万円~300万円未満:1.2%
- 300万円~500万円未満:4.8%
- 500万円~700万円未満:6.6%
- 700万円~1000万円未満:6.6%
- 1000万円~1500万円未満:8.4%
- 1500万円~2000万円未満:6.6%
- 2000万円以上:15.0%
- 無回答(ゼロも含む):42.5%
無回答の方を除いて最も多かったのは2000万円以上となっていて、平均値は766万円です。
この結果から、60歳を超えた時点で住宅ローンが500万円以上残っている人が43.2%となっていて、非常に多いことがわかります。
ちなみに借入金のある世帯の割合は世帯主の年齢が60歳代の場合は16.3%になっていて、50歳代は25.7%(平均住宅ローン残高は995万円)、70歳代は10.1%(平均住宅ローン残高は463万円)となっています。
60歳までに住宅ローンを完済する方法
2/3
William Potter/shutterstock.com
60歳までに住宅ローンを完済する方法としては、まとまった資金ができた時に繰り上げ返済を行う方法や、より金利の低い住宅ローンに借り換えるといった方法があります。
繰り上げ返済には期間短縮型と返済額軽減型の2種類がありますが、総返済額の削減効果が高いのは期間短縮型になります。
期間短縮型とは返済する金額を元本部分の返済に充てて、その分返済期間を短くするタイプの繰り上げ返済になります。
60歳までに完済するためには、利息軽減効果が高い期間短縮型の繰り上げ返済がおすすめです。
そして残りの返済額が1000万円以上ある、または残りの返済期間が10年以上ある場合には、より金利の低い住宅ローンへの借り換えを検討してみましょう。
借り換え前と借り換え後の金利差が0.5%以上ある場合には、非常に有効な方法といえます。
借り換えによって利息を軽減できれば、毎月の返済額はそのままでも返済期間を短縮することが可能です。
ただし借り換えの際には新規に借り入れした時と同じように審査があるので、その時の状況によっては審査に通らないことがあります。
さらに借り換えを行う際には諸費用が発生するので、諸費用を支払ってでもメリットがあるかどうかを事前によく確認することが大切になります。
住宅ローンを早期に完済するための物件購入時のポイント3選
3/3
ASDF_MEDIA/shutterstock.com
ここでは、住宅ローンをできるだけ早期に完済するための、物件購入時のポイントを3つ紹介します。
1. 住宅ローンは定年退職時までに完済するようにする
住宅ローンを組む際にはできるだけ毎月の返済額を減らすために、多くの人が最長である35年を返済期間として設定しています。
しかし仮に32歳の人が35年の住宅ローンを組んだ場合には、完済時には67歳になってしまいます。
すなわち、完済前には定年退職を迎えることになります。
退職後には、65歳から支給される公的年金以外には収入がなくなってしまう方が多いので、住宅ローンの借入額は退職時までに完済できるようにするのがベストといえます。
決して高額な物件を、無理して購入しないようにする必要があります。
ただし67歳で完済する予定であっても、途中で繰り上げ返済を行って退職時までに完済する方法もあるので、事前に綿密な資金計画を立てることが大切です。
2. 住宅ローンの月々の返済額は無理のない範囲で考える
一般的には住宅ローンの返済負担率(年収に占める年間返済額の割合)は、おおむね25〜35%が目安であるといわれています。
しかし、家族構成や生活スタイルによっても安心できる返済負担率は異なるので、どんな家庭でも必ず該当するとは限りません。
したがって住宅ローンの月々の返済額は、現在の家賃に共益費や月極駐車場代などを加えた住居費を上限として考えておくと安心です。
3. 住宅ローンでは頭金をできるだけ多く準備する
住宅ローンの月々の返済額は、借入額が少ないほど少額になります。
そして借入額を少なくするためには、「購入する物件の価格を抑える」か「頭金を増やす」かのどちらかになります。
頭金はできれば物件価格の20~30%程度を用意して、借入金額を少しでも少なくするようにしましょう。
そのためにはできるだけ早期に計画を立てて、無駄な出費を抑えることが大切です。
住宅ローンを無理なく完済するために
住宅ローンを定年退職時までに無理なく完済するためには、できるだけ早い時期にローンを組む必要があります。
しかし30歳代で住宅ローンを組むとなると、子供の教育費や生活費の負担も大きいため、ローンの返済ができなくなってしまうことがあります。
そのため、マイホームを購入する際には将来のライフプランを良く考えて、家計の状況を事前にシミュレーションしておくことが大切です。
参考資料
亀田 融