
投資で増やそうと考える前に、働いて稼ぐことを考えましょう。リスクなく稼げる方が安心ですから(経済評論家 塚崎公義)。
1/4
ITTIGallery/shutterstock.com
老後資金を「ガツガツ」投資で準備はNG?
「老後資金が足りないから投資をしよう」と考えている読者は少なくないはずです。また、そうしたセールストークで投資商品を売ろうとしている業者も多いでしょう。
しかし、投資で儲けようと思うとリスクを覚悟する必要があります。「虎穴に入らずんば虎子を得ず」ですから。
老後資金が足りないから投資をしたのに失敗して損をしてしまったら、惨めな老後を覚悟しなければならないでしょう。そんなリスクは避けたいですね。
老後資金には「守りの投資」を取り入れる
筆者も投資を勧めていますが、それはガツガツと儲けようというものではありません。
銀行預金はインフレが来た時に目減りしてしまうリスク資産なので、老後資金の一部はインフレに強い株や外貨で持とう、という「守りの投資」です。
詳しくは別の機会に詳述しますが、「ガツガツ投資は避けたい」という点だけはしっかり認識していただければ幸いです。
老後資金の不安解消「定年後も働いて稼ぐ」が最適解
日本人の平均寿命は延びている2/4
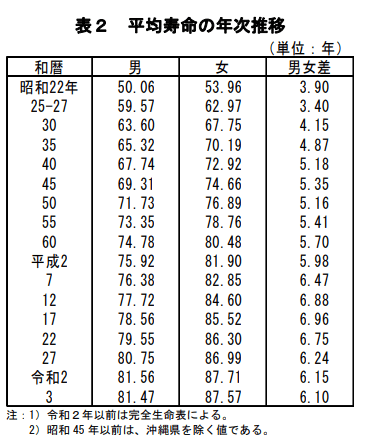
出所:厚生労働省「令和3年簡易生命表の概況」1 主な年齢の平均余命
老後資金が足りないなら、働いて稼ぐことで「老後」を短くしてしまえば良いのです。昔より平均寿命が延びた分だけ「健康寿命」も延びているとすれば、「老後」はそれほど延びていないはずですから。
「60歳定年」が努力義務となったのは、実は1986年(昭和61年)のこと。
高度成長期のサラリーマン(男女を問わず、公務員等を含む。以下同様)であれば、長い人で15歳から55歳まで40年間働いたケースもあったわけですね。(農業従事者などは、さらに長く働いたかも知れません)
つまり、当時の平均寿命(※)のまさに半分以上を働いていたということになります。
そう考えたとき「人生100年時代」の足音が近づくいま、20歳から60歳までの40年間と言わず、せめて70歳くらいまでは働きたいものです。
※1985年時点の日本人の平均寿命は、男性74.78歳、女性80.48歳。(厚生労働省「令和3年簡易生命表の概況」)
サザエさんの磯野波平氏は「54歳」だった
ちなみに、サザエさんに登場する磯野波平氏は54歳という設定です。高度成長期の定年が55歳だったのは、バリバリ働くことが難しくなった人には「お引き取りいただいた」ということだったのでしょう。
そう考えると、「波平氏より元気な高齢者は働け」という「波平基準」を設けたくなりますね(笑)。
自営業者には定年がないので、元気な間は現役として働けるでしょう。サラリーマンも定年退職後、元気な間は働き続けたいものですね。
整備が進む「シニアの就労制度」
「高年齢者雇用安定法」改正(2021年4月)のポイントを整理!3/4

出所:厚生労働省「高年齢者雇用安定法 改正の概要」(令和3年4月1日施行)パンフレット
少子高齢化で労働力不足の時代ですから、高齢者でも仕事を探せば見つかるはずです。シニアの就業を後押しする制度の整備も進んでいます。
定年まで勤め上げた会社で再雇用をしてもらえれば、楽ですね。ただ、昔の部下が上司になったりして、快適に過ごせない場合もあるようです。そんなときは、他の選択肢も検討できるとよいですね。
サラリーマンの出世競争は、途中で結果が見えてきます。最後まで争っている人はともかくとして、先が見えた人は早めに老後の仕事について考え、準備しておきたいものです。
副業が許されるならば、そのまま転職することを念頭に副業先を探す、という選択肢も検討してみましょう。
起業も一つの選択肢となり得ますが、老後資金をつぎ込んでしまうと失敗した場合に悲惨な末路になりかねません。元手がかからないような仕事を考える必要がありそうです。
老後も働き続けることは、資金面のみならず、健康面にも良い影響を与えてくれるでしょう。また、他人との接点を持ち続けることで脳の老化ボケの防止にもなるでしょう。
そして「誰かに必要とされている」という感覚も、重要だと筆者は考えます。
専業主婦も子育てが一段落したら「働いて稼ごう」
専業主婦(専業主夫を含む、以下同様)も、子育てが一段落したら働きましょう。
できれば厚生年金に加入するような働き方が良いですね。厚生年金保険料を支払う必要が出てきますが、老後に厚生年金が受け取れるので、安心です。
再確認したい「厚生年金に加入して働くメリット」4/4

出所:日本年金機構「パート・アルバイトのみなさまへ~あなたの年金が変わる~大切なお知らせ~」
特に、サラリーマンの専業主婦がパートで年間130万円以上稼ぐ場合には、厚生年金に加入できる働き方を強くお薦めします。年金の話は複雑なので、詳しくは別の機会に詳述しますが、「大企業で毎週20時間以上」もしくは「中小企業で毎週30時間以上」働く、といったイメージです。
年収の壁を意識して働く時間を短めにしているパートの人も多いようですが、思い切って働いて社会保険料や税金など等々を払ってもおつりが来るくらい大いに稼いでしまえば良いのです。
専業主婦が稼ぐメリットは、収入アップ以外にもたくさん!
専業主婦が働いて稼ぐことで、収入が増える以外のメリットも得られます。社会との繋がりが持てる、という点もありますが、離婚したり、大黒柱のサラリーマンがリストラされたりした場合への備えという意味でも大いに安心でしょう。
ちなみに、夫婦ともに正社員である場合、一方が子育てのために離職するというケースは少なくありませんね。しかし、一度正社員をやめてしまうと子育て一段落後に正社員に戻るのは難しいでしょうから、無理をしても正社員を続ける、という事も検討してみましょう。
短期的にはベビーシッターや家事代行などに支払う金額が膨らんだとしても、生涯所得を考えれば働き続けることに大きなメリットがあるからです。
本稿は、以上です。なお、本稿は厳密さより理解の容易さを優先しているため、細部が事実と異なる場合があります。


参考資料
- 厚生労働省「令和3年簡易生命表の概況」1 主な年齢の平均余命
- フジテレビ「サザエさん」キャラクター紹介
- 厚生労働省「高年齢者雇用安定法 改正の概要」(令和3年4月1日施行)パンフレット
- 厚生労働省「パート・アルバイトのみなさまへ~あなたの年金が変わる~大切なお知らせ~」
塚崎 公義