


日本証券業協会の「NISA口座開設・利用状況調査結果 (2022年12月31日現在)について」によれば、2022年末の証券会社のNISA総口座数は1179万口座となっており、2021年末と比較して6.4%増加しました。
そのうち一般NISAは684万口座、つみたてNISAは495万口座でした。
2024年には現行のNISAが大幅に制度が変わり、機能が拡充される予定です。
いまNISAを利用している人と、これからはじめる予定の人に向けて、新NISA制度や口座はどうなるのか確認します。また、積立投資のシミュレーションもご紹介しますのでみていきましょう。
2024年からの「新NISA」制度を解説。つみたて投資枠と成長投資枠は併用可へ
まずは2024年から開始される新NISAの概要を確認しましょう。
1/2
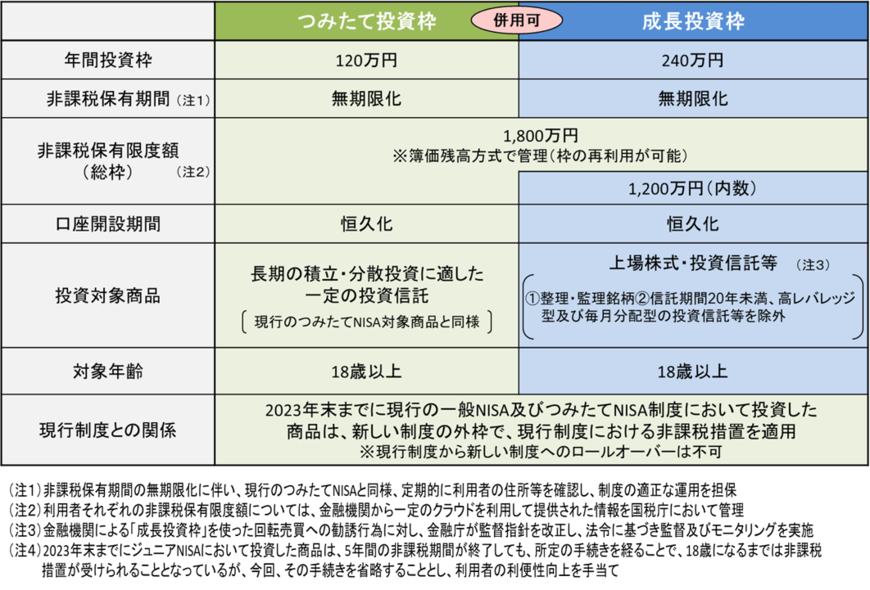
出所:金融庁「新しいNISA」
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
従来のつみたてNISAが「つみたて成長枠」、一般NISAが「成長投資枠」となり、「つみたて成長枠」と「成長投資枠」の併用が可能になります。
また年間投資枠が拡大され、非課税保有期間に制限がなくなり、長期間かけての資産形成が可能となる予定です。
なお、現行の一般NISAとつみたてNISAは、2023年末で買付終了となりますが、非課税口座内にある商品については、新しい制度の非課税限度額の外枠で現行の取扱いを継続されます。
【新規開設・既存口座別】2024年からの新NISAで手続きは必要?
では、実際に新NISAを利用するにはどうすればよいのでしょうか。新規開設の方と、現行のNISA口座を開設している人にわけて、日本証券業協会の「2024年から NISA制度が変わります!」を参考にご紹介します。
新NISA口座の手続き1.はじめてNISA口座を開設する
はじめてNISA口座を開設する場合には、以下の2つの方法があります。
- 2024年に新NISAがはじまってから口座開設する
- 2023年中に現行のNISA口座を開設する。そのまま2024年には新NISA口座が自動開設される(手続き不要)
今年から口座開設をおこなうと、2024年1月からスムーズに新NISAが利用できるでしょう。
新NISA口座の手続き3.既にNISA口座を保有している
すでにNISA口座を保有している場合、NISA口座を開設している証券会社等で、2024年1月に新NISAの口座が自動的に開設されます。特別な手続きはいりません。
新NISA口座の手続き3.NISA口座を保有しているが、金融機関を変更したい
NISA口座は年単位での金融期間の変更が可能です。金融機関変更希望の方は、変更する年の前年の10月1日~変更する年の9月30日までに手続きを完了する必要があります。
ただし、変更する年の1月1日以降、変更前の金融機関のNISA口座で買付があると、その年分については金融機関を変更できません。
今回の場合、変更前の証券会社等で2023年に買付けをしていなければ、9月中に「金融機関変更手続」を完了することで、10月より別の金融機関に変更できます。そのままNISA口座を保有すれば、2024年に自動的に新NISAへ切り替わります。
既に買付けをしている場合には年内の金融機関変更はできないので、10月以降に手続きを行いましょう。
なお、詳しい口座開設や金融機関変更の手続きについては、利用している金融機関で確認しましょう。
40歳から65歳まで「月3万円・年利3.5%」で積立したシミュレーション
新NISAでは積立投資に興味を抱かれる方も多いと思います。
最後に参考までに、「月3万円・年利3.5%」で積み立てしたシミュレーション結果をご紹介します。
積立シミュレーションの前提条件
金融庁「運用シミュレーション」を使って、新NISAの積立結果をシミュレーションしましょう。
2024年から開始される新NISAの非課税保有限度額は1800万円です。
今回はその半分の900万円を積み立てると仮定しましょう。
40歳から65歳までの25年間で積み立てるとすると、月の積立金額は900万円÷(25年×12カ月)=3万円です。
運用にはリスクがあり、またどれくらいの利回りで運用できるかはわかりませんが、今回は以下の積立条件で試算します。
- 毎月の積立金額:3万円
- 想定利回り(年率):3.5%
- 積立期間:25年(40歳から65歳)
新NISAで積立投資のシミュレーション結果
新NISAで積立した場合のシミュレーション結果は以下のとおりです。
2/2

出所:金融庁「運用シミュレーション」
積立した元本900万円に対して、25年後の最終金額は1435万7000円です。
増えた利益額は535万7000円です。
本来、利益に対して所得税・住民税20.315%が課税されるので、535万7000円から108万8274円が差し引かれますが、新NISAでは非課税ですので、1435万円7000円をそのまま受け取ることができます。
実際には運用にはリスクがあり、また運用成績は後にならなければわかりませんが、シミュレーションをおこなうことで積立投資がイメージしやすくなるでしょう。
まとめにかえて
40歳から65歳までの25年間で「月3万円・年利3.5%」で新NISAで投資すると、最終金額は1435万円7000円です。
公的年金が増えることが考えにくい時代、預貯金だけでなくこのような制度を利用して、老後に備える準備を検討するといいでしょう。これを機に新NISAや資産運用について調べてみてはいかがでしょうか。



参考資料
- 金融庁「新しいNISA」
- 金融庁「NISA Q&A」
- 金融庁「運用シミュレーション」
- 日本証券業協会「NISA口座開設・利用状況調査結果 (2022年12月31日現在)について」(2023年5月18日公表)
- 日本証券業協会「2024年から NISA制度が変わります!」
宮野 茉莉子


