

年金は原則65歳から受給を開始しますが、実は受給開始時期を遅らせる「繰下げ受給」の選択が可能です。
受給開始時期を遅らせるほど、毎年もらえる年金額は増えます。
そして、2023年4月から繰下げ受給に関わる新たな制度として「特例的な繰下げみなし増額制度」が始まりました。
本記事では、「特例的な繰下げみなし増額制度」がどんな制度なのかわかりやすく解説します。対象者や手続き方法も紹介するので、参考にしてみてください。
【注目記事】老齢年金世代「65歳以上・リタイヤ世帯の平均は?」貯蓄・生活費・年金月額
1. 年金の繰下げ受給とはなにか。増額率や手続きも確認
まずは年金の「繰下げ受給」の仕組みを確認しましょう。繰下げ受給とは年金受給開始時期を65歳よりも遅らせることで、毎年もらえる年金を増やす制度です。
最長で75歳まで受給開始を遅らせることができ、受給開始を1カ月遅らせるごとに年金額は0.7%増額します。受給開始年齢ごとの年金増額率は以下のとおりです。
1/3
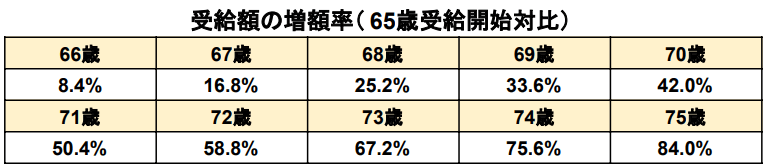
出所:日本年金機構「年金の繰下げ受給」を基に筆者作成
1.1 繰下げ受給による年金の増額率
受給開始年齢 年金増額率(65歳受給開始対比)
- 66歳 8.4%
- 67歳 16.8%
- 68歳 25.2%
- 69歳 33.6%
- 70歳 42.0%
- 71歳 50.4%
- 72歳 58.8%
- 73歳 67.2%
- 74歳 75.6%
- 75歳 84.0%
75歳まで受給開始を遅らせれば、65歳で受け取りを開始する場合と比べて84%も年間にもらえる年金が増額します。
また、繰下げ受給は、65歳になったタイミングで「〇〇歳で年金を受け取ります」という告知をする必要はありません。
65歳以降の年金を受け取りたいタイミングで年金請求書と繰下げ申出書を提出すれば繰下げ受給の手続きができます。
この繰下げ受給を利用するために、65歳以降も年金をもらわずに待機することを「繰下げ待機」といいます。
ただし、繰下げ待機をしていても、予想外にまとまったお金が必要になることもあるでしょう。
その場合は、繰下げ受給をせずにさかのぼって本来の年金を一括で受け取ることが可能です。
たとえば、繰下げ待機をしている69歳の人が急にまとまったお金が必要になった場合、請求をすれば65歳から69歳までもらう予定だった年金を一括で受け取れます。
この場合「繰下げ受給」とはならないため、70歳以降に毎年受け取る年金は65歳時点から受け取りを開始した場合にもらう年金と同額です。
ただし、過去にさかのぼって年金を一括でもらう場合に制度上の問題点があります。それは、基本的に「年金が5年間で時効となる」ことです。
そのため、繰下げ待機をしている73歳の人が、繰下げ申出をせずに本来の年金を一括でもらおうとすると、基本的には68〜73歳までの5年間分の年金しか受け取れません。
2. 2023年4月からの「特例的な繰下げみなし増額制度」とは何か
2023年4月からは、「特例的な繰下げみなし増額制度」が施行されます。
「特例的な繰下げみなし増額制度」とは、70歳到達後に繰下げ申出をせずにさかのぼって本来の年金を受け取ることを選択した場合でも、請求の5年前の日に繰下げ申出したものとみなす制度です。
71歳まで繰下げ待機し、71歳時点で繰下げ申出をせずに本来の年金を受け取ることを選択した人の場合で、「特例的な繰下げみなし増額制度」をシミュレーションしてみましょう。なお、シミュレーションの前提として65歳から受け取りを開始した場合にもらえる年金は年間180万円とします。
日本年金機構によると、シミュレーション結果は以下のとおりです。
2/3

出所:日本年金機構「令和5年4月から老齢年金の繰下げ制度の一部改正が施行されました」
66歳時点(71歳-5歳)で繰下げ申出したものとみなすため、年間の年金額は195万円(180万円×108.4%)に増額します。
そのため、66歳〜71歳までの5年間分である975万円(195万円×5年間)を一括で受け取ることが可能です。
また、72歳以降に受け取れる年金額は年間195万円(66歳から受給を開始した場合と同額)となります。
特例的な繰下げみなし増額制度の対象となる人は、基本的に2023年3月31日時点で71歳未満の人になります。
また、老齢基礎・老齢厚生年金の受給権を取得した日が2017年4月1日以降の方となります。
3. 「特例的な繰下げみなし増額制度」の手続きはどうするのか
「特例的な繰下げみなし増額制度」を利用する時には手続きが必要です。
日本年金機構のHPから「年金請求書」と「老齢年金の受取方法確認書(老齢年金の繰り下げ意思についての確認)」をダウンロードして提出します。
「老齢年金の受取方法確認書(老齢年金の繰下げ意思についての確認)」の書式は以下のとおりです。
3/3

出所:日本年金機構「初めて老齢年金を請求するとき」
希望する受取方法にチェックを入れて提出します。
提出先は年金事務所です。近くの年金事務所は日本年金機構のHPから検索できます。
「特例的な繰下げみなし増額制度」の詳細について悩む場合には、お近くの年金事務所または街角の年金相談センターへ相談するといいでしょう。
4. 年金の繰下げ受給まとめ
年金は生きている限り同水準の金額をもらえる「長生きリスクに備える保険」です。
繰下げ受給により年間にもらえる金額を増やせば、生きている限りその年金額を受け取れます。
寿命によっては損をすることもありますが、長生きしたときのことを考えると繰下げ受給で年金額を増やすメリットはあるでしょう。また、繰下げ待機中にまとまったお金が必要になった場合でも「特例的な繰下げみなし増額制度」を使う方法が選択できるようになりました。
一方で、繰下げ受給が本当に得になるかは個人差があるため、慎重に検討することが大切です。
今回の内容を参考に、繰下げ受給についてまずは詳しく調べてみましょう。



参考資料
苛原 寛


