


公的年金の受給スタートは原則65歳。みなさんは年金暮らしがスタートしたあとのお金事情について考えたことはありますか?
理想のセカンドライフは人それぞれですが、近頃流行りの「FIRE」に成功し、早期退職して悠々自適な生活を……、とシナリオ通りに進む人は少ないでしょう。
勤め先の定年が60歳であれば、年金受給が始まる65歳までは何らかの形で働き続ける人も増えていますね。
今回は、65歳以上のリタイア世帯の仕事とお金事情を触れていきたいと思います。就業率・ひと月の生活費、そして貯蓄額に関するデータを確認し現状について見ていきましょう。
【注目記事】年金を増やしすぎた夫婦を待つ悲劇。手遅れになる前に知っておくべき繰下げ受給の仕組み
1. 【年金世代】老後は何歳まで働き続ける?
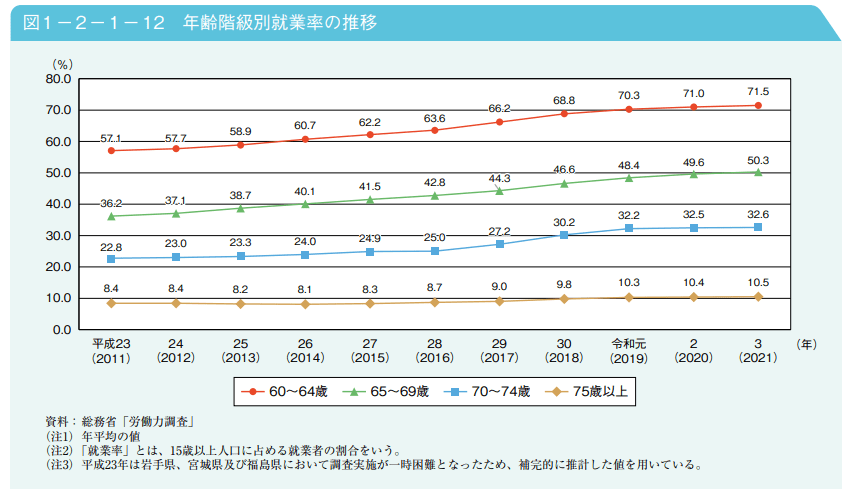
まずはシニア世代の就業率を見ていきましょう。2022年9月19日に公表された総務省の資料から、高齢者の就業率の推移を確認します。
1/6
出所:総務省「統計トピックス No.129 統計からみた我が国の高齢者 」
2021年時点での就業率は、60歳代前半で71.5%、60歳代後半は50.3%です。2011年と2021年を比べると10年間で大きく上昇していますね。
老後資金を少しでも貯めたい、気力・体力を維持するために社会との接点を持ちたいなど、働き続ける理由は人それぞれでしょう。
シニア世代の就労を後押しする制度が整いつつあり、今後もグラフの就業率は右肩上がりで推移することが考えられそうですね。とはいえ、現役時代と異なり、ときには健康面との相談が必要となるケースもあるでしょう。
そこで頼りになるのは、やはり「貯蓄」ですね。次では65歳以降世帯の貯蓄事情を眺めていきます。
2. 【老齢年金世代】65歳以降世帯「みんなの貯蓄」平均は?
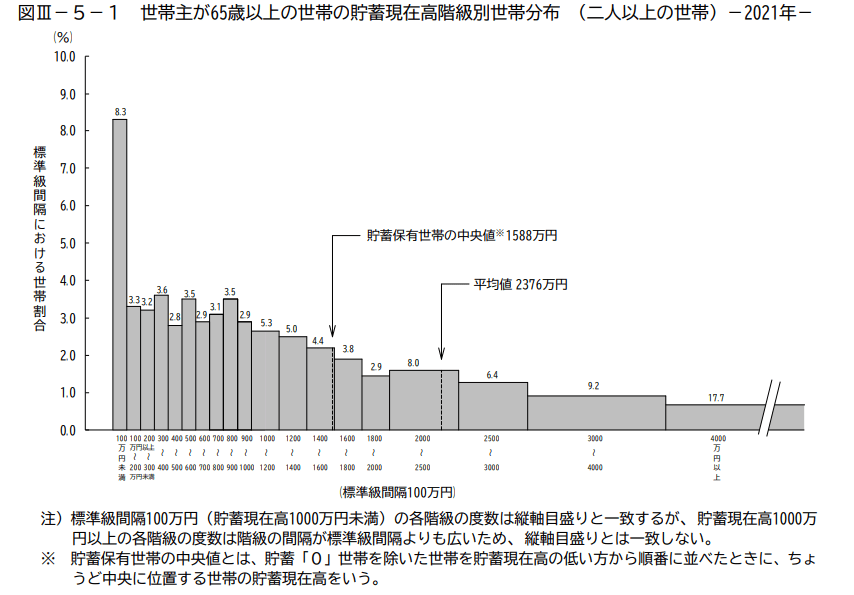
次は、総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)平均結果-(二人以上の世帯)」から、世帯主が65歳以上の二人以上世帯の貯蓄現在高を見てみましょう。
2/6
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)平均結果-(二人以上の世帯)」
65歳以上・二人以上世帯の、全体の貯蓄平均は2376万円。
とはいえ、これは一部の富裕層から貯蓄ゼロ世帯も含めた、あくまでも平均額です。より実態に近い中央値で見ると1588万円ですね。
3. 【老齢年金世代】65歳以上・リタイヤ世帯「貯蓄額の平均は?」
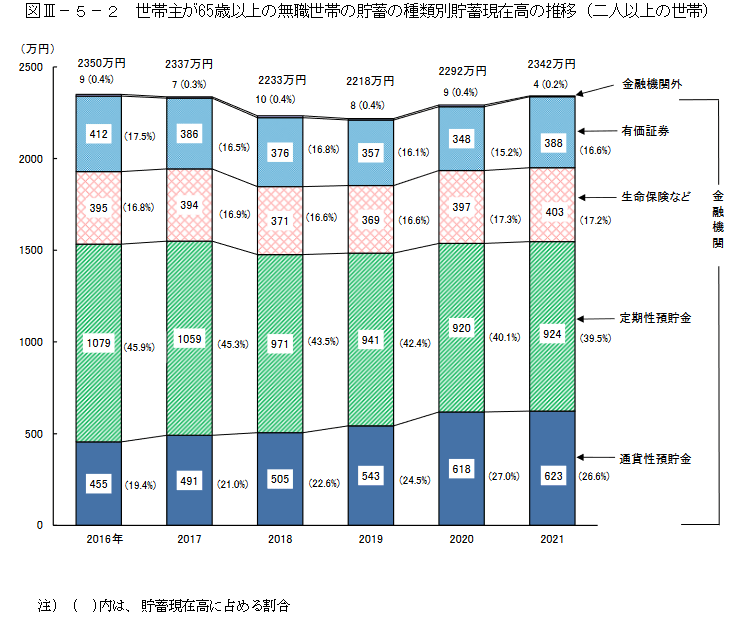
では、65歳以上世帯の貯蓄事情を「リタイア世帯」だけに絞って確認します。
3/6
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)平均結果-(二人以上の世帯)」
2021年の「65歳以上・無職世帯(二人以上世帯)」の貯蓄現在高は2342万円。2016年は2350万円と、直近5年間では金額に大きな変化がありません。
2021年の貯蓄現在高の内訳をみると、7割を通貨性預貯金と定期性預貯金が占めています。つまり、銀行などの預貯金中心ですね。
基本的に元本が保証される点で預貯金に信頼を寄せる人は多いでしょう。とはいえ低金利が続くいま、預貯金だけではお金を殖やすことには繋がりにくいといえます。
老後に向けた資産形成には、お金を「眠らせることなく」、活用する方法を検討していく発想も必要となりそうですね。
4. 【老齢年金世代】65歳以上・リタイヤ世帯「月の生活費の平均は?」
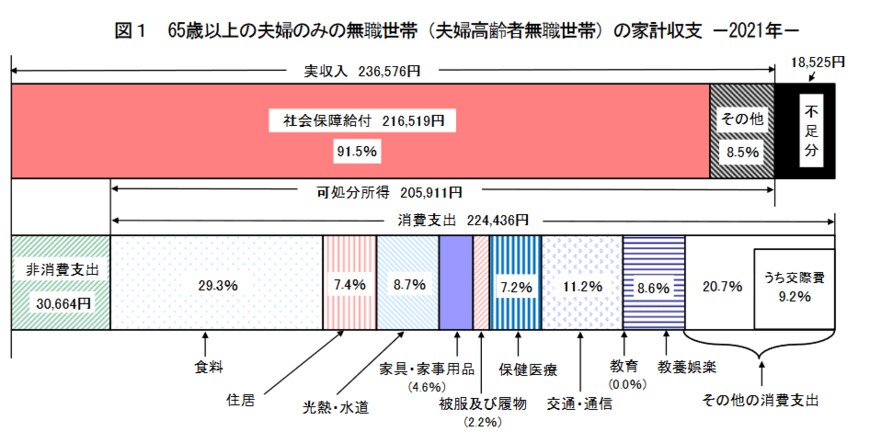
次に、総務省「家計調査報告 家計収支編 2021年(令和3年)平均結果の概要」では、「65歳以上の夫婦のみの無職世帯」の家計収支に関する統計がでています。
4/6
出所:総務省「家計調査報告 家計収支編 2021年(令和3年)平均結果の概要」
4.1 65歳以上・リタイア世帯「家計の収支」
実収入:23万6576円(うち社会保障給付:21万6519円)
支出合計:25万5100円
- 消費支出:22万4436円
- 非消費支出:3万664円
不足分:1万8525円
65歳以降・リタイア世帯の収入を見ていくと、社会保障給付、すなわち公的年金が約9割と大きな割合を占めています。上記に記載がある21万6519円はあくまで平均額になるため注意が必要です。
公的年金(社会保障給付)は、現役時代の働き方や収入によって変わるため、ご自身がどんな年金を受給できるかを確認しておく必要があるでしょう。
上記のグラフでは「65歳以上・無職世帯」のひと月の支出は、合計25万5100円でした。この場合だと毎月の収支は1万8525円の赤字(不足分)になってしまいます。
支出の中身を詳しく見ていきましょう。支出の部分で1番大きな割合を占めているのが「食費」6万5789円です。2番目に「交通・通信費」、3番目に「光熱・水道費」です。
ここ最近では電気代の値上がりにより、光熱費が家計を圧迫している家計も多いのではないでしょうか。その他にも物価上昇。現在の日本に住んでいる限り、避けられないものです。
そして歳を重ねると健康面での不安が増えます。世帯や人によっては保健医療費が増える可能性があります。そして注意していただきたいのは老後の必要経費ともいえる「介護費用」が含まれていない点もおさえておく必要がありますね。
5.【老齢年金】国民年金・厚生年金「みんなの年金月額」
さて、老後の暮らしの柱となるのは「老齢年金」ですね。老後に受け取る年金額は現役時代の年金加入状況により個人差があります。ここでは、国民年金・厚生年金の受給額事情を見てみましょう。
5.1 国民年金「みんなの年金月額」
5/6
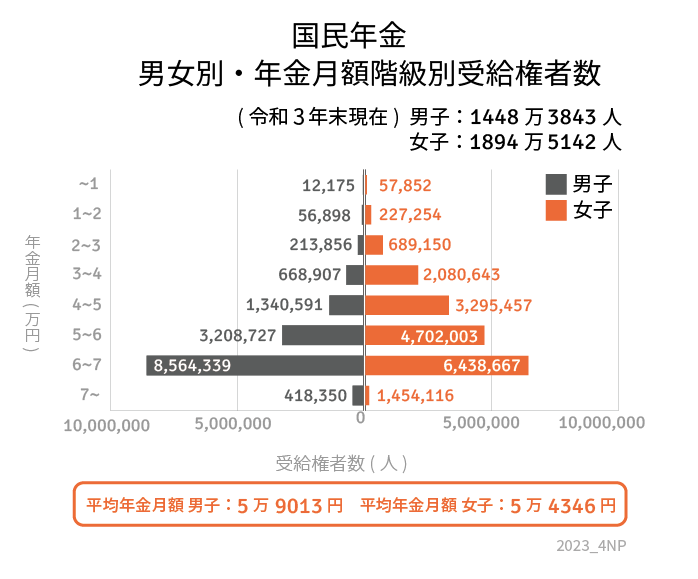
出所: 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
男女全体平均月額:5万6368円
- 男性平均月額:5万9013円
- 女性平均月額:5万4346円
5.2 厚生年金「みんなの年金月額」
6/6
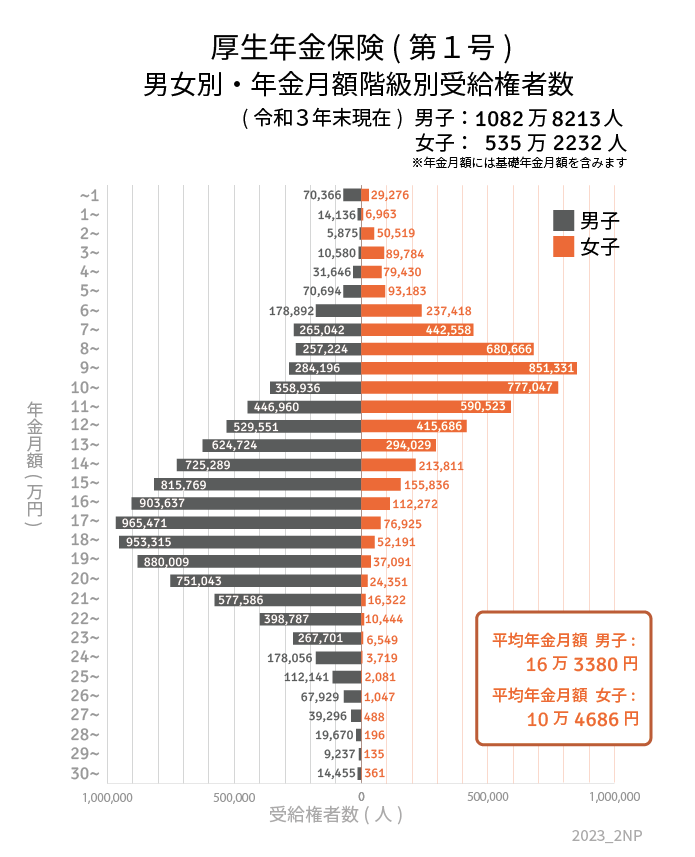
出所: 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
男女全体平均月額:14万3965円
- 男性平均月額:16万3380円
- 女性平均月額:10万4686円
自営業やフリーランス、専業主婦(主夫)などが受け取る国民年金の平均月額は男女ともに5万円台。会社員などが受け取る厚生年金の平均月額は男性16万円台、女性10万円台と男女差がありますね。
老齢年金の受給額は、現役時代の年金加入状況により変わります。また、厚生年金の場合は現役時代の収入が年金加入期間とともに受給額を左右します。
老後を見据えたマネープランは、まずは年金見込額の把握から。「ねんきんネット」や「ねんきん定期便」で自分はどのくらいもらえそうかチェックをしておきましょう。
6. 老齢年金だけで暮らせる世帯は少数派!「資産の寿命」を延ばす工夫を
今回は、65歳以上のリタイア世帯について、貯蓄・生活費・年金額について見ていきました。
老後に受け取る年金額は、現役時代の年金加入状況により人それぞれ。また、ひと月に必要となる生活費も世帯によって異なります。とはいえ、公的年金だけで暮らしていける世帯は決して多くはないでしょう。
長寿時代の到来により、健康寿命とともに「資産の寿命」についても意識していけるとよいですね。資産運用で「お金に働いてもらう」発想を持つのも有益な選択肢の一つといえるでしょう。
「つみたてNISA」や「iDeCo(イデコ:個人型確定拠出年金)」など、税制優遇制度の活用を検討するのも一案です。


参考資料
- 総務省「統計トピックス No.129 統計からみた我が国の高齢者 」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)平均結果-(二人以上の世帯)」
- 総務省「家計調査報告 家計収支編 2021年(令和3年)平均結果の概要」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
長井 祐人


