新年度がスタートしましたね。
新社会人となり、緊張しつつも、初任給の使い道を考えてワクワクしている方もいるのではないでしょうか。
貯蓄や将来に向けた資産形成について考え始める方もいるでしょう。
人生100年時代。人生のキャリアについても長期的な目線で考える必要がありそうです。
厚生労働省が公表している「令和3年簡易生命表の概況」によると、女性の平均寿命は87.57歳。
一方で、女性の健康寿命は令和元年の統計で75.38歳となっています。
1/4

出所:厚生労働省「健康寿命の令和元年値について」
男性は、平均寿命が81.41歳、健康寿命が72.68歳です。男性よりも女性は長生きする傾向があることが読み取れますね。
平均寿命とは「0歳における平均余命」のことを指し、健康寿命とは「健康上の問題で日常生活が制限されることなく生活できる期間」と定義されています。
平均寿命と健康寿命の差は日常生活に制限のある「健康ではない期間」を意味しています。医療費や介護費の負担が増える期間ともいえるでしょう。
女性の場合、平均寿命と健康寿命の差は約12年と、男性と比較すると長くなっています。
健康で長生きできれば嬉しいことですが、高齢になるにつれて健康上の問題が起こりやすくなります。要介護状態になった場合には、周囲のサポートが必要になるケースも想定されるでしょう。
そこで今回は、シニア女性がどのくらい公的年金を受け取っているのかを、厚生労働省の最新資料をもとに確認をしていきます。
【注目記事】厚生年金だけで【月平均25万円以上の年金収入】の羨ましい人は日本に何パーセントいるか
1. 【公的年金の仕組み】ライフコースによって老後に受け取れる年金の種類が違う
日本の公的年金は、「国民年金」と「厚生年金」の2階建て構造になっています。
2/4

出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1.1 【1階部分】国民年金
- 加入対象:日本に住む20歳から60歳未満の方
- 保険料:一律(年度によって変更が入ります)
1階部分の「基礎年金(国民年金)」は、国内に住む20歳から60歳までの方を加入対象とします。毎月の保険料は一律です(自営業者や扶養されている配偶者などが該当)。
また、国民年金の保険料や年金額には毎年度調整が入り、金額が変動します。
賃金スライドや物価スライドをもとに改定率が定められ、その年の4月から適用されます。
1.2 【2階部分】厚生年金
- 加入対象:会社員や公務員など
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料によって決定。国民年金に上乗せで支給。
2階部分の厚生年金は、「基礎年金(国民年金)」に上乗せして、公務員や会社員などが加入する年金制度です。
国民年金は、保険料の額も将来もらえる金額も定額になっていますが、厚生年金の場合は、収入に応じた保険料を納付するため、将来もらえる年金額も現役時代の収入や厚生年金の加入期間に基づいた金額になります。
このように、現役時代に加入する年金制度は、ライフコースに応じて異なります。
2. 【年金月額】女性の「厚生年金」はいくら?平均と個人差
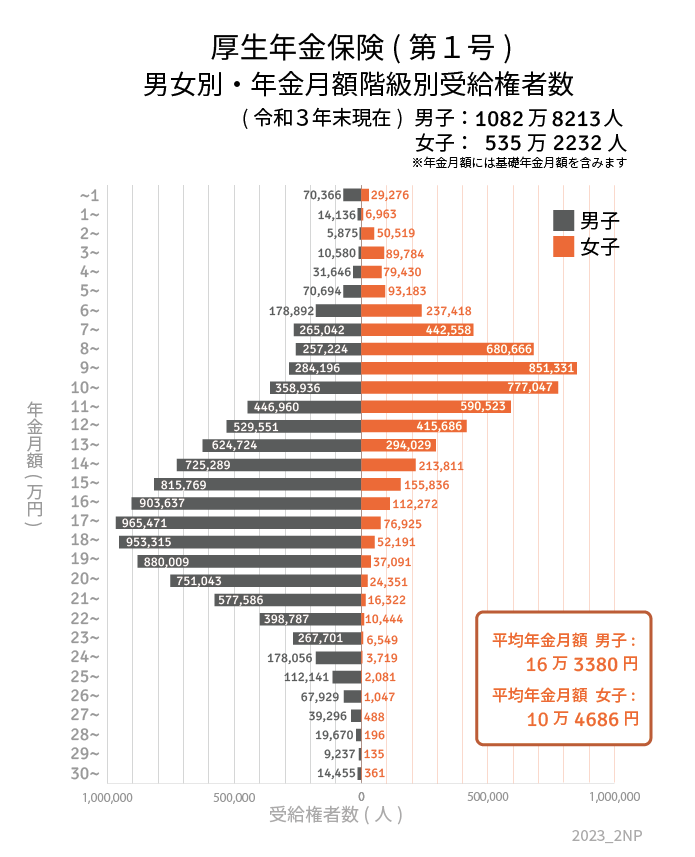
厚生労働省年金局の「令和3年度 厚生年金保険・国民年金事業の概況」を参考に、女性の厚生年金受給額(月額)をみていきましょう。
2.1 「厚生年金」女性の月額平均は10万4686円
同資料では、女性が受給する厚生年金の平均月額は10万4686円となっています。
実際にはいくらの厚生年金を受け取っている人が多いのでしょうか。受給権者数を1万円刻みで確認していきます。
3/4
出所:厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」をもとに、LIMO編集部作成
2.2 女性の厚生年金受給額の分布
- 1万円未満:2万9276人
- 1万円以上~2万円未満:6963人
- 2万円以上~3万円未満:5万519人
- 3万円以上~4万円未満:8万9784人
- 4万円以上~5万円未満:7万9430人
- 5万円以上~6万円未満:9万3183人
- 6万円以上~7万円未満:23万7418人
- 7万円以上~8万円未満:44万2558人
- 8万円以上~9万円未満:68万666人
- 9万円以上~10万円未満:85万1331人
- 10万円以上~11万円未満:77万7047人
- 11万円以上~12万円未満:59万523人
- 12万円以上~13万円未満:41万5686人
- 13万円以上~14万円未満:29万4029人
- 14万円以上~15万円未満:21万3811人
- 15万円以上~16万円未満:15万5836人
- 16万円以上~17万円未満:11万2272人
- 17万円以上~18万円未満:7万6925人
- 18万円以上~19万円未満:5万2191人
- 19万円以上~20万円未満:3万7091人
- 20万円以上~21万円未満:2万4351人
- 21万円以上~22万円未満:1万6322人
- 22万円以上~23万円未満:1万444人
- 23万円以上~24万円未満:6549人
- 24万円以上~25万円未満:3719人
- 25万円以上~26万円未満:2081人
- 26万円以上~27万円未満:1047人
- 27万円以上~28万円未満:488人
- 28万円以上~29万円未満:196人
- 29万円以上~30万円未満:135人
- 30万円以上~:361人
※厚生年金の金額は基礎年金(国民年金)を含む
もっとも人数の多かった厚生年金の受給額は「9万円以上~10万円未満」です。
国民年金より手厚い印象のある厚生年金ですが、この年金額では生活費として心もとない金額に感じる方も多いのではないでしょうか。
3. 【年金月額】女性の「国民年金」はいくら?平均と個人差
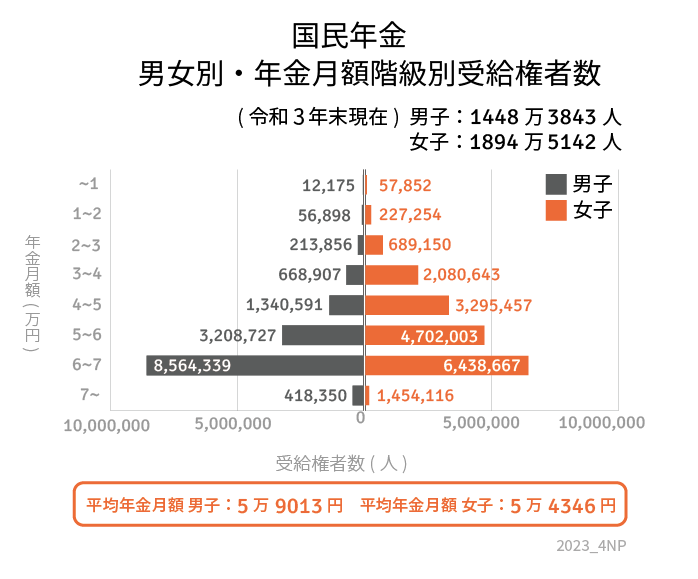
厚生労働省年金局の「令和3年度 厚生年金保険・国民年金事業の概況」を参考に、女性の国民年金受給額(月額)をみていきましょう。
3.1 「国民年金」女性の月額平均は5万4346円
同資料によると、女性が受給する国民年金の平均月額は5万4346円となっています。こちらも、実際にはいくらの厚生年金を受け取っている人が多いのか、受給権者数を1万円刻みで確認していきます。
4/4
出所:厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」をもとに、LIMO編集部作成
3.2 女性の国民年金受給額の分布
- ~1万円未満:5万7852人
- 1万円~2万円未満:22万7254人
- 2万円~3万円未満:68万9150人
- 3万円~4万円未満:208万643人
- 4万円~5万円未満:329万5457人
- 5万円~6万円未満:470万2003人
- 6万円~7万円未満:643万8667人
- 7万円以上:145万4116人
最も人数の多かった国民年金受給額は「6万円~7万円未満」でした。
平均月額で比較すると、厚生年金「10万4686円」に対して、国民年金は「5万4346円」と約半分の受給額となっています。
4. 自分の老後の必要資金を把握しよう!
シニア女性の年金受給額について確認してきました。
年金の給付水準自体は賃金や物価を考慮した上で毎年見直されますが、今、シニア女性がどの程度の年金を受け取れているかを知ることで、老後に向けた資産形成の参考になるのではないでしょうか。
冒頭で「平均寿命」をみていただいたとおり、女性は長生きする傾向があり、その分老後の必要資金がふえると考えられます。
また、結婚や出産、子育て、親の介護などのライフイベントからキャリアプランを変えるケースや休職した時期がある場合は、年金の加入期間が短くなり、将来の年金額も少なくなりやすいです。
夫婦の場合は配偶者との合計となりますが、独身世帯の場合はより一層、将来の資金について計画的な備えが必要でしょう。
より具体的な年金見込み額は、「ねんきん定期便」や日本年金機構の「ねんきんネット」で確認することができます。
厚生労働省の「公的年金シミュレーター」では、これからの働き方に応じた年金受給額を試算することもできますので、活用してみてくださいね。
新しい季節、生活を見直す良い機会と考え、できることから行動してみましょう。



参考資料
- 厚生労働省「令和3年簡易生命表」
- 公益財団法人生命保険文化センター「健康寿命とはどのようなもの?」
- 厚生労働省「健康寿命の令和元年値について」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「あなたの年金記録・年金見込額が「ねんきんネット」でわかります!」
- 厚生労働省「公的年金シミュレーター」
仲宗根 梨世