
配偶者の扶養になっている人の年収が一定額を超えると、社会保険料の負担が発生し手取りが少なくなる、いわゆる「106万円の壁」「130万円の壁」問題について、政府は対策を検討しています。
社会保険料の負担によって「働き損」が生じることで、労働時間を抑えて働くと、本人は能力が発揮できず、社会にとっては「人手不足」につながります。
社会保険の加入は保険料負担に目が行きがちですが、年金が増え、保障が厚くなるなど、メリットも多くあります。
そこで、「保険料の負担はいくらか」「年金はいくら増えるのか」、具体的な数字を出して検証してみたいと思います。
【注目記事】厚生年金だけで【月平均25万円以上の年金収入】の羨ましい人は日本に何パーセントいるか
1.「年収の壁」問題とは
パートで働く主婦などが、労働時間を調整する原因となっている「年収の壁」はどうしてできたのか、制度をおさらいしておきましょう。
1.1 130万円の壁
会社員や公務員の配偶者で、年収130万円未満、かつ被保険者の年収の2分の1未満の人は、健康保険の被扶養者、国民年金第3号被保険者となり、これらの社会保険料を負担する必要はありません。
社会保険料は収入の約14%に相当するため、年収130万円を境に、社会保険料を負担しなくていい人と負担しなければならない人で手取りに差がつき、130万円を超えた人は“働き損”になってしまいます。これが「130万円の壁」です。
1.2 106万円の壁
年収130万円を超えなくても、次の条件にあてはまる場合は、社会保険(健康保険・厚生年金保険)に加入しなければなりません。
- 従業員数が101人以上の会社(特定適用事業所)で働いている
- 1週間あたりの決まった労働時間が20時間以上であること
- 1ヵ月あたりの決まった賃金が8万8000円以上であること
- 2ヵ月を超える雇用の見込みがあること
- 学生でないこと
※参考:社会保険適用拡大 特設サイト|厚生労働省
※2024年10月から、従業員数が51人以上の会社(特定適用事業所)まで適用範囲が広がります。
「1ヵ月あたりの決まった賃金が8万8000円以上」というのは、年収にすると「約106万円」になるので、条件に当てはまる人は「106万円の壁」となります。
2. 社会保険に加入するとどうなる?社会保険料や税金を試算
ここからは、社会保険(健康保険・厚生年金保険)に加入することで、いくら保険料を払うのか、将来いくら年金が増えるのか、具体的な数字を出してイメージしてみたいと思います。
<パート収入月10万円(年収120万円)、10年間社会保険に加入した場合>
条件:40歳~50歳の10年間、勤務地東京都、協会けんぽに加入、令和5年度の保険料率、年金額をもとに計算
2.1 保険料の負担
社会保険に10年間加入した場合の保険料の負担を扶養のままでいた場合と比較します。
- 健康保険料+介護保険料・・・5792円(年額6万9504円)
- 厚生年金保険料・・・8967円(年額10万7604円)
計17万7108円(年額)
17万7108円×10年間=177万1080円
扶養のままでいた場合と比べて、10年間で177万1080円の保険料負担があります。
2.2 税金の負担
社会保険に10年間加入した場合の税金の負担を扶養のままでいた場合と比較します。
扶養のままの場合
【所得税の計算】
年収120万円-55万円(給与所得控除)-7200円(社会保険料控除)-48万円(基礎控除)=16万2000円(課税所得)※1000円未満切捨て
16万2000円×5%(税率)=8100円
※社会保険料控除は雇用保険料の7200円のみ
【税金の計算】
所得税・・・8100円
住民税・・・2万3600円
10年間の税金負担 31万7000円
※「中央区|住民税額シミュレーション」を使用して試算
社会保険に加入した場合
【所得税の計算】
年収120万円-55万円(給与所得控除)-18万4308円(社会保険料控除)-48万円(基礎控除)=-14308円(マイナスなので所得税は0円)
※社会保険料控除は健康保険、介護保険、厚生年金保険、雇用保険を合計したもの
【税金の計算】
所得税・・・0円
住民税・・・6700円
10年間の税金負担 6万7000円
※「中央区|住民税額シミュレーション」を使用して試算
扶養のままでいた場合と比べて、10 年間で25万円税金の負担が軽くなります。
2.3 保険料と税金を合わせて比較
1年間の保険料と税金(年収120万円)1/3

出所:筆者作成
※雇用保険は同額であるため除いています。
以上のことから、扶養のままでいる場合と、社会保険に加入した場合とでは、社会保険に加入した場合の方が10年間で152万1080円負担が増えます。
3. 厚生年金に「月10万円」加入すると10年で年金月額はいくら増える?
厚生年金に加入すると、年金生活に入ったときに基礎年金(国民年金)に加えて厚生年金の報酬比例部分が受け取れます。
どのくらい増えるのか、以下の計算式に当てはめて金額を出してみましょう。
3.1 <厚生年金の報酬比例部分>
平均標準報酬額×5.481/1000×加入月数
※5.481は生年月日ごとの乗率
※平均標準報酬額10万円として計算
10万円×5.481/1000×120ヵ月(10年)=6万5772円
扶養のままでいた場合と比べて、6万5772円年金額が増えました。
まとめると、扶養のままでいる場合よりも152万1080円負担が増え、年金額は6万5772円増えました。
つまり年金を約23年もらい続ければ元が取れる計算になります。65歳で受給開始した場合、88歳以上生きれば得をすることになります。
4. 社会保険加入のメリット3つ
社会保険に加入することのメリットは年金額が増えるだけではありません。次のようなメリットもあります。
- 障害年金・遺族年金の保障が充実する
- 傷病手当金・出産手当金が受け取れる
- 保険料が折半になる
4.1 社会保険加入のメリット1.障害年金・遺族年金の保障が充実する
2/3
出所:厚生労働省「社会保険適用拡大特設サイト」
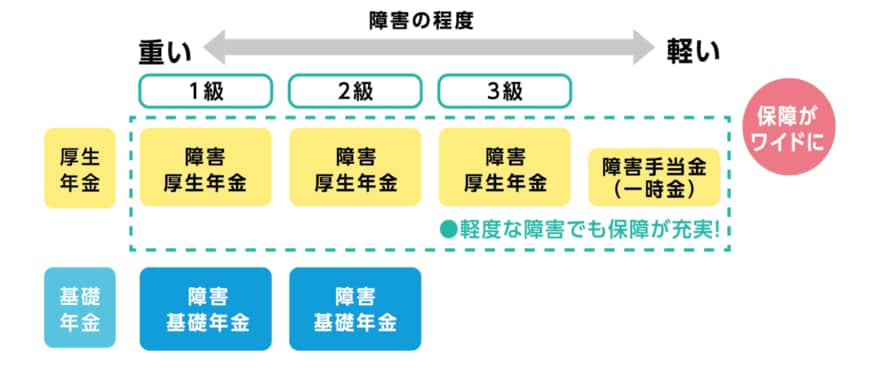
老齢年金だけでなく、障害年金と遺族年金の給付も上乗せされます。
障害基礎年金は、障害等級1、2級でないと受給できませんが、障害厚生年金では障害等級3級でも受給できます。また、3級より軽い一定の障害のときに支給される障害手当金(一時金)もあります。
遺族基礎年金は、子のいる配偶者または子でないと受給できませんが、遺族厚生年金は、子の有無は関係なく配偶者および子が受給でき、配偶者や子がいない場合は父母や孫、祖父母まで受給できる可能性があります。
4.2 社会保険加入のメリット2.傷病手当金・出産手当金が受け取れる
3/3
出所:厚生労働省「社会保険適用拡大特設サイト」
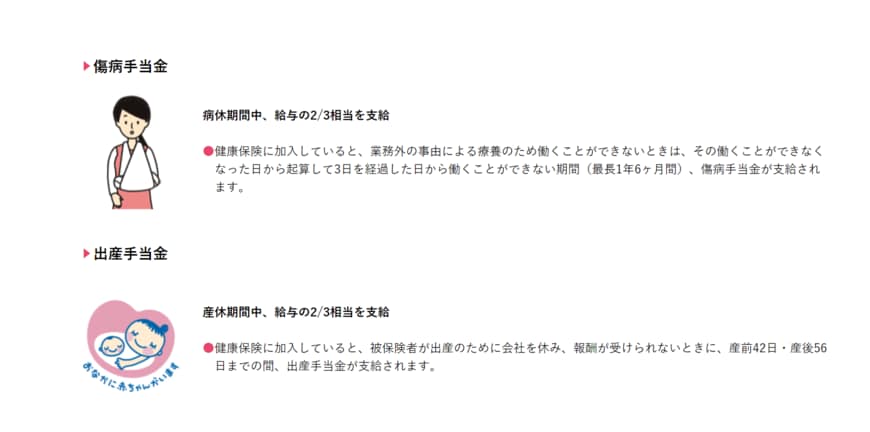
健康保険からは傷病手当金、出産手当金が支給されます。
被保険者が業務外のケガや病気で働けなくなったときに、働けなくなった日から起算して3日を過ぎた日から働くことができない期間(最長1年6ヵ月)、給与の2/3相当額の傷病手当金が支給されます。
被保険者が出産のために会社を休み、給料が支払われないときに、産前42日、産後56日までの間、給与の2/3相当額の出産手当金が支給されます。
4.3 社会保険加入のメリット3.保険料が折半になる
これは「国民健康保険・国民年金」との比較ですが、「国民健康保険・国民年金」から「健康保険・厚生年金保険」に切り替わると、保険料は給料からの天引きとなり、会社が半分負担してくれます。
保険料の負担は軽くなるのに、年金額が増額されるなど、保障は充実します。
5. 年収の壁にとらわれない働き方の検討を
「年収の壁」を超えたことで、社会保険に加入しなければならなくなったケースでは、これまでの扶養のままでいるメリット(保険料の負担がない)と比較して、損をしている気分になるかもしれません。
実際、負担する保険料と増える年金額の比較では、23年で元がとれる試算結果となりました。あまりお得ではないと思われたかもしれません。
しかし、この試算は10年間ずっと同じ年収で計算しています。これは現実的ではないように思えます。一度壁を超えたら、年収を増やしていこうと考えるのではないでしょうか。
手取りの減少など気にならないくらい年収が増えれば、社会保険の加入のメリットも大きくなります。また、お金の面だけでなく、やりがいが得られるケースもあるので、年収の壁に囚われない働き方ができるといいですね。



参考資料
- 厚生労働省「社会保険適用拡大 特設サイト」
- 全国健康保険協会「令和5年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「障害年金」
- 日本年金機構「遺族年金の制度」
- 東京都中央区「あなたの個人住民税がいくらになるか試算できます」
- 全国健康保険組合「傷病手当金」
- 全国健康保険協会「出産に関する給付」
石倉 博子