


厚生労働省「令和4年賃金構造基本統計調査 結果の概況」によれば、40~50歳代の平均月給は以下の通りでした(2023年3月17日公表)。
1/5

出所:厚生労働省「令和4年賃金構造基本統計調査 結果の概況」
平均月給:男性・女性
- 40歳代前半:36万3600円・27万5600円
- 40歳代後半:38万8100円・27万8500円
- 50歳代前半:41万900円・27万9200円
- 50歳代後半:41万6500円・28万円
男性は年々上がっていますが、女性は28万円前後となっています。
ただこちらは全体の平均となっており、職種や業種、会社規模、雇用形態などによって月給はさまざまでしょう。
特に今の40~50歳代は「就職氷河期世代」といわれ、大卒でも新卒で正規雇用に就くのが難しい年代でした。
40~50歳代になると老後に備えて貯蓄することが重要となってきますが、40歳代、50歳代の貯蓄の状況はどうでしょうか。詳しく見ていきましょう。
40歳代「貯蓄ゼロ」の割合は?平均と中央値を確認
今回は40歳代の貯蓄を確認しながら、40歳代「貯蓄ゼロ」の割合を「単身世帯・二人以上世帯」に分けて確認しましょう。
【40歳代の貯蓄】単身世帯
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」によると、40歳代・単身世帯の貯蓄の平均は657万円、より実態に近い中央値は53万円です。
2/5

出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査] 令和4年調査結果」をもとにLIMO編集部作成
また、貯蓄ゼロの割合は35.8%となっており、約3人に1人は貯蓄がありません。
分布を見ると約半数が貯蓄100万円未満であり、世帯間の経済格差が大きいのがわかります。
会社内では中堅からベテランの時期であり、役職や勤務先によって、経済格差が生じやすいのかもしれません。また、就職氷河期世代という点が関係しているともいえるでしょう。
【40歳代の貯蓄】二人以上世帯
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」によると、貯蓄平均は825万円、中央値は250万円。
3/5

出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和4年調査結果」をもとにLIMO編集部作成
40歳代二人以上世帯の貯蓄ゼロの割合は26.1%となっており、約4世帯に1世帯が貯蓄ゼロです。
300万円未満の世帯が約半数ある一方で、1000万円以上の世帯が約25%を占めます。
40歳代で二人以上世帯では、小学生から高校生の子どもを育てる家庭が多く、教育費の支出が多い時期です。
夫婦で働く場合、収入が増えますが、教育費の支出が多いと貯蓄は難しいかもしれません。
50歳代「貯蓄ゼロ」の割合は?平均と中央値を確認
では、50歳代の貯蓄と「貯蓄ゼロ」の割合を「単身世帯」「二人以上世帯」に分けて、確認しましょう。
【50歳代の貯蓄】単身世帯
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」によると、平均値は1048万円ですが、中央値53万円と約1000万円の開きがあります。
4/5
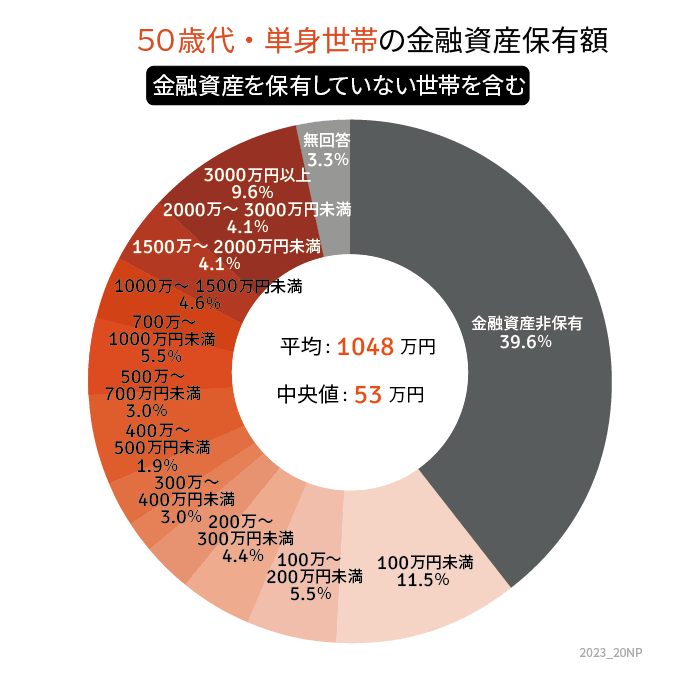
出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査] 令和4年調査結果」をもとにLIMO編集部作成
50歳代単身世帯の貯蓄ゼロの割合は39.6%です。
40歳代より平均は増えていますが、貯蓄ゼロ世帯も増えています。
【50歳代の貯蓄】二人以上世帯
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」によると、平均値は1253万円ですが、中央値350万円です。
5/5

出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和4年調査結果」をもとにLIMO編集部作成
50歳代二人以上世帯の貯蓄ゼロの割合は24.4%でした。
50歳代の二人以上世帯では夫婦共働きだったり、片方が管理職だったりするご家庭もあるでしょう。
一方で、50歳代前半は子どもが高校や大学に入学する時期で、教育費を中心に出費が増えます。
収入や子どもの進学状況、ローンの返済状況などさまざまな要因によって、世帯間の格差が出やすい時期です。
現役時代から行いたい老後資金対策3つ
40歳代、50歳代は貯蓄額の差が顕著に出る時期です。
現役時代から老後の資金対策を講じることが重要なため、早くから行いたい老後対策をご紹介します。
老後資金対策1.私的年金で備える
老後に向けて、公的年金以外に個人年金保険やiDeCoといった私的年金で備える方法があります。
個人年金保険は任意で加入する保険であり、現役時代に老後の生活資金を積み立てることができます。定期的に保険料を払い、定年退職後に一括または年金形式で受け取ることができます。
iDeCoは毎月一定額を積み立てる私的年金で、運用益に通常約2割かかる税金が非課税になります。掛け金が全額所得控除になるなどの税制上のメリットもあります。
私的年金について詳しく調べ、ご家庭に合ったものを選ぶといいでしょう。
老後資金対策2.積立投資
現役時代に積立投資を行うことで、老後の生活資金を増やすことも可能です。
たとえば、毎月一定額を投資信託で積み立てすることで、長期的な資産形成が可能です。NISA制度を利用すれば、運用益にかかる税金も非課税になります。
ただし、運用なのでリスクがあります。ご家庭にあった積立金額や商品選びを検討しましょう。
老後資金対策3.生活費の見直し
現役時代から生活費の見直しを行うことで、老後に必要な資金を貯めることができます。
特に通信費や光熱費、住居費など固定費を見直すことで、節約の効果を実感しやすくなります。
節約の習慣を身に付ければ、老後も生活費を抑えて生活することができるでしょう。
老後に向けた資産形成を少しずつはじめよう
少子高齢化が進む日本では、公的年金のみに頼る生活は難しいと言えるでしょう。
10年、20年後に老後を迎える40歳代、50歳代のうちに、老後の資金を作っておくことが大切です。
今回紹介した老後資金対策を参考にして、資産形成を検討してみてはいかがでしょうか。



参考資料
- 厚生労働省「令和4年賃金構造基本統計調査 結果の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」
宮野 茉莉子


