サラリーマン世帯の専業主婦が国民年金保険料を払わなくてよい、という制度は撤廃すべきです(経済評論家 塚崎公義)。
サラリーマン世帯の「専業主婦」は年金保険料を払わなくて良い
年金の制度は複雑ですが、本稿が問題視しているのはサラリーマン世帯(男女を問わず、公務員等を含む。以下同様)の専業主婦(専業主夫を含む。以下同様)が優遇されすぎている、ということです。
1/3
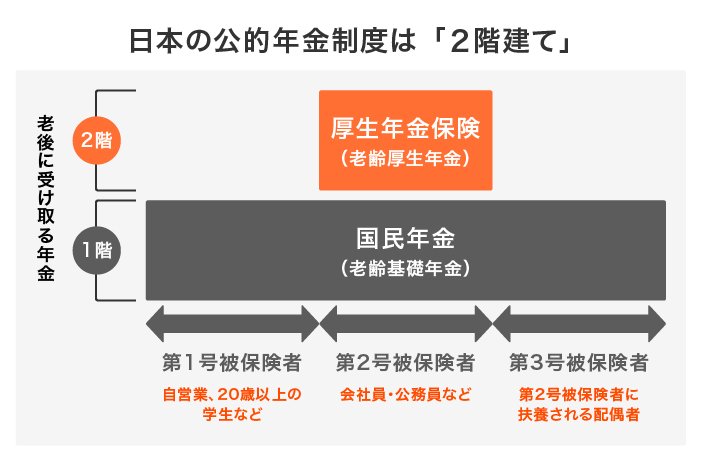
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
公的年金は国民を3つのグループに分けています。
サラリーマンは、厚生年金保険料を給料から天引きされ、老後は国民年金(老齢基礎年金と呼ばれます)と厚生年金が受け取れます。サラリーマン世帯の専業主婦は年金保険料を払わなくても、老後は国民年金を受け取れます。
それ以外の人は自分で国民年金保険料を払い、老後に国民年金を受け取りますが、保険料を払わないと老後に年金が受け取れません。年金保険料は年間約20万円(※)ですから、20歳から60歳までの40年間で約800万円支払う必要があるわけです。
この国民年金保険料は、自営業者世帯の専業主婦や独身者、さらにいうと、失業者世帯の専業主婦にも支払い義務があります。
そこでサラリーマン世帯の専業主婦にだけ支払義務がないというのは不公平だと言えるでしょう。この制度を廃止して、全員が年金保険料を支払うことにすべきです。
※参考:2023年度の「国民年金保険料」は1万6520円(月額)
国民年金保険料(2023年度):月額1万6520円・年額19万5000円
国民年金保険料について2/3

出所:厚生労働省「令和5年度の年金額改定についてお知らせします」
次では「第3号被保険者」の年金をめぐる問題点について深掘りしていきます。
【第3号被保険者の年金】労働のインセンティブを削ぐという弊害も
この制度は、不公平なだけではなく、労働のインセンティブを削ぐ、という問題点を併せもちます。それは、第3号被保険者とみなされるためには収入が130万円以下である必要があるからです。
サラリーマンの妻がパートで129万円稼いでいるとします。あと2万円収入が増えると、年間20万円の年金保険料(※)を支払う必要が出てきますので、それ以上働く意欲を持てなくなってしまうわけです。
筆者としては、「思い切って200万円稼ぐように頑張れば、手取りが今より増えるのだから、頑張りましょう」と言いたいところです。しかしそこには様々な事情がありますから、みんなが大いに稼ぐというわけにもいかないのでしょう。
※パート先で厚生年金に加入しない場合。
「年収の壁」を「年収の坂」に変える発想
サラリーマン世帯の負担を一気に増やすことに抵抗があるのであれば、次善の策として「年収の壁」を「年収の坂」に改変する、という選択肢も検討してほしいですね。
政府は、「年収の壁」が労働意欲を削いでいること問題視しており、改善策を検討しているようです。大いに期待しましょう。
たとえば、
- 年収150万円以上:専業主婦と認めず、毎年20万円の年金保険料の支払いが発生する
- 年収110万円以下:引き続き専業主婦と認める
- 年収110万円~150万円:年収が110万円を超えた分の半分を年金保険料として支払う
といったようなしくみを作るのです。そうすれば、すべての人が「多く働くほど手取りが増える」ことになるので、働く意欲を阻害しにくくなるでしょうから。
あとは、毎年少しずつ年収制限を引き下げていき、長い時間をかけて「全員が」毎年20万円ずつ払うようにしていけばよいでしょう。
上では年金保険料について記しましたが、実際には専業主婦と見なされなくなると健康保険の保険料等の支払い義務も発生します。その分についても同様の配慮が必要でしょう。
年収の「坂」を年収の「壁」だと勘違いしている人も多い?
上記のように、年金保険料等の社会保険料には年収の壁があり、サラリーマンの専業主婦は年収が130万円を超えないように注意するインセンティブとなっています。
それ以外にも年収が100万円を超えると専業主婦自身が住民税を払う必要が生じたり、年収が150万円を超えると配偶者であるサラリーマンの税金が高くなったりする点もしばしば話題となりますが、そちらはさほど心配する必要はないでしょう。
住民税については、支払い義務が生じても、最初は少額です。多く働いた方が手取りは増えるわけで、年収の「壁」ではなく「坂」といえるでしょう。
年収が150万円を超えるとサラリーマンが配偶者控除を受けられなくなり、サラリーマンの支払う所得税が増えてしまいますが、これも一気に増えるわけではありません。
配偶者特別控除なるものが別途用意されており、それも加味して考えれば、やはり年収の「坂」となっているからです。
気になるのは、これらとは別の制度で、パート等が一定以上の時間働くと厚生年金に加入させられる(※)、というものでしょう。
この場合には、やはり急に年金保険料の負担が増えるので、年収の「壁」となるからです。もっとも、老後に厚生年金が受け取れるようになるので、生涯所得的には加入しておいた方が得な場合が多いかもしれません。
※パート・アルバイトで厚生年金の加入対象となる人とは:2023年3月現在、従業員数101人以上の勤め先で、「週の所定労働時間は20時間以上」などの条件を満たす人
3/3
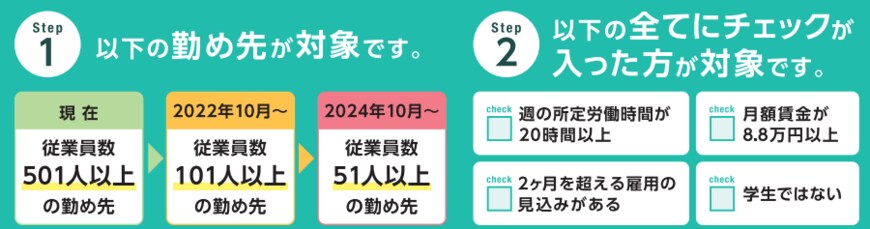
出所:厚生労働省「パート・アルバイトのみなさまへ~あなたの年金が変わる~大切なお知らせ~」
余談:各企業の家族手当は「同一労働同一賃金」に逆行する?
もう一つ、これは各企業の制度の話になりますが、従業員の配偶者が専業主婦だと扶養家族手当を支給する企業も多いようです。その場合、配偶者はその限度を超えないように注意するインセンティブを持つわけですね。
以下は余談であり、各企業の問題なので筆者が口出しするような話ではありませんが……。
「同じ仕事をしている社員には、同じ給料を支払う(同一労働同一賃金)」という考え方からすれば、扶養家族手当を廃止しても良いのではないか、と個人的に考える次第です。
本稿は、以上です。なお、本稿は厳密さより理解の容易さを優先しているため、細部が事実と異なる場合があります。


塚崎 公義