2023年度の公的年金は、67歳以下は2.2%増、68歳以上は1.9%増と、3年ぶりの増額となりました。
1/3
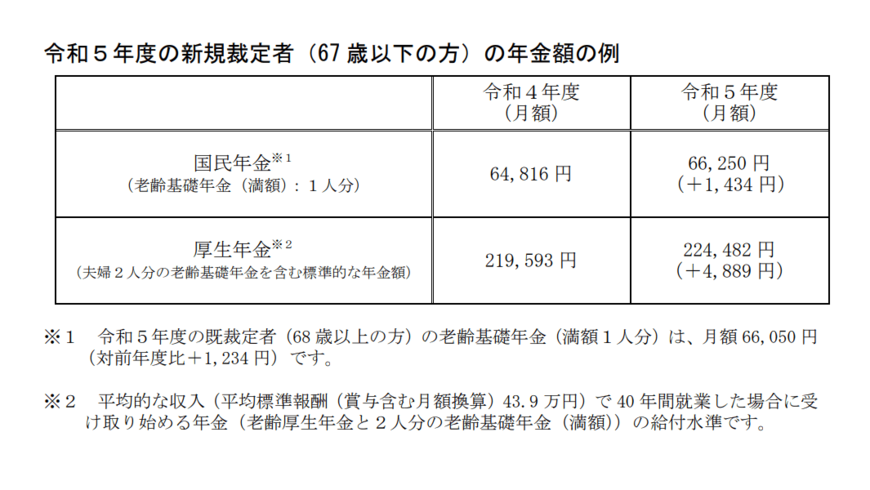
出所:厚生労働省「令和5年度の年金額改定についてお知らせします」
しかし、足元の物価上昇率と比べると伸びが小さいことから、年金に対する不安は変わらないのではないでしょうか。
個人の工夫や努力で年金を増やしていくことが、より重要となってくるでしょう。
そこで今回、国民年金の未納、未加入、免除期間があることで満額を受給できない人が、60歳になってから年金額を増やす方法をお伝えします。
【注目記事】60歳代「2000万円以上もっている」本当の割合とは?
1. 国民年金が満額もらえないケース5つ。追納できる期間は?
国民年金は日本国内に住所がある20歳以上60歳未満のすべての人が加入する年金制度です。
原則として国民年金に10年以上加入することで、65歳から老齢基礎年金が受給できます。保険料納付済期間が40年(480ヵ月)を満たしていれば、満額(2023年度は79万5000円)が支給されます。
しかし、「20歳の頃は学生であったため、保険料を納めていなかった」など、さまざまな理由で満額を受給できない人はたくさんいると思います。
なお、20歳以上の学生が強制加入となったのは1991年4月からであり、それまでは任意加入でした。
また、専業主婦も1986年3月までは任意加入であったため、それ以前に専業主婦であった人は未加入である可能性は高いといえます。
1.1<老齢基礎年金の満額がもらえない人>
- 1986年3月以前に任意加入していなかった専業主婦
- 1991年3月以前に任意加入していなかった学生
- 保険料の免除制度・特例制度・納付猶予制度を受けた人※
- 海外に居住していた期間任意加入していなかった人
- その他国民年金保険料を納めていない期間がある人
※第1号被保険者に対する産前産後の保険料免除制度は年金額の減額はありません。
保険料の未納期間がある場合、過去2年分をさかのぼって追納することができます。保険料の免除や納付猶予、学生納付特例を受けた期間がある人は10年前までさかのぼって追納することができます。
このように追納制度があることで、満額まで近づけることができますが、追納しないまま、60歳を迎えてしまった場合でも、年金額を増やすことが可能です。その方法を3つご紹介します。
2. 国民年金の任意加入制度の条件とは。増加する年金額例も解説
60歳までに、老齢基礎年金の受給資格を満たしていない場合や、40年の納付済期間がないために満額受給できない場合に、60歳から65歳までの5年間(納付月数480月まで)、国民年金に加入することで年金額を増額することができます。
これを国民年金の任意加入制度といいます。
2.1 国民年金の任意加入の条件
次の条件をすべて満たす人が任意加入できます。
- 日本国内に住所を有する60歳以上65歳未満の人
- 老齢基礎年金の繰上げ支給を受けていない人
- 20歳以上60歳未満までの保険料の納付月数が480月(40年)未満の人
- 厚生年金保険に加入していない人
- 日本国籍を有しない人で、在留資格が「特定活動(医療滞在)」や「特定活動(観光等を目的とするロングステイ)」で滞在する人ではない人
上記に加えて、次の人も任意加入することができます。
- 年金の受給資格期間を満たしていない65歳以上70歳未満の人
- 外国に居住する日本人で、20歳以上65歳未満の人
ポイントは、老齢基礎年金の繰上げ受給をすると任意加入ができず、また、60歳以降に厚生年金に加入して働いている人も任意加入ができません。
厚生年金に加入している場合は、任意加入ではなく、別の制度によって年金額を増額することができます。これについては次項で説明します。
2.2 任意加入によって増加する年金額の例
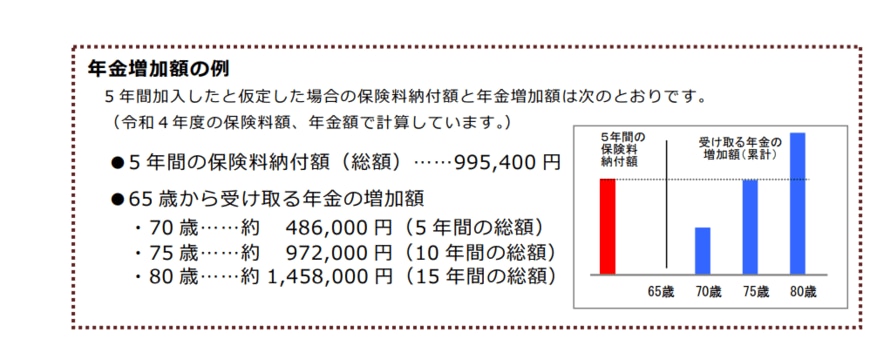
5年間、国民年金に任意加入した場合、保険料の納付額の総額は99万5400円になります。これに対して、年金増加額は以下のようになります(2022年度の保険料額、年金額で計算)。
2/3
出所:日本年金機構「あなたも国民年金を増やしませんか?(令和4年度版)」
<年金の増加額>
- 65歳~70歳・・・約48万6000円(5年間の総額)
- 65歳~75歳・・・約97万2000円(10年間の総額)
- 65歳~80歳・・・約145万8000円(15年間の総額)
出所:日本年金機構「あなたも国民年金を増やしませんか?(令和4年度版)」
10年以上年金を受け取ることで元が取れる計算です。
厚生労働省「令和3年簡易生命表」によると、日本人の平均寿命は、男性が81.47歳、女性が87.57歳なので、任意加入をして、年金額を増やしておくことは大いにメリットがあるといえるでしょう。
2.3 国民年金の任意加入の手続きはどうやる?
お住まいの市区町村の役所(役場)の国民年金窓口または年金事務所で手続きをします。
<手続きに必要なもの>
- 基礎年金番号通知書または年金手帳等の基礎年金番号を明らかにすることができる書類
- 通帳および金融機関への届出印
加入は申出を行った日からとなります。さかのぼって加入はできないので注意しましょう。
3. 厚生年金の経過的加算とは
厚生年金に加入している場合は、国民年金の任意加入はできません。
それでは60歳以降も仕事をして厚生年金に加入している場合、国民年金の未納期間を納付済にして年金額を増やすことはできないのでしょうか。
答えは厚生年金の経過的加算によって同様のことができます。
経過的加算は、1985年の改正によって基礎年金制度ができたことで設けられました。
それまでの厚生年金の1階部分に相当する老齢年金である定額部分は、改正後の1階部分にあたる基礎年金よりも高額であったため、経過措置として、定額部分と基礎年金の差額分を老齢厚生年金に加算しました。これが経過的加算です。
「経過的加算額」=「定額部分」-「厚生年金の加入期間に係る基礎年金部分」
しかし現在は、定額部分と基礎年金の単価はほぼ同額となっているため、差額を埋め合わせる意義はなくなってきています。
一方、老齢基礎年金の年金額の算定期間は20歳以上60歳未満としているため、20歳前や60歳以降に厚生年金の加入期間がある人は、その期間に対応する定額部分相当額を厚生年金に加算して支給します。
これも「経過的加算」といい、こちらが中心的な意義となっています。
先述したように、定額部分相当額と基礎年金の満額はほぼ同額となっているので、たとえば、学生時代に2年間未納期間があった場合に、2年間任意加入して増える老齢基礎年金額と60歳以降に2年間厚生年金に加入して増える経過的加算額はほぼ同額です。
つまりこれは、老齢基礎年金の金額に反映しない老齢基礎年金相当額が、経過的加算として厚生年金に上乗せされたものといえます。
老齢基礎年金が満額となる480月に達するまで、厚生年金に加入して保険料を納付すれば、経過的加算によってカバーすることができます。
4.【国民年金】付加年金でさらに増額
国民年金の任意加入制度を利用した場合に、付加保険料を納めることで、さらに年金額を増やすことができます。
毎月の保険料に加えて、付加保険料として月額400円を納めると、老齢基礎年金と合わせて付加年金を受け取ることができます。
付加年金額(年額)=200円×付加保険料納付済月数
3/3

出所:日本年金機構「あなたも国民年金を増やしませんか?(令和4年度版)」
たとえば、60歳から65歳までの5年間、任意加入をして、毎月の保険料に加えて付加保険料を納付すれば、付加保険料の総額2万4000円に対し、付加年金額は1万2000円となるので、2年で元が取れることになります。
65歳から年金を受け取り始めれば、67歳以降は丸々プラスとなり、増額された年金は一生涯続きます。
注意点としては、物価スライドがないため、物価上昇に対応できない点があります。
ここでは任意加入とセットで紹介しましたが、付加年金は国民年金第1号被保険者に認められている老齢基礎年金の上乗せ制度です。
納めた保険料の半分が年金額に加算されるので、年金を増やすには効率のいい制度です。少しでも年金額を増やしたいと考えている人は早くから付加保険料を納めるよいでしょう。
5. ねんきん定期便やねんきんネットで未納期間の確認を
制度の改正により任意加入から強制加入になったことで、保険料の未納期間ができたり、さまざまな事情によって保険料が納められなかったりして、老齢基礎年金を満額受給できない人は少なくないでしょう。
任意加入制度はそのような人に、年金額を増やすチャンスを与えてくれる制度です。
毎年誕生月に送られてくる「ねんきん定期便」では、これまでの加入実績を確認することができます。未納になっている期間がないかチェックして、可能であれば追納をし、追納ができなければ、60歳になってからの任意加入制度を検討してみましょう。
少しでも老後にゆとりを持てるように、年金額を増やしていけるといいですね。



参考資料
- 厚生労働省「令和5年度の年金額改定についてお知らせします」
- 日本年金機構「任意加入制度」
- 日本年金機構「あなたも国民年金を増やしませんか?(令和4年度版)」
- 60歳以降も国民年金を納めたいとき(年金):練馬区公式ホームページ
- 日本年金機構「国民年金保険料の追納制度」
- 年金制度の仕組みと考え方_第3_公的年金制度の体系(年金給付)
石倉 博子