昨年(2022年)の年金制度の改正をきっかけに、将来の年金について関心を持たれた方も少なくないでしょう。
「いつまで、どのように働くか」とともに、「いつから、どう年金を受け取るか」についての選択肢も広がりつつあります。
年金受給開始のタイミングは、仕事とも暮らしに関連する大切なこと。資金繰りや健康状態を考慮しながら慎重に検討していく必要があるでしょう。
今回は、老齢年金の受給開始を後ろ倒しにして年金額が上がる「繰下げ請求」について、基本的な制度や注意点を整理していきます。
【注目記事】60歳代で「貯蓄4000万円以上」の世帯はどれくらい?平均は2537万円
1. 年金の繰下げ受給とは
老齢年金の受け取り開始は原則65歳から。このタイミングを後ろ倒しにするのが、年金の「繰下げ受給」です。
受け取り始めるタイミングは「66歳以降~75歳まで」の間で選ぶことができ、繰下げた月数に応じて0.7%の増額率が適用されます。
1/3
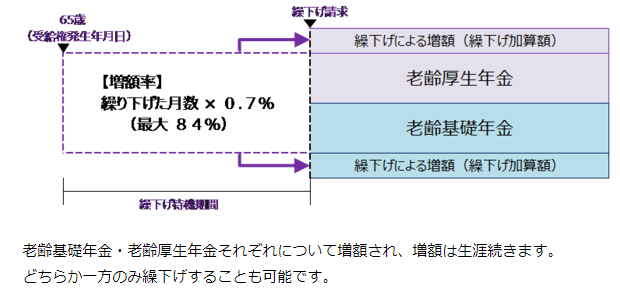
出所:日本年金機構「年金の繰下げ受給」
繰下げ上限年齢の75歳で受給を開始した場合、年金額が84%も増えることになります。増額率は生涯変わりません。
魅力に感じる年金の繰下げ受給ですが、次項では注意するポイントをまとめてみます。
2. 繰下げ受給の注意点 1 「年金増えたら負担も増えた」とは?
繰下げ受給をして年金額を増やすことで、税法上の「所得」が増えることになります。
日本は所得が高くなるほど税金や社会保険料が高くなる累進課税制度をとっているため、年金額を増やすとこれらの金額も上がります。
また、一定以上の所得があると保険料だけでなく、医療費や介護負担の自己負担割合も上がってしまう恐れがあります。
2/3
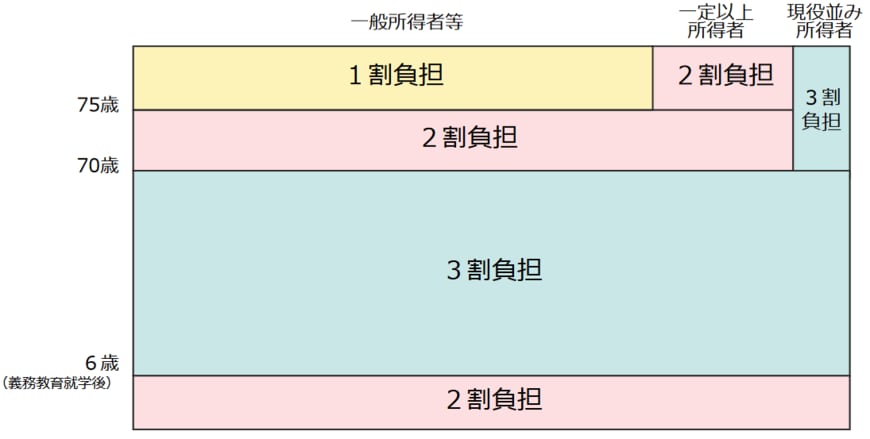
出所:厚生労働省 高齢者医療制度「医療費の一部負担 ( 自己負担 ) 割合について」
たとえば医療費の自己負担割合をみてみると、70歳以上は原則2割負担。75歳以上は原則1割負担となっています。
ただし、一定以上の所得がある場合は最大3割まで自己負担が増えます。自己負担割合が変更になる目安の所得をみてみましょう。
1割負担‥課税所得28万円未満
2割負担‥課税所得28万円以上
- 【年金収入+その他の合計所得】が単身で約200万円以上、複数で320万円以上
3割負担‥課税所得145万円以上
- 【年金収入+その他の合計所得】が単身で約383万円以上、複数で約520万円以上
繰下げ受給で年金月額が増えた場合でも、このような負担増の可能性も想定しておく必要があります。
3. 繰下げ受給の注意点 2 「働きながら年金を受給する人」は要注意!
繰下げ受給を検討する上で、注意したいポイントがもう一つあります。
年金額が高い・老後も勤め先からの収入が多い場合、もうひとつ注意しておく点があります。
- 70歳未満の方が会社で厚生年金保険に加入した場合
- 70歳以上の方が厚生年金保険の適用事業所で働いた場合
上記のケースでは、受給している公的年金と給与・賞与を合わせた額に応じて年金の一部または全額が支給停止となることがあります。
これを「在職老齢年金制度」といい、年金の基本月額と勤め先からの収入(総報酬月額相当額)をあわせて47万円を超える場合は注意が必要です。
3/3
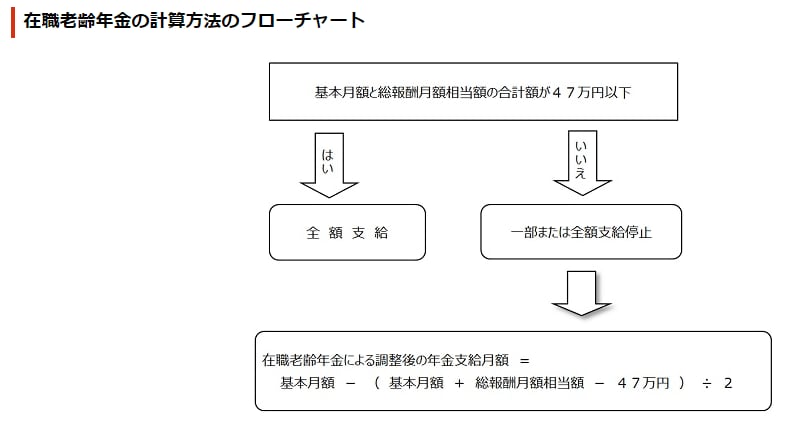
出所:日本年金機構「在職老齢年金制度」
基本月額
…加給年金額をのぞいた報酬比例部分の月額
総報酬月額相当額
…その月の標準報酬月額+その月以前1年間の標準賞与額の合計を12で割ったもの
令和4年3月以前はこの基準が28万円であったため、年金だけでは足りないから働いているのに本来もらう権利のあった年金の支給が止められてしまう事態が起きやすかったといえます。
基準となる条件は緩和されてはいますが、支給停止となった場合の年金額分は繰下げ受給の増額の対象外となることは覚えておきましょう。
4. 繰下げ受給には「資金力」が必要
「繰下げ受給」と「繰上げ受給」は結局どちらがお得かは、言い切れません。
仮に繰下げ受給をする場合は、一定年齢以上長生きしないと元が取れないという可能性もあります。「細く長く」か「太く短く」かは、自分自身のライフスタイルに合わせて決断すると良い選択と言えるでしょう。
年金受給のタイミングが何歳であっても、受給開始までは働き続けるか貯蓄などを切り崩して暮らしていく必要があります。
一例を挙げると、老後の生活費については最低限でも夫婦で25万円が必要と言われています。仮に70歳までの5年間繰下げする場合は、1500万円の資金が必要になります。
また、少子高齢化が進み年金制度の支え手が減るこんにち。いまの年金水準が将来もずっと続くとは限りません。ご自身の理想の老後についてイメージしながら、実現するためのマネープランを具体的に立てていきましょう。



参考資料
仲宗根 梨世