
住民税非課税世帯の話題は現金給付とともに語られがちですが、実際にはそれ以外の優遇のほうが継続的に家計に効いてきます。支払う保険料が減る、あるいは支払わなくてよくなるという形の支援です。
本記事では、住民税非課税世帯が利用できる5つの制度を確認したうえで、非課税となる条件と収入の目安、そして自分が該当するかどうかを確かめる方法を見ていきます。
給付金は一度きりですが、保険料の軽減は要件を満たしているあいだ毎年続きます。金額を年単位で見ると、こちらのほうが大きくなることも珍しくありません。住民税非課税世帯に該当するには、一定の条件が必要です。まずはどんな制度があるのかを知り、そのうえでご自身が該当するかを確かめていきましょう。
1. 「住民税非課税世帯」が利用できる主な優遇制度5選
住民税非課税世帯を対象とした現金給付は、これまでも物価高対策などとして実施されてきました。ただ、対象となる世帯が受けられるのは給付金だけではありません。暮らしを支える優遇制度がいくつも用意されています。
ここでは代表的な5つの制度を紹介します。
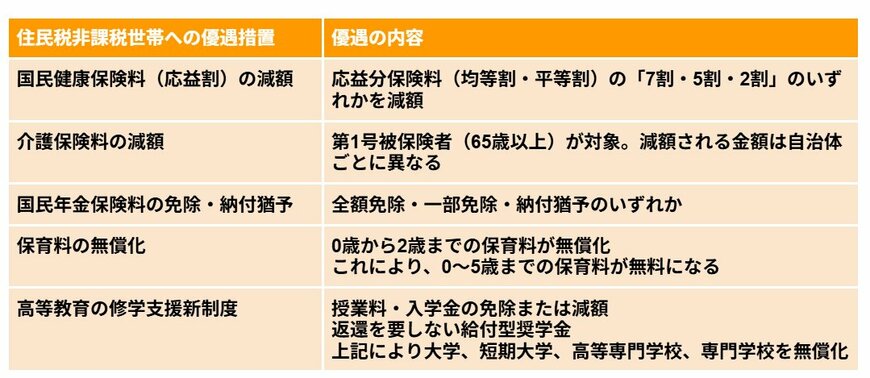
【一覧表】住民税非課税世帯への優遇措置1/3
LIMO編集部作成
1.1 優遇制度1:国民健康保険料(応益割)の減額
- 均等割・平等割が「7割・5割・2割」のいずれか減額される
1.2 優遇制度2:介護保険料の減額
- 65歳以上の第1号被保険者が対象
- 軽減内容は自治体によって異なる
1.3 優遇制度3:国民年金保険料の免除・納付猶予
- 全額免除、一部免除、納付猶予のいずれかが適用される
1.4 優遇制度4:保育料の無償化
- 0~2歳児の保育料が無償
1.5 優遇制度5:高等教育の修学支援新制度
- 授業料・入学金の減免または免除
- 返済不要の給付型奨学金
- 大学・短期大学・高等専門学校・専門学校などが対象
いずれも現金が振り込まれるわけではありませんが、支払う金額が減る、あるいは支払わなくてよくなるという形で家計に効いてきます。給付金のように一度きりではなく、要件を満たしているあいだ続く点も特徴です。
このほかにも、自治体独自の支援制度が用意されているケースがあります。
2. そもそも住民税非課税世帯とは
住民税は、都道府県や市区町村へ納める地方税で、公共サービスやインフラ整備などを支える財源です。
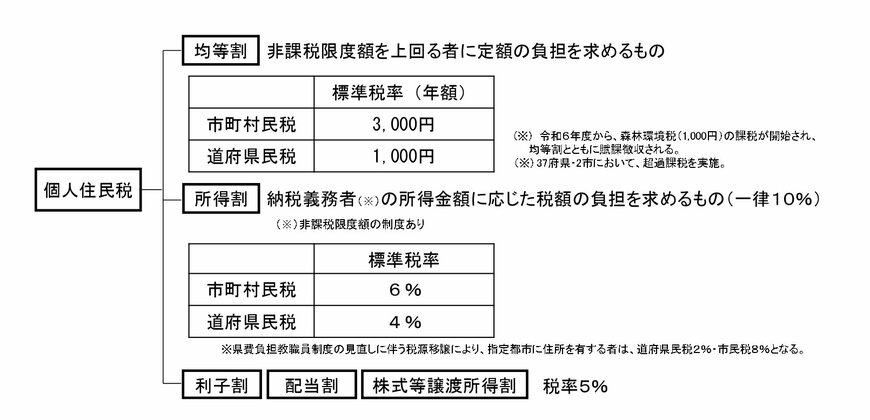
個人に課される住民税は、次の2つで構成されています。
- 均等割:所得に関係なく一律に課税される部分
- 所得割:所得に応じて税額が決まる部分
この2つがともに非課税となる人を「住民税非課税」といい、世帯全員が該当する場合に「住民税非課税世帯」となります。
なお、所得割のみが非課税となるケースもありますが、給付金や各種支援制度の対象になるかどうかは自治体によって扱いが異なります。詳細はお住まいの市区町村で確認してください。
3. 住民税が非課税になる条件
次のいずれかに当てはまる場合、住民税は課税されません。
- 生活保護を受けている
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市区町村の基準を下回る
このうち1と2は全国共通ですが、3の所得基準は自治体によって異なります。