

2022年末、政府が2024年1月よりNISA制度を大幅に拡充する方向で最終調整との報道がありました。
投資の運用益が非課税になる制度、NISA。
「制度が使える期間が恒久化」「1年間で投資できる上限額がMAX360万円」、「NISAとつみたてNISAの併用が可能に」など、実現すれば個人投資家にとってメリットが大きい改正と言えるでしょう。ニュースなどでも話題となりましたね。
今回のNISA制度の改正について、街角インタビューされている20代30代の中には「老後が心配なので、始めてみようかな」と答えられている方も少なくない印象でした。
多くの方が興味関心を寄せる「老後の心配」。
今回は、いまのシニアが実際に受け取っている年金額を見ながら、働く世代の私たちはどのようにして老後資金をつくっていけばいいのか、考えていきたいと思います。
【注目記事】厚生年金の見込みが20万円だった男性。手取りの少なさに愕然としたワケ
1. 【厚生年金・国民年金】日本の年金制度のおさらい
日本の年金制度のおさらいから始めましょう。
1/2

出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
日本の年金制度は2階建て構造になっています。1階部分の「国民年金」は、日本に住む20歳以上60歳未満の全員に加入義務があります。
保険料は全員一律で、20歳から60歳までの40年間全て保険料を納付すれば「満額」が受け取れます。
一方、2階部分の「厚生年金」は公務員や会社員などが「国民年金」に上乗せして加入するものです。
保険料は報酬比例となっており、収入に応じて納める金額が異なります。
一般的に高収入の部類に入る人ほど納める保険料も高くなり、将来受け取る年金額も多くなる傾向にあります。
2. 国民年金の受給額「平均と個人差」
ここからは、厚生労働省年金局が2022年12月に公表した「令和3年度(2021年)厚生年金・国民年金事業の概況」をもとに、男女別の受給権者数および受給額をながめていきたいと思います。
2.1 国民年金の平均月額(受給者数:3342万8985人)
- 全体:5万6368円
- 男性:5万9013円
- 女性:5万4346円
2.2 国民年金月額階級別の老齢年金受給者数
- 1万円未満:7万27人
- 1万円以上~2万円未満:28万4152人
- 2万円以上~3万円未満:90万3006人
- 3万円以上~4万円未満:274万9550人
- 4万円以上~5万円未満:463万6048人
- 5万円以上~6万円未満:791万730人
- 6万円以上~7万円未満:1500万3006人
- 7万円以上~:187万2466人
国民年金の受給額は男女問わずだいたい5万円台、受給者数別にみても受給額4万円以上から7万円未満のゾーンにおさまる方が多いです。
先ほど触れた通り、国民年金の保険料は全員一律です。そのため、経済的な理由や、学生時代に保険料の納付の免除を受けていたなどの理由がない限り、受給権者間での年金額にそこまでの差はないようです。
3. 厚生年金の受給額「平均と個人差」
同資料より、厚生年金の受給実態についても見ていきましょう。
3.1 厚生年金の平均月額(受給者数:1618万445人)
- 全体:14万3965円
- 男性:16万3380円
- 女性:10万4686円
※国民年金の金額を含む
3.2 厚生年金月額階級別の老齢年金受給者数
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
男女の平均受給額には約6万円程度の差がありますね。厚生年金は、現役時代の収入や年金加入期間が老後の受給額に直結する性格をもっていることが、この男女差の背景にあることは確かと言えるでしょう。
4. 【厚生年金・国民年金】一般的なサラリーマン夫婦の年金額はいくら?
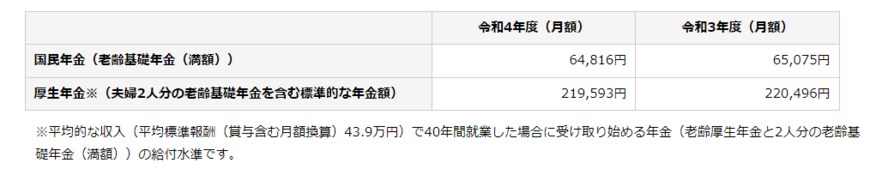
ここからは、日本年金機構の「令和4年4月分からの年金額等について」を参考に、一般的な夫婦が受け取る年金額について見ていきたいと思います。
2/2
出所:日本年金機構「令和4年4月分からの年金額等について」
厚生年金のモデル夫婦(平均標準報酬(賞与含む月額換算)43万9000円)で40年間就業した場合に受け取り始める夫婦の年金額は(老齢厚生年金と2人分の老齢基礎年金(満額)は「21万9593円」です。
ここで注意したいのは、このモデル夫婦は「サラリーマンの夫と専業主婦の妻」という組み合わせ。今のシニア世代ではごく一般的な夫婦の類型ですね。
「夫婦共働き」がスタンダートとなったこんにち。夫婦ともに40年間就業し、年金保険料を納めた場合、将来受け取れる年金額がふたりで30万円になることも不可能でないでしょう。
では、夫婦でひと月30万円あれば、老後は悠々自適に暮らしていけそうでしょうか。
ゆとりある老後の暮らしには、いくら必要?
生命保険文化センターが行った調査によると、「老後の最低日常生活費」は月額で平均23万2000円、「ゆとりある老後生活費」は平均37万9000円です。
ひと月に必要となるお金は、ライフスタイルや居住地域、さらには健康状態などによって個人差があります。とはいえ、夫婦で「それなりの金額」をもらっていても、悠々自適な老後に手が届かない可能性もあるでしょう。
また、日本の年金制度は現役世代が納めた保険料を「仕送り」のように高齢者の年金給付にあてる「賦課方式」となっています。
少子高齢化が進み、年金制度の支え手が減る日本。私たち現役世代がリタイヤ生活を迎えるころに、今と同じ年金給付水準が維持されているとは限りません。
同時に、税金や社会保険料など「年金から天引きされるお金」が減る傾向にはない点にも留意する必要があるでしょう。
まとめにかえて
今回は、今のシニア世代が受け取る年金事情について詳しく見てきました。
専業主夫と会社員の夫がスタンダードであった昭和の時代と違い、今は夫婦共働き世帯が増えています。
夫婦二馬力であれば、老後の生活も心配ないのでは?と思いがちですが、公的年金に過剰な期待を持つことは避けたほうがよいかもしれません。
ときに数千万円が必要とも言われる老後資金。多くの世帯にとって、ほんの数年で準備できる金額ではありません。長い時間をかけてコツコツと準備していく必要があるでしょう。
超低金利が続くいま、資産を銀行などの預貯金でだけ保有していても、残念ながらお金を増やすことには繋がりにくいと言えます。そこで視野に入れてみたいのが、資産運用でお金に働いてもらう発想です。
預貯金とは異なり、資産運用には元本割れのリスクがあります。しかし、長期運用を心がけることでリスクを抑えながらリターンを安定させていくことも可能です。複利のメリットを活かしながら、雪だるま式に資産を増やすことも期待できます。
冒頭でも登場した「つみたてNISA」やiDeCo(イデコ:個人型確定拠出年金)などの税制優遇制度の活用を検討するのも有効な手段の一つと言えるでしょう。



参考資料
鶴田 綾

