


最近、税金や年金に関する様々な改革案がニュース等で取り上げられているのをご存知でしょうか。
「国民年金の加入期間を45年間に延長」「退職金への課税強化」「走行距離課税」などです。
内容の共通点は私たちが納める税金・保険料に関係するもので、国民の意見のほとんどは「また税金ばっかり上げようとしている」など批判的な声が非常に多いです。
給料がなかなか上がらない今の時代、引かれるお金だけがどんどん上がっていき生活が厳しいという方も多く、このような批判の声は筆者自身もとても共感できます。
しかし、何事も側面だけ見て賛同・批判・拒否していても、将来的に困るのは自分です。
実際、今回の記事で取り扱う「年金の繰下げ受給」についてもそうですが、その制度の内容を深く理解していなかったことでまさかの事態に陥る方は非常に多いです。
繰下げ受給は年金を増やせる魅力的な制度である一方、ある点では損をする可能性もあるのです。回避するためにも、制度について多面的に見ていきたいと思います。
【注目記事】50代で「貯蓄2000万円以上」そんな羨ましい人は何割いるのか
1. 繰下げ受給で年金を増やすには?
年金には、国民年金と厚生年金の2種類があります。
どちらも、受給開始年齢は原則65歳からとなっていますが、これを遅らせる(=繰下げ受給する)ことで本来の年金より受給額を増やすことができます。
1/3
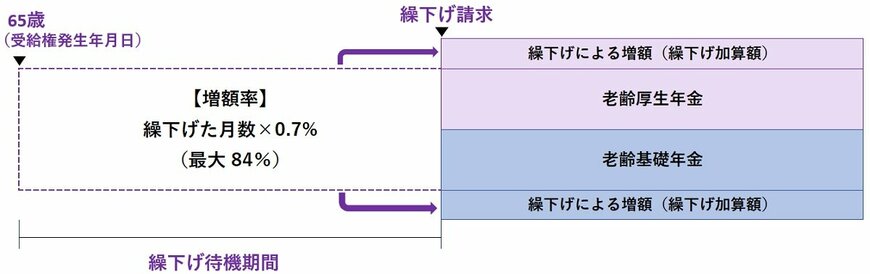
出所:日本年金機構「年金の繰下げ受給」をもとにLIMOの編集部作成
繰下げによる増額率は1ヶ月遅らせると0.7%、1年間であれば8.4%も年金受給額を増やすことが可能です。
2/3

出所:日本年金機構「年金の繰下げ受給」
2022年4月以降は受給開始年齢が75歳まで拡大されたことにより、受給額を最大84%増やすことができるようになりました。
ただし、繰下げ受給はメリットだけでなく気をつけておくべきポイントもいくつかあります。
繰下げ受給の注意点を知らなかったがゆえに、繰下げ受給をしてかえって損をしたとならないために、次の項から繰下げ受給の注意点について見ていきましょう。
2.「繰下げ受給」で損することも?8つの注意点
日本年金機構による、繰下げ受給の注意点は以下のとおりです。
(1)加給年金額や振替加算学は増額の対象にならない。また、繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができない。
(2)65歳に達した時点で老齢基礎年金を受け取る権利がある場合、75歳に達した月を過ぎて請求を行っても増額率は増えない。
(3)日本年金機構と共済組合等から複数の老齢厚生年金(退職共済年金)を受け取ることができる場合は、すべての老齢厚生年金について同時に繰下げ受給の請求をしなくてはいけない。
(4)65歳の誕生日の前日から66歳の誕生日の前日までの間に、障害給付や遺族給付を受け取る権利があるときは、繰下げ受給の申出ができない。ただし、「障害基礎年金」または「旧国民年金法による障害年金」のみ受け取る権利のある方は、老齢厚生年金の繰下げ受給の申出ができる。
(5)66歳に達した日以降の繰下げ待機期間中に、他の公的年金の受給権(配偶者が死亡して遺族年金が発生した場合など)を得た場合には、その時点で増額率が固定されるため、年金の請求の手続きを遅らせても増えない。
(6)厚生年金基金または企業年金連合会(基金等)から年金を受け取っている方が、老齢厚生年金の繰下げを希望する場合は、基金等の年金もあわせて繰下げとなる。
(7)このほか、年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合がある。
(8)繰下げ請求は、遺族の方からの未支給年金の請求が可能な場合は、65歳時点の年金額で決定したうえで、過去分の年金額が一括して未支給年金として支払われる。ただし、請求した時点から5年以上前の年金は時効により受け取れなくなる。
これらを知らずに繰下げ受給をしてしまうと、逆に損をしてしまうことも。次の項から具体的な例を参考に見ていきましょう。
3. 年金を増やしすぎた夫婦を待つ悲劇とは
繰下げ受給のデメリットとして、多くの方に当てはまる「加給年金額」について、もう少し詳しく見ていきましょう。
そもそも加給年金とは、一定の条件を満たす年下の妻や子どもがいる方に支給される手当てで、分かりやすく言うと「扶養手当」のようなものです。
妻が一定の要件を満たす場合、1年あたり22万3800円(生年月日に応じて加算あり)が年金に加算されます。
3/3
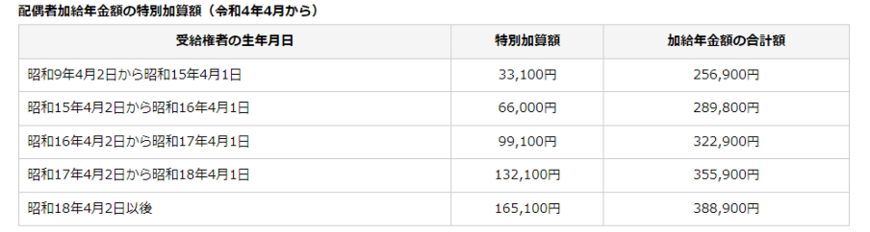
出所:日本年金機構「加給年金額と振替加算」
支給される期間は妻が65歳に達するまでの間。例えば夫が65歳、妻60歳の年齢差5歳の夫婦で夫が65歳から年金を受け取る場合、妻が65歳に達するまでの5年間は加給年金もあわせて受給することができます。
受給できる金額は5年間で約112万円ですが、もし夫が70歳まで繰下げ受給を選んだ場合、この112万円は受給することができなくなります。
仮に、月15万円(年間180万円)の年金を受給できる方が5年間繰下げした場合、70歳から受け取れる年金額は月21万3000円(年間255万6000円)となります。
65歳から年金を受け取って5年間で約112万円の加給年金を受け取るか、年金を繰下げ受給して月々の年金額を6万3000円増やすかは自分の老後のライフプランによるところが大きいです。
しかし、そもそも「繰下げ受給をすると加給年金は受け取れない」ということ自体を知っていないと「どちらを選ぶか?」と考えることもできませんし、「繰下げしても加給年金を受け取れる」と思っていると老後のライフプランにも支障をきたしますよね。
将来的に「こんなはずじゃなかった」とならないように、上記であげた8つの注意点はしっかりおさえておきましょう。
4. まとめにかえて
今回は年金の繰下げ受給について詳しく見てきました。
最近は、相次ぐ物価高等の経済状況もあり「年金を繰下げてその間までは働いて収入を得て生活する」という選択肢を選ぶシニアも増えてきました。
しかし、今回見てきたように繰下げ受給にはいくつか注意しなければいけない点がありますし、年金額が増えるということはこれにかかる税金や保険料(健康保険料や介護保険料)も高くなるということ。
年金から引かれものが増えるため、「せっかく働いているのに思うように手取りが増えない」と嘆くシニアは意外と多いのです。
老後、良かれと思ってした行動が自分の首をしめる状況だけは何としても避けたいですよね。そのためには、年金制度のメリット・デメリットをしっかりと理解した上でどうするか判断をするようにしましょう。
また、自分だけで制度の理解やどういう方法をとるか判断が難しい場合は年金事務所や社会保険労務士の方などに相談してみるのも良いかもしれませんね。



参考資料
鶴田 綾

