松井証券が全国の「結婚30年以上の50-60代男女400名(熟年夫婦)」と「結婚3年以内の20-30代男女400名(若年夫婦)」合計800名を対象におこなった、夫婦の家計管理事情に関するインターネット調査があります。
この調査結果によると「熟年夫婦がやらないで後悔していること」と「若年夫婦がやらないで後悔したくないこと」の第一は、ともに「資産形成・運用」だったようです。
日々将来にむけた備えに取り組んでいる人も、なかなか思うように始められていない人もいるかと思いますが、今の60代はどのくらいの資産をもっているのでしょうか。
60歳代どっちが多い?「貯蓄ゼロ」VS「貯蓄2000万円」
金融広報中央委員会「家計の金融行動に関する世論調査(令和3年)」から、二人以上世帯と単身世帯それぞれに検証していきましょう。
【60歳代の貯蓄】二人以上世帯
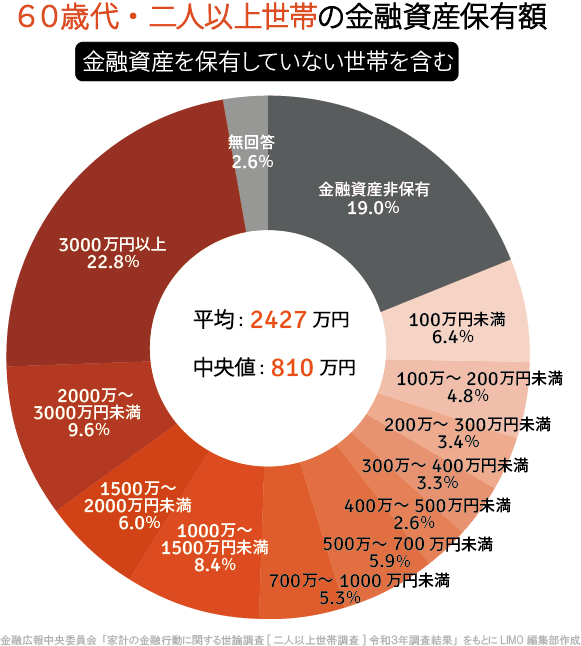
貯蓄ゼロ世帯を含む60歳代の貯蓄額は、平均で2427万円です。
ただし、中央値でみると810万円まで水準が下がっており、一部の資産をもつ人が平均値を引き上げていることがわかります。
1/2
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人世帯調査]令和3年調査結果」をもとにLIMO編集部作成
そこで、保有額ごとの人数割合をくわしくみてみましょう。
- 金融資産非保有:19.0%
- 100万円未満:6.4%
- 100~200万円未満:4.8%
- 200~300万円未満:3.4%
- 300~400万円未満:3.3%
- 400~500万円未満:2.6%
- 500~700万円未満:5.9%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.4%
- 1500~2000万円未満:6.0%
- 2000~3000万円未満:9.6%
- 3000万円以上:22.8%
- 無回答:2.6%
貯蓄ゼロ世帯が約2割にたいし、2000万円以上の貯蓄をもつ世帯は約3割という結果になりました。
対極的な両世帯ですでに全体の半数を占めていますが、これからの日本は中間層が減少しさらに格差が広がるという見立てもあります。
夫婦での老後生活は年金収入だけでなく「支出もふたり分」ですから、計画的に貯蓄をすすめておきたいところです。
【60歳代の貯蓄】単身世帯
2/2

出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]令和3年調査結果」をもとにLIMO編集部作成
続いて、単身の60歳代の貯蓄額は平均で1860万円。中央値が460万円と、こちらも大きな差が開いています。
保有額ごとの人数割合をみると貯蓄ゼロ世帯は約3割にものぼり、貯蓄2000万円以上をわずかに上回っています。
- 金融資産非保有:28.8%
- 100万円未満:8.8%
- 100~200万円未満:4.0%
- 200~300万円未満:2.3%
- 300~400万円未満:3.1%
- 400~500万円未満:2.1%
- 500~700万円未満:5.6%
- 700~1000万円未満:5.6%
- 1000~1500万円未満:6.5%
- 1500~2000万円未満:4.2%
- 2000~3000万円未満:8.4%
- 3000万円以上:17.7%
- 無回答:2.9%
未婚、死別、離別など状況は人によって異なりますが、老後をむかえ身近に頼れる人がいない場合は外部サービス頼りになり出費がかさむ可能性もあります。
また、受け取れる公的年金が一人分だとすると、必然的に貯蓄から取り崩す可能性も高くなると考えられます。
仮に、退職時点で中央値の460万円から月5万円ずつ生活費に補てんすると約7年6ヵ月分。つまり、70代半ばで貯蓄が底をついてしまう事になるかもしれません。
【60歳代の貯蓄】公的年金の平均受給額
次に、不安の原因のひとつである年金受給額について、厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」を簡単にみていきます。
国民年金の平均年金月額
- 60~64歳 4万2306円
- 65~69歳 5万7502円
厚生年金の平均年金月額(※国民年金(基礎年金)の月額を含む)
- 60~64歳 7万5922円
- 65~69歳 14万3069円
「単身」「夫婦」「年金の種類」によって受け取れる年金額の組み合わせは変わりますが、公的年金だけでは生活できない場合、赤字分を貯蓄から切りくずして老後を乗り切ることになります。
仮に、老後30年×毎月5万円ずつ引き出せば、その総額は1800万円。葬儀代を入れて2000万円程度は準備しておかなければならない計算です。
60歳代で、「貯蓄2000万円の人」と「貯蓄ゼロの人」の割合にはどのくらい差があるのでしょうか。
60歳代以降に必要なお金は生活費だけじゃない
人生100年時代の老後資金を考える上で、避けては通れないのが「介護費用」です。
毎月の生活赤字には意識がいっても、介護となると「いつかなるかもしれないけど、まだイメージができない」と横においてしまう人も多いのではないでしょうか。
しかし、年金だけで生活できるようカツカツの生活をしていたり、年金だけでは足りず貯蓄に手をつけている状態で介護が始まったら。
おそらく、資金のバランスを一気に崩すご家庭がほとんどかと思います。
というのも、生命保険文化センターが過去3年以内に介護経験がある人におこなった2021年度の調査では、介護にかかるお金の平均は「月8万3000円」、割合がもっとも多かった月平均の介護費用は「15万円以上(16.3%)」です。
介護が始まったら誰に面倒をみてもらうかという問題がありますが、上記の金銭的な負担を誰が負うのかという事も考えておかなくてはいけません。
介護期間は平均で5年1ヵ月ですが、10年以上介護を受けている人が17.6%と2割にせまる勢いです。
医療の進歩による介護の長期化で、家族や子どもに負担がいかないよう「介護にかかる費用は、介護を受ける本人が準備しておくこと」が求められるでしょう。
まとめにかえて
「老後に最低2000万円の資産を目指す」「介護費用を自分で準備する」という事を目標とした場合、預貯金ですべてを準備するのは気が遠くなるという方もいるかもしれません。
そんなときには、金融商品を活用することも検討してみると良いでしょう。
リスクを分散しながらつみたて投資ができる投資信託や、介護保険金として受け取れば原則非課税となる介護保険などを組み合わせた備えがおすすめです。
理想の老後と、最低限確保したい老後の生活について、一度じっくり考えてみてはいかがでしょうか。



参考資料
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査(令和3年)」
- 公益社団法人 生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」
- 公益社団法人 生命保険文化センター「誰が介護している?」
尾崎 絵実