


エネルギー・食料品価格等の物価高騰に伴う低所得世帯支援として、政府は住民税非課税世帯を対象として1世帯あたり5万円を給付することを決定しました。
5万円という金額は、電気・ガス料金、食料品などの価格上昇分が毎月5000円程度と仮定し、その半年分を上回る金額とされています。
住民税非課税世帯だけでなく、1月以降に収入が減少し、住民税の非課税相当の収入となった世帯も対象となります。
内閣府の試算によると、対象となる世帯は1600万世帯程度とのこと。
では、住民税が非課税世帯というのは具体的に年収いくらが該当するのでしょうか。くわしく見ていきましょう。
住民税非課税世帯の定義
住民税とは地方税の1つで、以下の2つからなります。
• 所得割:前年中の所得に対して課税される。通常は一律10%
• 均等割:個人に均等に課税される。通常は道府県民税1500円と市町村民税3500円を合わせて5000円
自治体によって若干異なりますが、上記それぞれに非課税となる条件があります。つまり、住んでいる地域によって非課税になるかどうかが変わるのです。
住民税非課税世帯というのは、上記の住民税が全員非課税となる世帯を指します。
参考までに、所得割と均等割が非課税になる条件について東京23区のケースを見てみましょう。
(1) 生活保護法による生活扶助を受けている方
(2) 障害者・未成年者・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
(3) 前年中の合計所得金額が下記の方
<同一生計配偶者又は扶養親族がいる場合>
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
<同一生計配偶者及び扶養親族がいない場合>
45万円以下
「合計所得金額」が基準の一つとなります。年収(額面)や手取りとは異なるため、いまいちイメージが湧かないかもしれませんね。
わかりやすいように、次では住民税非課税となる「目安年収」を見ていきます。
「住民税非課税」は年収いくらで該当するのか
まず、給与等の収入から経費を引いた金額を「所得」といいます。
会社員などの給与所得者の場合、「経費」として「給与所得控除」を引くことで「所得」を求めます。自営業者の場合は、単純に売上から経費を差し引いて所得を算出します。
額面から各種控除を引いた金額を「合計所得金額」といいます。
先ほど確認した東京23区の場合、前年の合計所得金額が45万円以下なら扶養家族の有無にかかわらず非課税となりましたね。
では、合計所得金額が45万円以下というのは年収だといくらなのでしょうか。大阪市の例をもとに確認しましょう。
個人市・府民税非課税限度額・所得割非課税限度額の一覧表(給与所得者)
1/3
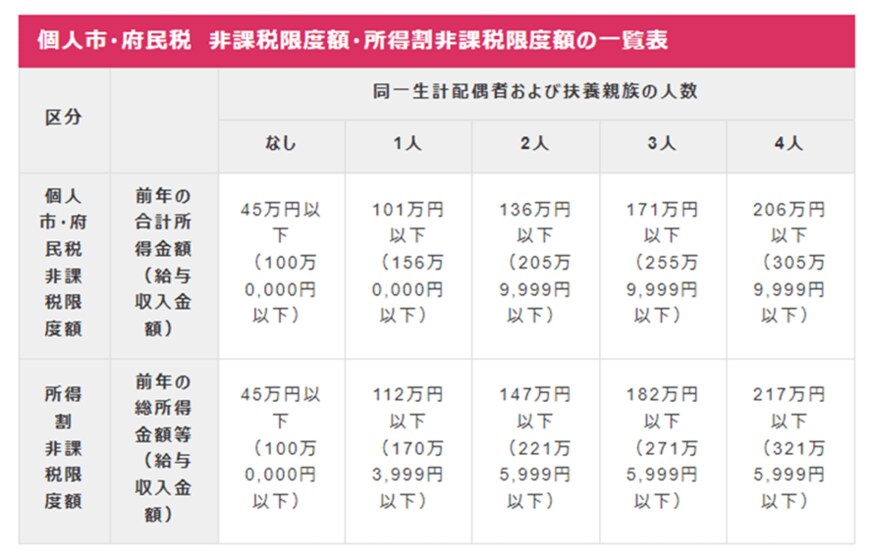
出所:大阪市「個人市・府民税が課税されない方」
- 単身:100万円以下
- 夫婦:156万円以下
- 夫婦と子ども1人:205万9999円以下
- 夫婦と子ども2人:255万9999円以下
※給与所得者が配偶者を扶養する場合
個人市・府民税非課税限度額・所得割非課税限度額の一覧表(年金受給者(収入は年金のみ))
2/3
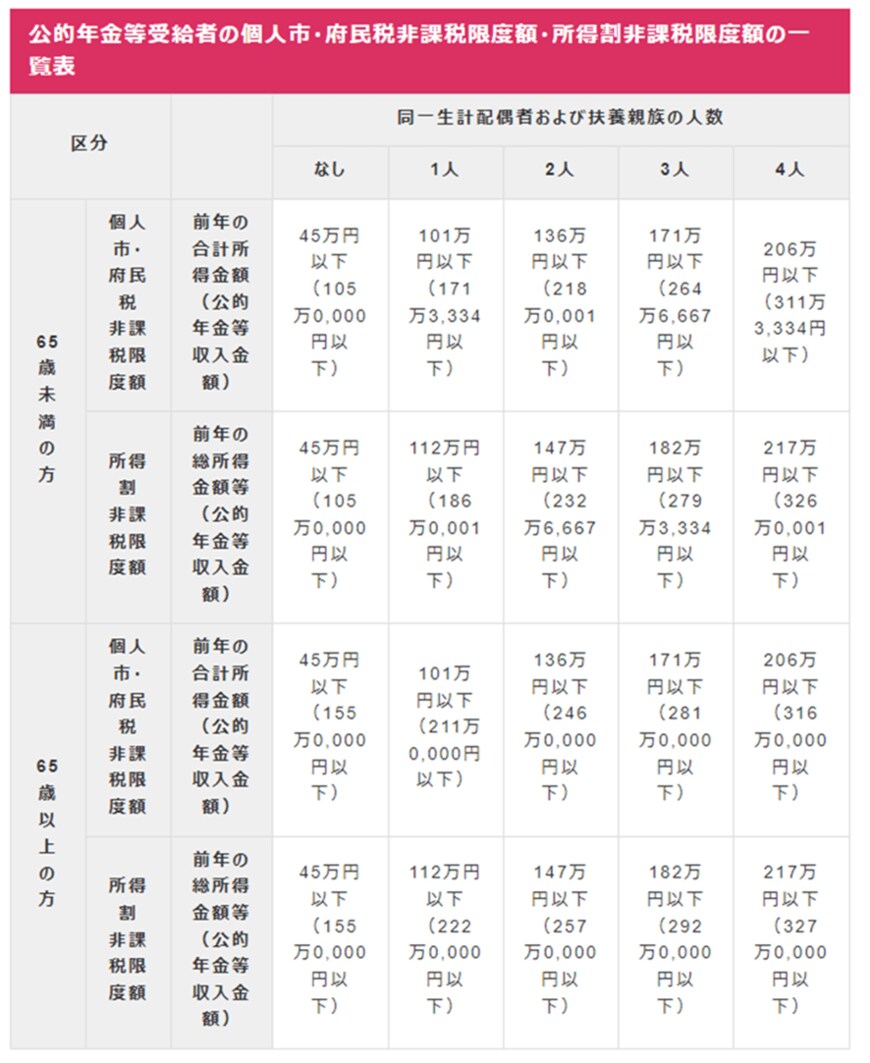
出所:大阪市「個人市・府民税が課税されない方」
- 単身世帯(65歳以上):155万円以下
- 夫婦世帯(65歳以上):211万円以下
※公的年金受給者が配偶者を扶養する場合
扶養家族の有無や年齢によっても、目安となる年収が異なります。例えば給与所得者である夫婦と子ども2人(妻は扶養内)の場合、年収255万9999円以下が目安になることがわかります。
実際にはお住まいの地域や家族構成などによっても変わるため、詳細は自治体のホームページで確認したり、窓口で問い合わせたりしましょう。
住民税非課税世帯は優遇されているのか
今回の非課税世帯への給付金を巡っては、さまざまな声があがっています。「税金を支払っている人にこそ助成を」という意見もありますね。
ただし、本来住民税非課税世帯への助成はひとり親や高齢単身者、失業者など「働きたくても働けない」家庭のセーフティーネットとなる公的支援です。
非課税であるからといって、教育や医療の格差が広がるのは避けるべきであり、必要な支援であるのが本質です。
もし正しい所得申告をせずに不正に非課税世帯となる方がいるとすれば、それが可能となる制度を正していくのが先決だと考えられます。
マイナンバーカードの普及などが、こうした不公平感を埋める一助となることが望まれますね。
本来の定義に則れば、住民税非課税世帯ということは所得が一定以下に該当することになります。こうした世帯を支援するために、日本にはさまざまな助成制度があります。
住民税非課税世帯が受けられる助成1. 幼児教育・保育の無償化
3歳~5歳児の幼稚園、保育所、認定こども園などの利用料は、「幼児教育・保育の無償化」により原則無料となっています。しかし、0~2歳児は対象外のため有料です。
住民税非課税世帯の場合、この0~2歳児も無料となります。さらに給食費や副食費を無料化にしている自治体もあります。
住民税非課税世帯が受けられる助成2. 大学無償化(高等教育の修学支援新制度)
大学費用という、教育費の中でも最もお金がかかる費用の助成もあります。
住民税非課税世帯であれば大学無償化制度を利用できるため、大学や短大、専門学校などの授業料や入学金が免除もしくは減額され、学生生活費として日本学生支援機構(JASSO)から給付型奨学金を受け取ることもできます。
支援額の上限額(年額)
- 「授業料等減免」…住民税非課税世帯なら、国公立大学で入学金約28万円、授業料約54万円。私立大学で入学金約26万円、授業料約70万円。
- 「給付型奨学金の給付額」…住民税非課税世帯なら、「国公立大学・短期大学・専門学校」の自宅生で約35万円(月額2万9200円)、自宅外生で約80万円(月額6万67700円)。「私立大学・短期大学・専門学校」の自宅生は約46万円(月額3万8300円)、自宅外生は約91万円(月額7万5800円)。
経済格差が学力格差につながることを避けるため、低所得者がこうした制度を利用できれば、進学の希望を叶えることができるでしょう。
住民税非課税世帯が受けられる助成3. 国民健康保険や後期高齢者医療制度の保険料減免
国民健康保険や後期高齢者医療制度の保険料も、住民税非課税世帯では負担が減らせます。
どちらも原則「所得割(所得に応じて負担)」と「均等割等(加入者全員が負担)」により、保険料が決まります。
このうち均等割は所得と世帯人数に応じて7割・5割・2割に軽減されるため、非課税世帯であれば7割軽減されます。
住民税非課税世帯が受けられる助成4. 高額療養費の自己負担額の軽減
「高額療養費制度」とは、医療費の自己負担額が高額になった際、自己負担限度額を超えた分が払い戻される制度です。
自己負担限度額は、年齢や所得により決まります。
3/3

出所:厚生労働省「高額療養費制度を利用される皆さまへ」
69歳以下の場合、住民税非課税世帯なら世帯ごとのひと月の上限額が3万5400円に収まります。
住民税非課税世帯が受けられる助成5. NHKの受信料
市町村民税非課税のうち身体障害者、知的障害者、精神障害者は、地上契約(2カ月払額)で2450円かかるNHKの受信料も全額免除となります。
おわりに
住民税非課税世帯への助成は、「働きたくても働けない」家庭のセーフティーネットとなる公的支援です。
助成となる項目をみても分かる通り、保育園や大学進学、医療など、必要な支援であることが分かります。
一方で、住民税非課税世帯の該当となる年収ギリギリラインの方などは、制度のはざまで苦しい思いをすることもあるかもしれません。
該当する年収や所得について、正しく知っておきましょう。




参考資料
- 東京都主税局「個人住民税(税金の種類)」
- 総務省「個人住民税」
- 大阪市「個人市・府民税が課税されない方」
- 文部科学省「高等教育の修学支援新制度」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- NHK「受信料の窓口」
- 首相官邸「物価高騰への政府の対応等についての会見」
太田 彩子


