


花王株式会社が行った「生活者の意識と行動に関する調査」によると、約6割が「電気・ガス料金」の値上げを実感していることがわかりました(2022年8月9日公表)。
生きる上で必ずかかる光熱費。さらには食品も値上げが続いており、こうした物価高に不安を抱える方は多いです。
とくに定年退職を迎えると、決まった収入でやりくりするのは至難の業になりそうですね。
働く世代にとって、リタイヤ後を本格的に考えたとき、最も気になるのが「老後資金」ではないでしょうか。
中でも「配当・家賃」といった財産からの収入、いわゆる「不労所得」に興味を持つ方は多いです。60歳代でこうした不労所得を得る人はどのくらいいるのかについて、内閣府の調査をもとに見ていきたいと思います。
また、不労所得と合わせて昨今注目されているFIRE(”Financial Independence, Retire Early”の略。「経済的に自立して、早期に退職する」という意味)を目指す方法についても解説していきます。
【注目記事】【厚生年金と国民年金】税金や保険料が天引きされると手取りはいくらになるのか
1. 投資FIRE「不労所得」とは?割合を調査
私たちが働いて得る給料は「勤労所得」にあたります。それに対し、働かずに得る所得は「不労所得」と分類されます。
1.1. 不労所得【ふろう-しょとく】
働かないで得る所得。利子・配当金・家賃・地代など。
出所:デジタル大辞泉(小学館)
不労所得に該当するのは、たとえば株の配当や預貯金の利息、土地や住宅の賃貸料といった「財産所得」と呼ばれるものです。
いずれ働けなくなる老後に向けて、継続的な収入源の確保を目的とし、株式や不動産への投資を行いたい方に選ばれやすいでしょう。
一口に資産といっても、さまざまなものがあります。
- 株式
- 債券
- 投資信託
- 収益不動産
これらの資産を運用するには、ある程度まとまった資金が必要となります。理論上は、こうした資産をうまく組み合わせて運用すれば、FIREを達成できる可能性はあるでしょう。
では、実際に60歳以上でこうした不労所得を得ている方はどのくらいいるのでしょうか。
1.2. 60歳以上で配当・家賃などがある人を調査
60歳以上で不労所得を得る方の実態をつかむには、内閣府の「令和元年(2019)度高齢者の経済生活に関する調査結果」が参考になります。
調査では、60歳以上の男女を対象に、「収入の種類」に関する設問があります。
(※)当てはまるものすべてに回答
(※)配偶者と一緒に暮らす場合は、回答者と配偶者2人の状況を回答
では、調査結果を見ていきましょう。
2. 投資FIRE「不労所得」ある60歳以上は1割未満
回答者全体の「収入の種類」は以下の通りです。
回答者全体(N=1755)
- 仕事による収入・・・41.0%
- 公的年金、恩給・・・87.3%
- 公的年金、恩給以外の社会保障給付金(生活保護等)・・・1.1%
- 企業年金、個人年金等・・・16.5%
- 財産からの収入(利子、配当金、家賃、地代等)・・・8.4%
- 子などからの仕送り・援助・・・2.2%
利子や配当金、家賃といった「財産からの収入」、つまり不労所得があるのは、8.4%。回答者全体の1割未満となりました。
多くの方にとってハードルが高いことがわかります。
3. 投資FIRE「不労所得」は老後生活に有効なのか
日頃の「暮らし向き」についても見ていきましょう。不労所得がある人はどのような生活を送っているのでしょうか。
- 家計にゆとりがあり、まったく心配ない・・・20.1%
- 家計にゆとりはないが、それほど心配ない・・・6.5%
- 家計にゆとりがなく、多少心配である・・・3.7%
- 家計が苦しく、非常に心配である・・・2.2%
- その他・・・―
5人に1人が「ゆとりがある」と感じているようです。ゆとりがなくとも、生活に心配がない方もいますね。
一方で、少数ではあるものの家計が心配な人もいるようです。
4. 「不労所得がある人」も働いている?
不労所得があるからといって、完全にリタイア(FIRE)しているとは限りません。
次は「財産からの収入」がある人の割合を就労状況別に見ることで、働いている人の実態を確認しましょう。
- 自営業主・個人事業主・フリーランス・・・13.4%
- 正規の社員・職員・従業員・・・3.3%
- パート・アルバイト・・・6.7%
- 労働者派遣事業所の派遣社員・・・―
- 契約社員・嘱託社員・・・2.9%
- 会社または団体の役員・・・21.6%
- その他・・―
- 収入のある仕事はしていない・・・8.3%
多いのは、「会社または団体の役員」(21.6%)、ついで「自営業・個人事業主・フリーランス」(13.4%)となりました。
毎月の不労所得があっても、なんらかの「勤労所得」を得ている人が大多数のようです。
5. 「不労所得がある人」は収入いくらなのか
では、なんらかの「勤労所得」は毎月でいくらぐらいの収入になっているのでしょうか。
- 5万円未満・・・7.7%
- 5万~10万円未満・・・4.1%
- 10万~20万円未満・・・3.2%
- 20万~30万円未満・・・6.5%
- 30万~40万円未満・・・16.6%
- 40万~60万円未満・・・22.7%
- 60万円以上・・・36.4%
(※配偶者がいる場合は、夫婦の毎月の収入です)
毎月の収入が「30万円」を超えた以降、財産からの所得がある人の割合がぐっと上がることが分かります。
6. 老後に不労所得は必要?厚生年金の平均受給額もチェック
老後のために不労所得を検討する方もいますが、まずは老後の生活資金の柱となる年金の平均受給額も知っておく必要があります。
最後に、会社員や公務員の方が主に加入している厚生年金について見ていきましょう。
1/2

出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
6.1. 厚生年金の平均月額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
6.2. 厚生年金月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
厚生年金の受給額は、現役時代の賃金や加入期間によって決まります。平均は14万4366円ですが、男性16万4742円、女性10万3808円、約6万円の差がありますね。
また分布の様子を見る限り、個人差が大きいこともわかります。
7. 老後は「不労所得」で厚生年金に依存しない資産形成も可能
現役世代では教育費や住宅ローンといった出費が多く、老後について考える余裕はあまりないかもしれません。しかし、教育費や住宅ローンから解放されたと思ったら、もう定年退職が目の前という方も多いもの。老後を見据えた貯蓄は重要です。
同調査によると、現在の貯蓄額は備えとして不足していると考える人が半分以上になっているのです。
2/2
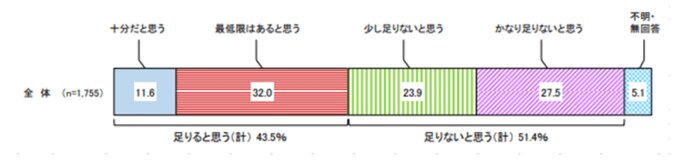
出典:内閣府「令和元年(2019)度高齢者の経済生活に関する調査結果」
定年退職後の生活を考えると、公的年金や貯蓄に加えて、「財産所得」を形成するという視点も持ってみるといいかもしれません。
ただし、不労所得は一朝一夕で叶うものではありません。そもそも投資にはリスクがつきものなので、余裕資金を貯めてからスタートするものです。
そのためにも、まずは教育費等以外の貯蓄を確保し、計画的に始めることが重要です。
7.1 【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]によると、貯蓄とは、ゆうちょ銀行、郵便貯金・簡易生命保険管理機構(旧郵政公社)、銀行及びその他の金融機関(普通銀行等)への預貯金、生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式、債券、投資信託、金銭信託などの有価証券(株式及び投資信託については調査時点の時価、債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と、社内預金、勤め先の共済組合などの金融機関外への貯蓄の合計をいいます。


参考資料
- 内閣府「令和元年度 高齢者の経済生活に関する調査結果」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 花王株式会社「約6割が「電気・ガス料金」の値上げを実感 家計のやりくり、買い物の工夫で値上げラッシュを乗り越える! 花王 生活者情報開発部「くらしの研究」にて、8月9日公開」
- 小学館「デジタル大辞泉」
太田 彩子


