


老後になれば当たり前に貰えると思っている「公的年金」。
しかし、国民年金・厚生年金ともに受給要件が決まっています。受給要件と聞いて不安になった方は、まずは確認しておくといいでしょう。
今回は公的年金の受給要件とともに、ひと月の平均受給額も確認します。
【注目記事】厚生年金「平均14万円」の注意点3つ【年金受給額】収入による格差も確認を
1. 日本の年金は「2階建て」その仕組みとは
日本の年金は2階建てと言われています。
1/3
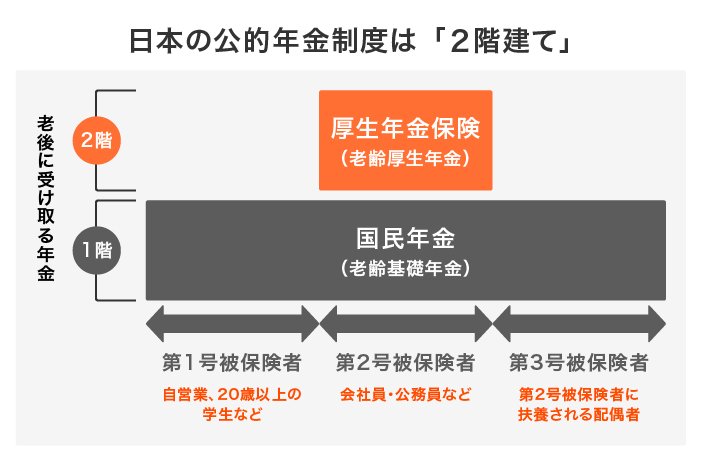
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1階部分は「国民年金」、2階部分は「厚生年金」。
国民年金を受け取るのは「自営業やフリーランス、専業主婦など」。一律の保険料を払うため、加入月数が重要になります。
厚生年金は「会社員や公務員など」。加入月数の他、保険料が収入に応じて異なるため、収入も大切です。
2016年からパートの方でも、特定適用事業所で働き、一定要件を満たせば厚生年金へ加入できるようになりました。
2. 「国民年金と厚生年金」の受給要件
1階部分の「国民年金(老齢基礎年金)」は、20歳以上60歳未満であれば原則加入します。ただ、自営業やフリーランスの場合、自分で国民年金の納付手続きをすることになるので、場合によっては未納にしてしまう方もいるでしょう。
必ず知っておきたいのが、国民年金(老齢基礎年金)の受給要件は以下のように定められているということ。
- 保険料納付済期間と保険料免除期間などを合算した「受給資格期間」が10年以上あること
※「保険料免除期間」…経済的に納付が難しいなどの一定条件を満たした方が、自分で申請して審査に通ることで、保険料の納付を免除される期間のこと。
経済的に苦しい、状況的に払えないという場合もあると思いますが、申請をして通れば「国民年金保険料免除・納付猶予制度」が利用できます。
保険料の免除や納付猶予が承認された期間であれば、年金の「受給資格期間」に算入されます。
注意したいのが、将来の年金額が「免除期間」は保険料を納めた時に比べて2分の1(平成21年3月までの免除期間は3分の1)に、「納付猶予」は年金額に反映されないということ。
10年以内であれば追納できるので、余裕ができたら追納するといいでしょう。
一方で、厚生年金の受給資格は以下の通り。
- 国民年金(老齢基礎年金)を受け取れる方に厚生年金の加入期間がある場合、国民年金に上乗せして受給
国民年金の受給要件を満たすことが大切なポイントとなります。
生活が苦しいとなかなか年金まで頭が回らないかもしれませんが、大切な老後資金です。
まずは年金事務所等で相談し、「国民年金保険料免除・納付猶予制度」を利用するようにしましょう。
3. 【国民年金】ひと月の受給額をチェック
実際に年金は平均でいくら貰えるのでしょうか。
厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」から、まずは国民年金の平均額と分布を確認しましょう。
2/3

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
3.1 【国民年金】月額階級別の老齢年金受給者数
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
3.2 国民年金の平均月額
- 〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
国民年金の平均月額は5万6252円です。国民年金のみでは生活できませんが、大切な老後資金になります。国民年金の方は、年金以外の方法で備えましょう。
4. 【厚生年金】ひと月の受給額をチェック
厚生年金の平均はどれくらいでしょうか。
3/3

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
4.1 【厚生年金】月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
4.2 厚生年金の平均月額
- 〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
厚生年金の平均は男性で16万4742円、女性で10万3808円。厚生年金を増やすためには、まず加入すること、そして収入を増やすことです。
5. 年金をあまりもらえない人の老後対策
今回は公的年金の受給要件を確認してきましたが、コロナ禍のようにいつ何が起きるかわからない時代です。
老後、年金だけに頼ることはできませんが、受給してから生涯受け取れる年金は老後になっても心強いもの。
「困ったときにはまずは相談」と覚えておき、「国民年金保険料免除・納付猶予制度」の利用を検討しましょう。
また、国民年金の平均受給額をみても分かる通り、「年金だけでは老後生活に足りない」という方もいるでしょう。
老後に向けて「厚生年金に加入する、私的年金に入る、貯金をする、運用をする、仕事を長く続ける」など、さまざまな方法で早いうちに備えるとよいでしょう。
今回のデータを参考に、将来に向けてできることを今から考えてみてくださいね。

参考資料
宮野 茉莉子


