


新年度を前に、人生のライフプランを見直している方もいらっしゃると思います。
新しい季節に考えておきたいのが、マネープランについて。みなさんは、将来年金をいくら受け取れるかご存知でしょうか。
「厚生年金に加入しているので自営業の人よりは手厚い年金が受け取れる」
「夫婦二人なら年金で暮らせるだろう」
そう考えている方は、一度実際の受給額を確認してみることをおすすめします。
実は、厚生年金に加入していても「年金がひと月10%未満」という方は男性で約10.5%、女性で約48.9%もいます。
厚生年金の受給額の様子や、男女差が生まれる背景について知っておきましょう。
【注目記事】夫が先に亡くなったら、妻がもらえる「遺族厚生年金」の受給額はいくら?
「厚生年金」男女でどれほど差があるのか
日本の年金制度は2階建ての構造になっています。
1/2
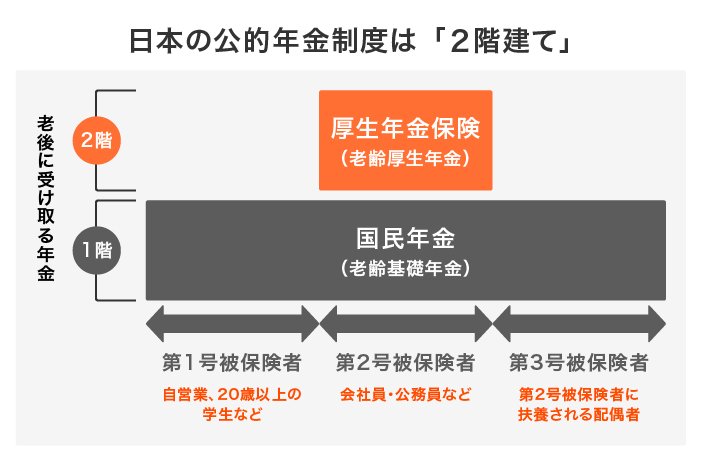
出所:日本年金機構
1階部分にあたる国民年金(老齢基礎年金)では一律の保険料を納めるため、男女差も個人差もそこまで開きません、
しかし2階部分のあたる厚生年金では個人差が激しく表れます。
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」から受給額について見ていきましょう。
厚生年金の男女別平均額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
厚生年金の年金月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
2/2

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
厚生年金の平均は14万4366円ですが、一番多いのは「9~10万円」になっていることがわかります。
ただし、男女を比べると平均でもボリュームゾーンでも差が出ていることがわかりますね。
男性のボリュームゾーンは17~18万円、女性のボリュームゾーンは9~10万円です。
平均ベースでは月額で約6万円、年額にして約72万円も男女差がでるのが厚生年金です。なぜこのような差が生まれるのでしょうか。
厚生年金の受給額はどのように決まるのか
会社員や公務員などが加入できる厚生年金は、国民年金と違って満額という概念がありません。
納めた保険料と加入期間によって決まるのです。
厚生年金保険料の計算式
- 月給にかかる保険料=標準報酬月額×18.3%
- 賞与にかかる保険料=標準賞与額×18.3%
これらにより算出された保険料は、事業主と折半して支払います。つまり、半分は会社が負担してくれているのです。
厚生年金受給額の計算式
一般的に厚生年金は「平均標準報酬額×5.481/1000×加入(勤務)期間」で求められます。(2003年4月以降の加入の場合)
実際にはここに加給年金なども加算されるため、実際に個人で計算するのは難しいですが、ポイントとして「現役時代の収入」と「加入期間」が計算されることを押さえておきましょう。
女性の厚生年金が少ない理由
今回ご紹介したのは、厚生労働省の最新データである「令和2年度 厚生年金保険・国民年金事業の概況」です。
令和2年度に実際に受給された年金額が反映されているため、今のシニア世代が現役時代に保険料を納めた結果の金額となります。
そう考えると、働く女性が少なかったことがうかがえます。一旦は就職しても結婚や出産、親の介護などで離職した方もいるでしょう。
また子育てが一段落した段階で、始めて厚生年金に加入して働いた女性もいます。
男性に比べて「ずっと正社員で働き続けた」という女性は少ないため、年金の額にもその差が表れてしまいました。
その結果、「年金がひと月10%未満」という方は男性で約10.5%、女性で約48.9%とまで差がついてしまったと考えられます。
老後に備えるためにできること
将来について全く考えていない方は少ないですが、それでもしっかりライフプランを見据えて対策できている方もまた少ないものです。
年金の実情を見る限り、年金だけで暮らすのは心許ないといえます。
人生100年時代の足音が聞こえるこんにち。あらゆるリスクに備える必要があります。
例えば女性の場合、おひとりさま世帯になると「平均10万3808円」で暮らすのは難しく感じますよね。
ここで大事なのは、何より「自分の場合」の見込額を知ることです。先ほどの計算式で計算するのは複雑なので、ねんきんネットなどでシミュレーションしてみましょう。
足りないと気づいた場合は、年金の額をあげるために収入アップにチャレンジしたり、iDeCoなどで独自の年金を作るという対策が必要となります。
リスクに備えるには情報収集も必要不可欠でしょう。区切りの季節に、一度じっくり考えてみてはいかがでしょうか。

参考資料


LIMO編集部


