人生のライフステージの中で、最も貯蓄額を気にするタイミングの一つとして「60代」が挙げられるでしょう。
定年退職となり、収入が年金のみとなると、足りない部分を補ってくれるのは貯蓄のみ。「これで足りるか不安」「貯蓄をできるだけ減らしたくない」と考える人も多いものです。
では今の60代シニアは一般的にどれくらいの貯蓄を保有しているのでしょうか。みんなの「ふつうの貯蓄額」を紐解いていきます。
【関連記事】厚生年金「ひと月15万円以上」の男性の割合はどのくらいか
60代、みんないくら貯蓄しているのか
今回は金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和2年)」を参考に、60代・二人以上世帯の貯蓄を確認します。
1/3

出所:金融広報中央委員会「家計の金融行動に関する世論調査【二人以上世帯調査】令和2年調査結果」
60歳代・二人以上世帯「金融資産保有額」(金融資産を保有していない世帯を含む)
- 平均:1745万円
- 中央値:875万円
内訳
- 金融資産非保有:18.3%
- 100万円未満:3.5%
- 100~200万円未満:4.0%
- 200~300万円未満:4.0%
- 300~400万円未満:3.3%
- 400~500万円未満:4.0%
- 500~700万円未満:5.3%
- 700~1000万円未満:7.5%
- 1000~1500万円未満:7.5%
- 1500~2000万円未満:6.3%
- 2000~3000万円未満:13.3%
- 3000万円以上:19.6%
- 無回答:3.3%
金融資産を保有しない世帯を含めた全体の貯蓄額をみると、平均は1745万円。より実態に近い中央値をみると875万円です。
分布をみると金融資産を2000万円以上保有しているのは32.9%でした。一方で、金融資産非保有の方も約2割います。
60代「金融資産保有世帯」の貯蓄の中央値は?
では、金融資産を保有する世帯に絞った、60代の貯蓄を確認しましょう。
2/3
 出所:金融広報中央委員会「家計の金融行動に関する世論調査【二人以上世帯調査】令和2年調査結果」
60歳代・二人以上世帯「金融資産保有額」(金融資産保有世帯)
- 平均:2154万円
- 中央値:1465万円
内訳
- 100万円未満:4.3%
- 100~200万円未満:4.9%
- 200~300万円未満:4.9%
- 300~400万円未満:4.0%
- 400~500万円未満:4.9%
- 500~700万円未満:6.5%
- 700~1000万円未満:9.2%
- 1000~1500万円未満:9.2%
- 1500~2000万円未満:7.7%
- 2000~3000万円未満:16.3%
- 3000万円以上:24.0%
- 無回答:4.0%
金融資産を保有する世帯に絞ると、平均は2154万円と2000万円以上になります。より実態に近い中央値も1465万円。まとまった貯蓄を保有する世帯が多いと分かりますね。
2000万円以上保有する世帯は40.3%と、約4割を占めます。
2019年には老後、年金以外に2000万円必要という「老後2000万円問題」が話題になりましたが、およそ3~4割がクリアしているようです。
2000万円はほんとうに必要?
60代の貯蓄と2000万円をクリアする世帯を確認してきました。
実際に老後2000万円が必要かというと、それはご家庭によって違います。この老後2000万円問題は、夫婦2人で生活した場合、毎月5万5000円が赤字となり、老後を30年と仮定すると約2000万円が不足するというもの。
金融審議会の「市場ワーキング・グループ」よりくわしい試算を確認しましょう。
3/3
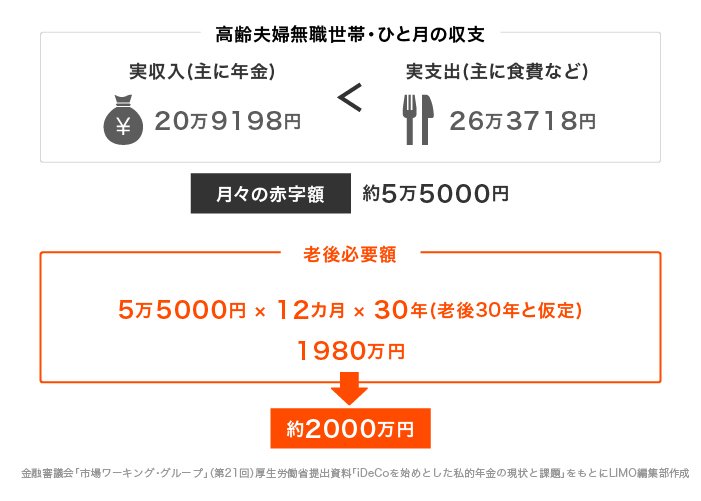
出所:金融審議会「市場ワーキング・グループ」(第21回)厚生労働省拠出資料「iDeCoを始めとした私的年金の現状と課題」
- 実収入(主に年金):20万9198円
- 実支出(主に食費):26万3718円
- 月々の赤字額=約5万5000円
あくまで上記のケースのため、実際の不足金額はご家庭によって異なります。
たとえば収入をみても、夫婦で加入している年金は何か、いくらぐらい受給できる予定なのかで大きく異なるでしょう。
支出については、家賃が必要な場合は固定費も高いですし、食費、水道・光熱費、交通費なども家庭により差があります。
つまり、2000万円という言葉に注目するのではなく、「わが家の場合はどうなのか」をはっきりさせることが大切です。
今からできることは?
わが家の老後の収支を確認したら、不足部分に備える必要があります。60代であれば、「資産寿命を伸ばす」ことも重要でしょう。
今ある貯蓄を減らさないためにも、1カ月の収支で赤字を減らす必要があります。ご家庭でできる節約や固定費の削減、またポイ活などにチャレンジするのも良いでしょう。
できるだけ働き続けるというのも、資産を守るには有効です。ただし体に無理はしないことも大切ですよね。老後まで時間がある方であれば、老後でも働ける仕事を考えておくと良いしょう。
自分だけでなく、お金に働いてもらう「資産運用」も資産を守るためには向いています。運用は資産を減らしてしまうリスクもありますが、きちんとリスクを把握し、金融商品と投資方法を選ぶことでリスクを抑えながら資産を増やすことも可能です。
いま話題の投資信託を積み立てる方法はその一つ。「投資信託」なら投資対象が分散できますし、「積み立て」なら投資時期が分散できるので、リスクを抑えられるのです。
上記のような方法も参考にしながら、ご家庭に合った方法を探してみてくださいね。

参考資料


LIMO編集部