

2022年になりましたが、今年は年金手帳が廃止されたり、被用者保険の適用範囲が拡大されたりと、「年金制度の大改革」が行われることをご存知でしょうか。
2040年には単独世帯が全体の4割にまで増えると推計される※中、1人あたりの受給年金額が不安視されています。
※国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計) 2018(平成 30)年推計」より
厚生年金の平均は約14.4万円です。今回は平均以上の年金がもらえる人、つまり厚生年金を「ひとりで15万円以上」もらえる割合をさぐりつつ、将来の備えについて考えてみます。今回の年金改革が与える影響も考慮しながら、老後資金のヒントを見つけてみましょう。
日本の年金制度は2階建て
まずは公的年金のしくみをおさらいします。
1/1
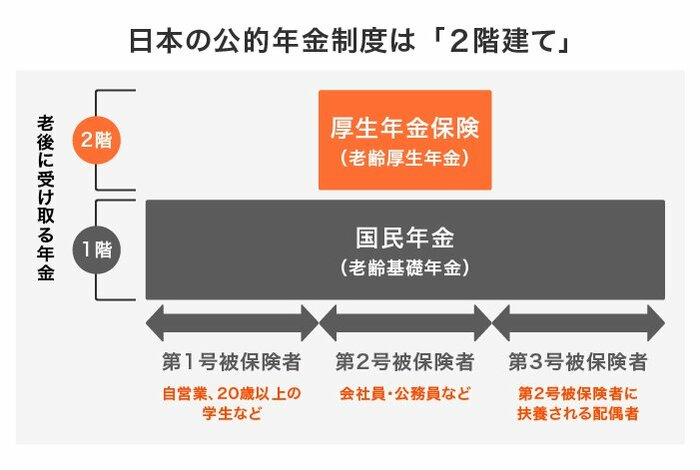
日本の年金制度は、1階部分の国民年金と2階部分の厚生年金で成り立っています。
まず国民年金についてですが、こちらは日本国内に住むすべての20歳から60歳未満の人が加入します。保険料は一律で、40年間しっかり納めた場合は満額を受給でき、未納期間等があれば、その分満額から差し引かれるしくみです。
次に厚生年金ですが、こちらは公務員や会社員等が上乗せで加入します。自営業者やフリーランス、専業主婦(主夫)などは対象外です。
保険料は報酬によって決まり、納めた保険料や加入期間に応じて、将来受け取る年金額が変わります。
年金のしくみがわかったところで、厚生年金を「ひとりで15万円以上」受給している割合を見ていきましょう。
「厚生年金」ひとりで月15万円もらえる割合は?
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」を参考にして、厚生年金の受給額を見てみます。
厚生年金保険(第1号)平均年金月額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
平均が14万4366円なので、「厚生年金15万円以上」というのは「平均以上の年金を受給する人」という言い方もできます。全体では約46%ですが、男性は約65%、女性は約9%と大きな差があります。
現在年金を受給しているシニア世代での平均なので、そもそも働く女性が少なかったことが影響しているのでしょう。しかし、現状でも男女格差がなくなったとは言えません。子育てや介護で正社員を諦めるのは、まだまだ女性の方が多いのが現状です。
こう考えると、女性で15万円以上の年金をもらえるのは、現役世代でも少数のままかもしれません。
「ひと月15万円の年金」で老後は生活できる?
「年金15万円での老後生活」に対しては、人によって印象が変わるかもしれません。
- ローンがないなら余裕で暮らせる
- 毎月の貯金をしなくていいならなんとかなりそう
- 15万円で生活はできるけど、突発的な支出があると不安
- そもそも15万円だけでは生活なんてできない!
このように、現在の生活水準や住んでいる地域、家族構成などでも感じ方は異なるでしょう。一つの目安として、平均支出額をご紹介します。
総務省の「家計調査年報(家計収支編)2020年(令和2年)Ⅱ総世帯及び単身世帯の家計収支」によると、65歳以上の単身無職世帯では、消費支出の平均が13万3146円でした。これに加えて、税や保険料が1万1541円かかります。つまり、毎月の支出目安は14万4687円ということです。
仮に年金が15万円だとすると、トントンといった印象ですね。ただしこれはあくまでも平均なので、やはり人によって必要になる金額は異なるでしょう。例えばこちらの支出では、住居費が1万2392円になっています。賃貸住まいでは家賃がこの金額におさまることはないので、上乗せが必要ですね。
持ち家の場合でも修繕費やリフォーム代がかかります。介護状態になれば、介護費用も必要になるでしょう。毎月の支出だけでなくこのようなイベント費用を見込むと、老後の資金を考えやすくなるのではないでしょうか。
「資産づくり」と「健康づくり」を両立させる
15万円に対する印象は人それぞれですが、ひとつ言えるのは「備えあれば憂いなし」ということです。できる対策はとっておいた方がいいでしょう。
ねんきんネットなどで受給の目安額を確認した結果、思ったより少なくても対策方法はあります。例えば今年の年金改正では、パートやアルバイトでも厚生年金に加入できる対象が広がります。また繰り下げ受給の年齢も75歳まで引き上げられるので、受給額を増やすことも可能です。
このような情報は、積極的に取り入れましょう。
年金だけでなく、定年後も働き続けることや、自力で老後の資産を作ることも重要です。ただし65歳以降も働くのであれば、何よりも健康でいることが大切です。過度な節約で食費を削るのではなく、今の暮らしも守りながら「健康づくり」と「資産づくり」を両立したいですね。
やりくりが苦手で資産を作れないなら、他の方法にも目を向けてみましょう。貯蓄とは銀行預金だけでなく、保険や運用など多岐に渡ります。自分にあう方法がわかれば、貯蓄ペースは上がっていくでしょう。まずは情報収集から始めてみてくださいね。

参考資料
- 国立社会保障・人口問題研究所「2018(平成30)年推計の『日本の世帯数の将来推計(全国推計)』」国立社会保障・人口問題研究所「2018(平成30)年推計の『日本の世帯数の将来推計(全国推計)』」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 総務省の「家計調査年報(家計収支編)2020年(令和2年)Ⅱ総世帯及び単身世帯の家計収支」


太田 彩子


