昨今、年金の受給額が減っているとニュースになっていますが、2022年は年金制度の改正が目白押しです。
在職老齢年金が支給停止になる基準が変更になったり、そもそも公的年金自体が0.4%減になる見通しが公表されたり……。
こうしたニュースに触れるたび、自分は一体いくらの年金がもらえるのか不安に感じる方も多いでしょう。
私は前職で証券会社に勤めていましたが、お客様から「年金が減って大変だよ」と聞いたこともあります。
今回はファイナンシャルアドバイザーとしてお客様の資産運用に携わってきた私が、シニア世代の年金受給の実態、そして老後の資金対策についてお伝えしていきたいと思います。
【※参考記事】50歳を超えてから「月30万円の不労所得」を作る4つの方法
国民年金「シニア世代の受給額」その実態
では早速、国民年金と厚生年金の受給実態を、厚生労働省年金局が公表した「令和2年度 厚生年金保険・国民年金事業の概況」から見ていきます。
国民年金
平均年金月額・・・5万6252円
- 男性・・・5万9040円
- 女性・・・5万4112円
国民年金(基礎年金)男女別の受給額事情1/2

男女ともに平均5万円台
厚生年金「シニア世代の受給額」その実態
厚生年金
平均年金月額・・・14万4366円
- 男性・・・16万4742円
- 女性・・・10万3808円
※国民年金部分を含む
厚生年金保険(第1号)年金月額2/2
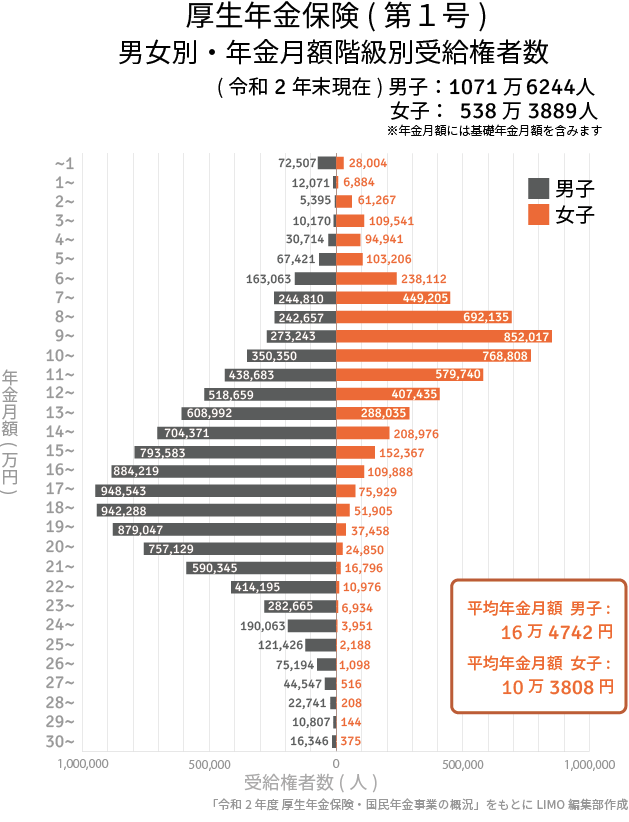
平均月額の男女差は約6万円
国民年金には日本に住む20~60歳までの全員が加入する年金で、保険料も一律です。そのため男女差は特にみられません。
しかし、厚生年金では男女差が約6万円も見られます。サラリーマンなどが上乗せして加入する年金で、年収や加入期間によって受給額が決まるため、個人間でも男女間でも差が出てしまうのです
特に結婚や出産による退職や休職が比較的少ない男性では、受給額が高くなる傾向があります。
【年齢別】平均年金受給額
年齢別の年金受給額についても触れておきます。それぞれに違いはあるのでしょうか。
65歳~69歳
- 国民年金:5万7502円
- 厚生年金保険(第1号):14万3069円
70歳~74歳
- 国民年金:5万7010円
- 厚生年金保険(第1号):14万5705円
75歳~79歳
- 国民年金:5万5880円
- 厚生年金保険(第1号):15万569円
80~84歳
- 国民年金:5万6916円
- 厚生年金保険(第1号):15万9529円
85~89歳
- 国民年金:5万5633円
- 厚生年金保険(第1号):16万2705円
やはり、年金の減額されている期間が短い80代の方が、受給額は多くなっているようです。
年金だけでは不安な老後生活
ここまでシニア世代の年金受給額を見てきました。この受給額で余裕をもって生活できるのかどうか、疑問が残るところです。
公益財団法人生命保険文化センターの意識調査によると、老後の最低日常生活費は平均22万1000円。さらに、ゆとりある老後生活を過ごすにはひと月36万1000円。
ちなみに、ゆとりのための上乗せ額の使い道として上位に挙げられたものの中には、「旅行やレジャー」「趣味や教養」「身内とのつきあい」などが含まれています。
時間的なゆとりが生まれるセカンドライフでは、「お楽しみ支出」はできれはケチりたくないところ。
ご自身のライフスタイルに合う「上乗せ資金」もしっかり準備しておきたいですね。まずは、世帯の年金の受給見込み額や日頃の生活費を把握し、不足分がどのくらいになるか計算してみましょう。
不足する老後資金、どう準備する?
さて、「公的年金だけでは不足する」と思われる部分に関しては、ご自身で資金づくりをしていく必要があります。
銀行などの預貯金は、一番身近で取り組みやすい方法かもしれませんね。
また、シニアが働き続ける制度の整備が進んでいます。健康面で自信があれば、60歳、65歳などの定年退職後も働き続ける選択肢もあるでしょう。
リタイヤ後は仕事から離れてゆっくりしたい、という方も多いはず。40~50代などの早い段階で、資産運用のスタートを検討するのもよいでしょう。
最適な金融商品や運用スタイルは人それぞれです。また、運用期間を長くとるほどリスクが低減しリターンが安定してきます。老後も運用を継続しながら、必要な分だけ切り崩していければ理想的ですね。
長生き時代「老後の設計図」を、どう描く?
最新の年金受給額事情をながめたあと、老後に向けた資金形成についても考えてきました。
年金見込み額、そして老後の生活費は世帯によって異なります。とはいえ、公的年金「だけ」に頼る老後に不安を感じる方が、おそらく多数派ではないでしょうか。
「人生100年時代」に老後を生きるわたしたち現役世代。長生きリスクに備え、資産の寿命を延ばす工夫も求められそうです。
最近話題の「iDeCo(イデコ:個人型確定拠出年金)」や「つみたてNISA」は少額からの積立投資を後押しする非課税制度です。資産運用ビギナーの方でも取り組みやすいかもしれません。
まずは情報収集からスタートしてみましょう。ご自身の「老後の設計図」を描く最初の一歩となるはずです。

参考資料


岡崎 泰輔