


もうすぐクリスマス。サンタさんを心待ちにしていた、幼いころの記憶がよみがえる季節です。
リタイヤ世代のみなさんの中には、お子さんやお孫さんと温かいひと時を迎える人も多いでしょう。
そんな老後の暮らしをイメージするうえで、まず把握しておきたいのが「お金のこと」。会社員が受け取る「厚生年金」の平均月額は14.4万円ですが、現役時代の年金加入状況などにより実際には人それぞれです。
今回は、厚生年金の受給事情を「平均からは見えにくい部分」に着目しながら眺めていきます。老後に向けたお金の準備(※編集部注)についても考えていきます。
【※参考記事】【iDeCo】10年で資産残高1000万円を超えた人はどんな運用をしている?
年金のしくみをおさらい
さいしょに年金制度を簡単に整理します。
働き方によって、加入する年金が変わります1/2
老後の受給額も人それぞれです
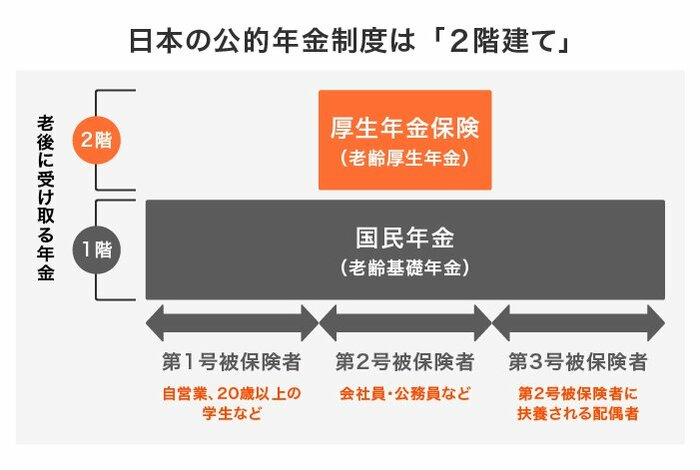
日本の年金制度は2階建て構造になっています。
1階部分は国民年金です。日本国内に住む20歳以上60歳未満のすべての人が加入します。2階部分は厚生年金です。会社員や公務員が国民年金の上乗せとして加入するものです。
老後の暮らしを支える「厚生年金」みんなの受取額は?
ここからは、民間企業の会社員が将来受け取れる厚生年金について詳しく見ていきます。
厚生労働省年金局の「令和元年度 厚生年金保険・国民年金事業年報」による厚生年金の平均受給額は下記のとおりです。
厚生年金保険(第1号)平均月額
全体:14万4268円
- 男性:16万4770円
- 女性:10万3159円
※上記の金額には基礎年金も含まれています。
厚生年金の受給額は、現役時代の年収に応じて納める保険料も異なります。これが、保険料を納めた期間ともに、将来の年金額を左右します。
今のシニア世代の方が現役時代のころは「男性が外で働き、女性は家庭を守る」という考えがまだ強かった時代かもしれませんね。学校を卒業後、定年まで働き続ける女性は少数派だったはず。
厚生年金の平均月額の男女差は6万円。この背景には、男女の働き方の傾向のちがいがあることは確かでしょう。
厚生年金「ひと月10万円未満」が2割超?
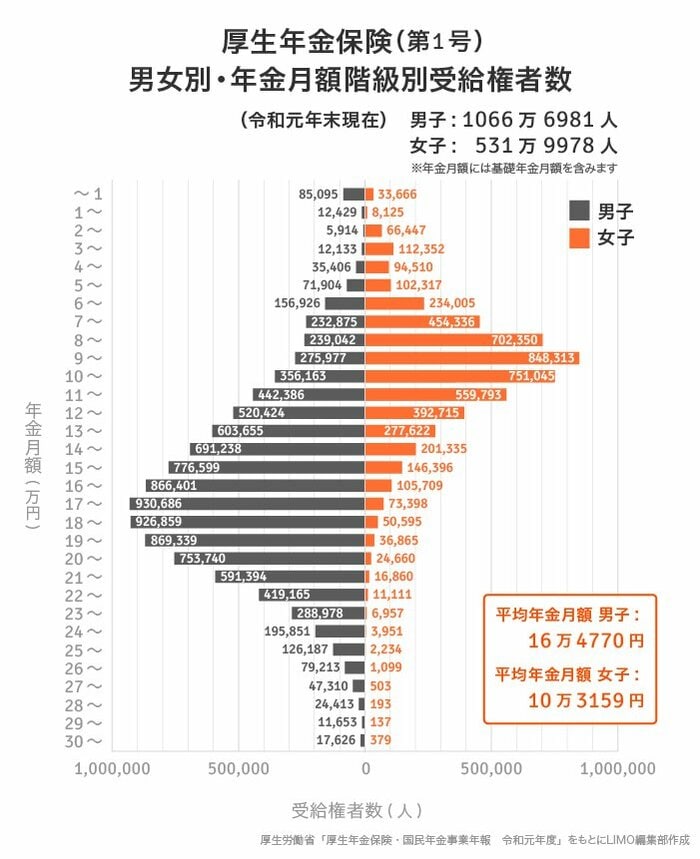
ここからは、厚生年金保険(第1号)の受給額分布を、男女別に追っていきます。
【男女別】厚生年金保険(第1号)・年金月額階級別老齢年金受給権者数
厚生年金保険(第1号)年金月額2/2
個人差・男女差が大きいですね
「月額10万円未満」の人は、男性の10.5%。女性の49.9%を占めます。また、男女全体で見ると23.6%の人が該当することに。
老後の年金額は「世帯単位」で把握する必要があります。夫婦世帯であれば、パートナーとの合算で「そこそこの」年金額になるケースもあるでしょう。
夫婦のいずれかが自営業・フリーランスなどで「国民年金のみの受給」だった場合や、単身世帯であれば、年金生活を支える貯蓄はしっかり準備しておく必要がありそうです。
特に女性の中には、「厚生年金に加入して働いてはいるけど、収入が少なめ」「子育てを機に退社しているので、厚生年金の加入期間が短い」といった方も多いでしょう。年金見込み額を把握し、しっかり対策をしておきたいものです。
働く現役世代「わたしたちの年金、どうなる?」
男女の平均月額差が6万円、という事実に驚かれた方もいらっしゃるはずです。とはいえ、出産・子育てと仕事の両立を後押しする制度は整いつつあります。
ワークライフバランスを上手にとりながら働き続ける女性は、今後きっと増えていくでしょう。年金額の男女差も、縮まっていくことが推測されますね。
とはいえ、男女ともに油断は禁物です。少子高齢化が進むいま。年金制度の支え手である現役世代の数は、今後減っていきます。いまの年金の給付水準がこの先ずっと続くかどうかは分かりません。
老後のマネープラン「はじめの一歩」はこの作業!
「人生100年時代」を生きるかもしれない私たちは、長生きリスクも念頭においたマネープランを作っていく必要があります。
まずは、「ねんきんネット」や「ねんきん定期便」で、将来どのくらい年金が受給できそうか確認してみましょう。
次に老後の生活費がいくらあれば生活できるか計算をします。
「子どもが独立して、住宅ローンの支払いがなくなればこの程度の余裕は出そう……」など紙に書き出すと整理しやすいですね。
年金見込額から老後のざっくりとした必要生活費を引くと、老後準備すべき金額をざっくりと把握できます。ぜひ、この年末年始に取り組んでみてください。「老後の資金」の貯蓄目標を立てる、最初の一歩となるでしょう。

参考資料


鶴田 綾

