


2021年9月10日に田村憲久厚生労働大臣が年金制度の改革に着手すると発表し、厚生年金から基礎年金(国民年金)へ資金を移すことについて検討していることを言及しました。脆弱な財政基盤の基礎年金の水準低下を抑えるためですが、これを受けてさまざまな声が上がっています。
今の働く世代の方は、そもそも国民年金と厚生年金について現在いくら受給している方が多いのか、その水準や平均額を知らない方も多いでしょう。
一般的な年金の受給開始年齢は、65歳から。今は人生100年といわれますが、そう考えると老後は35年間。実に人生のおよそ3分の1が老後となり、その期間年金を受給することになります。それゆえ、年金について気になる方も多いでしょう。
老後資金を考える第一歩として、まず把握しておきたい国民年金と厚生年金の金額。現代のシニアは毎月いくら受給しているのか、その分布や平均詳しく見ていきましょう。あわせて、夫婦で受給する金額についても確認していきます。
まずはおさらい!国民年金と厚生年金
まずは日本の年金についておさらいしましょう。日本の年金は2階建てと言われています。
1/3
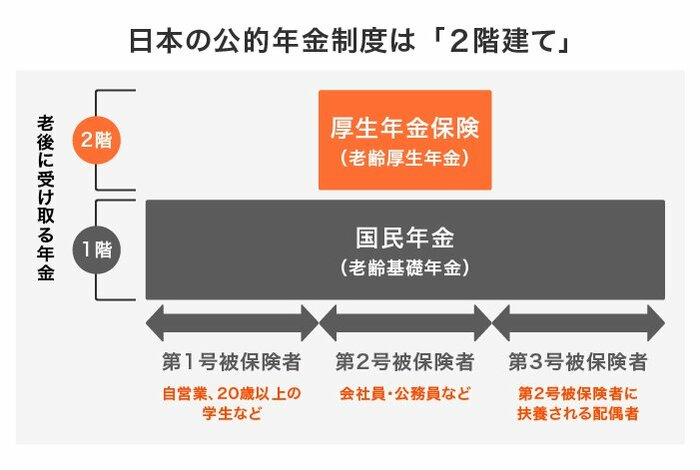
1階部分である国民年金は、自営業やフリーランス、扶養内パート、専業主婦の方。2階である厚生年金まで加入しているのは、会社員や公務員、一定規模以上の企業で一定条件を満たしたパートの方などです。
それでは毎月の受給分布や平均額をみていきましょう。
国民年金、毎月の受給額をチェック!
まずは国民年金の毎月の受給分布について、厚生労働省年金局の「令和元年度 厚生年金保険・国民年金事業年報」からみていきましょう。
2/3
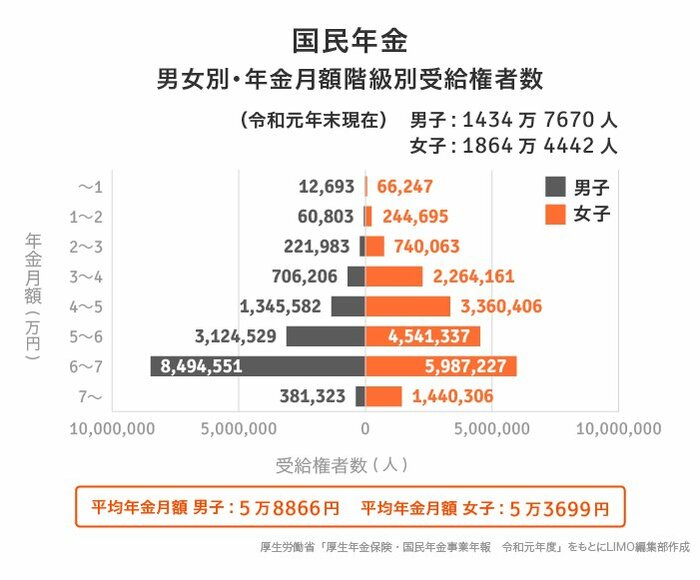
国民年金【男性】年金月額階級別老齢年金受給権者数
~1万円未満…1万2693人・1万円以上~2万円未満…6万803人・2万円以上~3万円未満…22万1983人
3万円以上~4万円未満…70万6206人・4万円以上~5万円未満…134万5582人
5万円以上~6万円未満…312万4529人・6万円以上~7万円未満…849万4551人
7万円以上…38万1323人
国民年金【女性】年金月額階級別老齢年金受給権者数
~1万円未満…6万6247人・1万円以上~2万円未満…24万4695人・2万円以上~3万円未満…74万63人
3万円以上~4万円未満…226万4161人・4万円以上~5万円未満…336万406人
5万円以上~6万円未満…454万1337人・6万円以上~7万円未満…598万7227人
7万円以上…144万306人
平均額を比較します。
【国民年金】平均月額
- 男性:5万8866円
- 女性:5万3699円
平均額:5万5946円
国民年金は20歳以上なら基本的に皆加入するもの。そのせいか男女差も少なく、平均で毎月5万円台の受給となります。
ちなみに、令和3年度の国民年金満額は「月額6万5075円(年額78万900円)」です。
男女とも受給額の平均は満額より約1万円低いです。
厚生年金、毎月の受給額をチェック!
国民年金に比べて、差が出やすいと言われているのが厚生年金です。厚生年金は加入月数や収入に応じて、その年金額が変わります。毎月の受給分布を見ていきましょう。
3/3
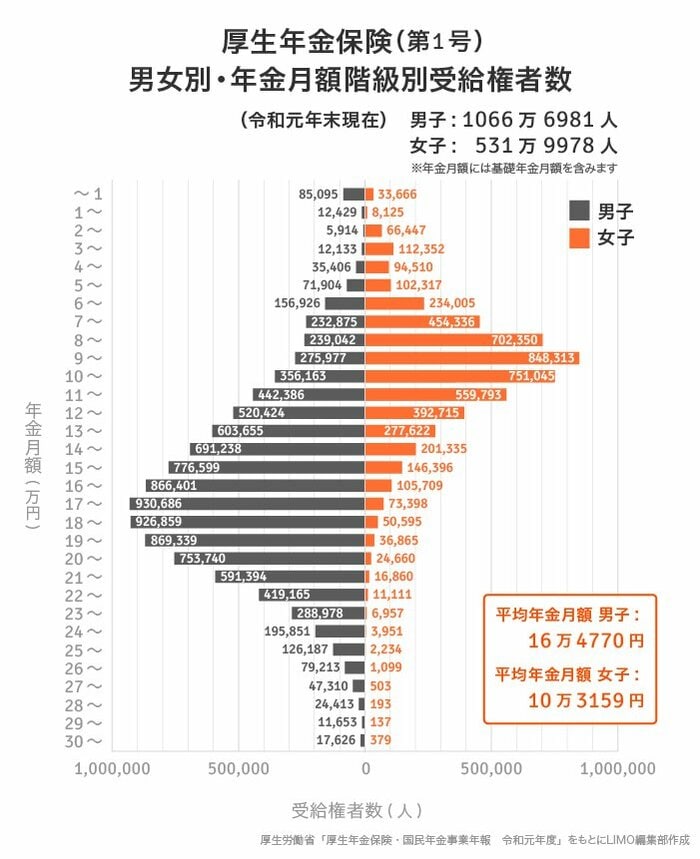
厚生年金保険(第1号)【男性】年金月額階級別老齢年金受給権者数
~5万円未満:15万977人・5万円~10万円未満:97万6724人
10万円~15万円未満:261万3866人・15万円~20万円未満:436万9884人
20万円~25万円未満:224万9128人・25万円~30万円未満:28万8776人
30万円以上:1万7626人
厚生年金保険(第1号)【女性】年金月額階級別老齢年金受給権者数
~5万円未満:31万5100人・5万円~10万円未満:234万1321人
10万円~15万円未満:218万2510人・15万円~20万円未満:41万2963人
20万円~25万円未満:6万3539人・25万円~30万円未満:4166人
30万円以上:379人
平均額を比べると、以下の通り。
【厚生年金】平均年金月額
- 男性:16万4770円
- 女性:10万3159円
平均額:14万4268円
平均は14万円台ですが、男女で見ればおよそ6万円もの差がありますね。
分布図を比べても、男性のボリュームゾーンは「17万円台」なのに対し、女性のボリュームゾーンは「9万円台」です。これほど違うとは、と驚かれた方もいるかもしれません。
女性の場合、結婚や育児、介護などで離職したり、扶養内のパートで働かれたりする方が多い傾向にあります。そのため、老後の年金にも男女差が出るのでしょう。
ただし現在は共働きも増えているので、今後女性の厚生年金の平均額が上がることも考えられます。
公的年金、夫婦で毎月いくら受給している?
それでは先程の平均額をもとに、今のシニアは夫婦で毎月いくら受給しているのかをみてみましょう。
夫婦といえども、その働き方により受給できる年金額は異なります。一般的には夫が会社員で、妻は扶養内パートという夫婦が多いでしょう。その場合、「夫が厚生年金・妻が国民年金」になり、毎月の受給額は約21万円です。
その他の夫婦もあわせて、毎月の受給額をみていきましょう。
夫が厚生年金・妻が国民年金の場合
16万4770円+5万3699円=21万8469円
夫婦ともに厚生年金の場合
16万4770円+10万3159円=26万7929円
夫が国民年金・妻が厚生年金の場合
5万8866円+10万3159円=16万2025円
夫婦ともに国民年金の場合
5万8866円+5万3699円=11万2565円
夫婦ともに国民年金の約11万円から、夫婦ともに厚生年金の約26万円まで幅がありますね。わが家ではいくらくらいか、検討はついたでしょうか。
ただし上記は今のシニア世代の受給額のため、今の現役世代が年金を受給する頃にはこれよりも受給額が下がる可能性があります。
一方で、パートの厚生年金の加入条件が拡大するなどの変化も見られます。
パートの厚生年金加入条件の拡大の流れ
- 2016年10月~
従業員500人を超える規模の企業で、一定条件を満たす方
- 2017年4月~
500人以下で労使合意に基づき申し出をする企業に所属し、一定の要件を満たす方
- 2022年10月~
従業員数100人超規模の企業、一定条件を満たす方
- 2024年10月~
従業員数50人超規模の企業で、一定の要件を満たす方
現在の受給額や制度の変更も考えながら、今後の働き方を検討するのもいいでしょう。
老後資金の柱は、年金と貯蓄
年金額がおおよそ確認できたら、老後資金の足りない部分について考えたいですね。不足する部分を補うのは、私的年金や貯蓄などです。
私的年金には個人年金保険やiDeco(個人型確定拠出年金)などがあります。公的年金で足りない部分について、私的年金で補うことを検討してみましょう。
また、貯蓄を増やすために、毎月貯金をしたり、節約をしたりといった積み重ねも大切です。ただ現在は長引く低金利ゆえ、預金においておくだけでお金が増えるということはほとんどありません。
ある程度の預金が貯まったら、投資信託や保険、株式と言った資産運用を考えたいところ。貯蓄を増やすために「人が働く」ことは基本ですが、次のステップとして「お金に働いてもらう」方法も身につけておくと安心です。
馴染みがない方も多い資産運用ですが、今後は必要性が増していきそうです。はじめての時こそ「わからない」「リスクが不安」などの悩みもあるものなので、無料の動画を見たり、オンラインでセミナーに参加したりするといいかもしれませんね。本やネットで調べるよりも理解が深まり、情報収集ができる可能性もあります。お時間のあるときにまずは行動してみてはいかがでしょうか。

参考資料
- 厚生労働省年金局「令和元年度厚生年金保険・国民年金事業年報」
- 日本年金機構 「令和3年4月分からの年金額等について」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大
- 日本年金機構「令和4年10月からの短時間労働者に対する健康保険・厚生年金保険の適用の拡大」


宮野 茉莉子


