

教育資金・住宅資金・老後資金は、「人生の三大資金」なんて呼ばれます。
このうちの「老後資金」に関しては、30代・40代ごろまでは「先の話」すぎてピンとこない人が多いでしょう。教育費の捻出や住宅ローンの返済といった目前の出費が最優先になるのはある意味自然なことです。
とはいえ、50代に入ると定年退職後の暮らしをイメージする機会が否応なしに増えるのです。今日はそんな50代世帯の「貯蓄と負債」についてデータを追っていきます。
50歳世帯の貯蓄事情
では、金融広報中央委員会が公表する「令和2年(2020年)家計の金融行動に関する世論調査[二人以上世帯調査]」から、20代~70代世帯の貯蓄額を整理します。
世代別「金融資産保有額」(金融資産非保有世帯も含む)
全世代・・・平均1436万円:中央値650万円
20歳代・・・平均292万円:中央値135万円
30歳代・・・平均591万円:中央値400万円
40歳代・・・平均1012万円:中央値520万円■50歳代・・・平均1684万円:中央値800万円■
60歳代・・・平均1745万円:中央値875万円
70歳以上・・・平均1786万円:中央値1000万円
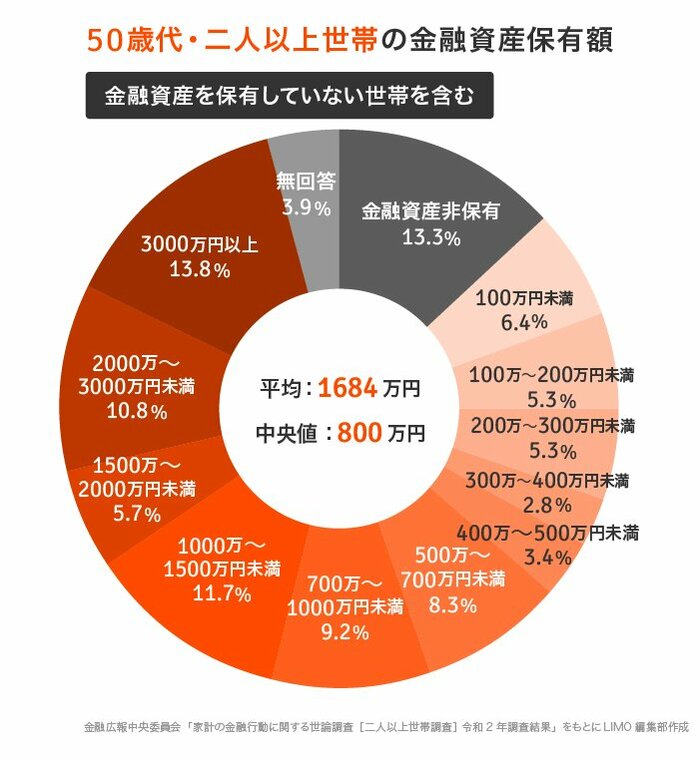
金融資産を持たない世帯を含めた「50歳代・二人以上世帯」の貯蓄額の平均は1684万円、中央値は800万円です。とはいえ、この数字だけでは、どのくらいの世帯が、どの程度の資産を持っているは分かりません。そこで、次のグラフをごらんください。
1/1
貯蓄ゼロから「3000万円超」まで……
グラフを見ると、「金融資産非保有(13.3%)」と「3000万円以上(13.8%)」がほぼ同じ割合を占めています。さらにいうと、200万円未満(25.0%)と、2000万円以上(24.6%)も同程度存在します。他の世代と同様に、平均や中央値からは見えない貯蓄格差があることが分かります。
資産状況をみていくうえで、貯蓄と負債はセットにして把握していく必要があります。次では負債(借入)についても見ていきましょう。
50代世帯の負債事情「住宅ローン残高」もチェック
ここからはマイナスの資産、すなわち借入金にも目を向けます。同資料の「借入金がある世帯」の割合とその金額を、世代ごとに整理します。
※借入金額は「借入金有無の回答があった世帯」、住宅ローン残高は「借入金額の回答があった世帯」の平均と中央値です。
全世代「借入金がある:42.9%」
借入金額:平均671万円:中央値0万円
※うち住宅ローン残高・・・平均1480万円:中央値1200万円
20歳代「借入金がある:40.0%」
借入金額:平均191万円:中央値0万円
※うち住宅ローン残高・・・平均211万円:中央値0万円
30歳代「借入金がある:62.3%」
借入金額:平均1460万円:中央値900万円
※うち住宅ローン残高・・・平均2326万円:中央値2400万円
40歳代「借入金がある:64.5%」
借入金額:平均1325万円:中央値750万円
※うち住宅ローン残高・・・平均1746万円:中央値1687万円
50歳代「借入金がある:56.1%」
借入金額:平均729万円:中央値120万円
※うち住宅ローン残高・・・平均1242万円:中央値1000万円
60歳代「借入金がある:31.2%」
借入金額:平均205万円:中央値0万円
※うち住宅ローン残高・・・平均619万円:中央値500万円
70歳以上「借入金がある:17.3%」
借入金額:平均187万円:中央値0万円
※うち住宅ローン残高・・・平均909万円:中央値440万円
50代世帯の半数以上が「借入金がある」と回答しています。
さて、50代に限らず、借入金の大部分を「住宅ローン」が占める世帯が多いことが推測されますが、その残高は30代で急激に増加し、その後、年代が上がるとともに減っています。
50歳代の住宅ローンの残高は平均1242万円、中央値1000万円。これが60歳代では平均619万円、中央値500万円まで下がっています。リタイヤ前後に住宅ローンを完済している世帯が多いことも推測できる結果といえそうです。
50代の「本当の貯蓄額」
さいごに世代ごとの「貯蓄と負債」を俯瞰してみましょう。
貯蓄から負債を差し引いた「純貯蓄額」、いわゆる本当の貯蓄額は、20代から40代にかけてマイナスが続きますが、50代でプラスに転じます。
教育費や住宅ローンの返済といった大型支出が落ち着き始める世帯も増え、同時に年収のピークを迎える人が多い時期。そんな背景から、資産形成の成果を少しづつ実感できるようになった、というご家庭も多いのではないでしょうか。
50代「最後の貯め時」を活かそう!
今日は「50代世帯」の貯蓄と負債事情をながめてきました。
リタイヤ前のラストスパート期である50代。現役生活の「最後の貯め時」と位置づけ、貯蓄ペースの見直しを考えている方も多いでしょう。
ちなみに、今回ご紹介した数値はあくまでも調査結果から算出された金額にすぎません。贈与や相続によって資産が増えたケースなども一定数あるでしょう。
家族構成や収入などは人それぞれです。「羽が生えたようにお金が飛んでいく時期」はご家庭によって違います。焦らず無理なく、家計管理や貯蓄のペースを作っていきましょう。余裕があれば資産運用を視野に入れるとよいかもしれません。
お金を「貯めて育てる」しくみ作りは、早めのスタートがオススメです。

【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]「用語の解説」によると、
「ゆうちょ銀行,郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構,銀行及びその他の金融機関(普通銀行等)への預貯金,生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式,債券,投資信託,金銭信託等の有価証券(株式及び投資信託については調査時点の時価,債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と,社内預金,勤め先の共済組合などの金融機関外への貯蓄の合計をいう。なお,貯蓄は世帯全体の貯蓄であり,また,個人営業世帯などの貯蓄には家計用のほか事業用も含める」とあります。



