リタイヤ後の暮らし、みなさんはどう過ごしたいですか?
老後の収入の柱となるのが公的年金ですね。とはいえ、若い世代のみなさんであれば、年金をいくらもらえそうかまったく見当がつかない方もいらっしゃるでしょう。
そこで今回は、厚生労働省の資料をもとに、いまの現役世代(30代~50代)の「年金予想額」にフォーカスしていきます。
「65歳時の予想年金額」将来いくらもらえそう?
現役世代の年金予想額を見る前に、まずは今のシニアの年金受給額も知っておきましょう。日本年金機構「令和3年4月分からの年金額等について」から抜粋します。
2021年度の年金支給額
国民年金(老齢基礎年金(満額))・・・6万5075円
厚生年金※(夫婦2人分の老齢基礎年金を含む標準的な年金額)・・・22万496円
次に、将来の年金予想額を見ていきます。
厚生労働省は「将来の公的年金の財政見通し(財政検証)」の「2019(令和元)年財政検証関連資料」で、年金額の見通しを公表しています。
同資料から、現在30代~50代の夫婦世帯のモデル年金月額の見込み額を見ていきます。いずれも想定する経済状況に応じて3パターンが試算されています。
次でじっくり見ていきます。
「国民年金・厚生年金」老後の年金予想額
◆注意点◆
- 年齢は、いずれも2021年度時点のものです。
- 数値は、各時点の名目額を物価上昇率で2019年度時点に割り戻した実質額を記載しています。
- ここでいう「経済成長率」とは、2029年度以降20~30年平均の実質経済成長率をいいます。
- 「モデル年金」とは、「夫が厚生年金に加入して男子の平均的な賃金で40年間就業し、その配偶者が40年間専業主婦であった夫婦に給付される夫婦2人の基礎年金と夫の厚生年金の合計額」です。
まずは、厚生年金の「モデル年金」の予想額を見ていきましょう。夫婦の合算の年金額ですね。
厚生年金「65歳時の予想年金月額」
■■■経済成長率(実質<対物価>)0.9%の場合■■■
- 32歳(1989年度生まれ):29万7000円
- 37歳(1984年度生まれ):27万5000円
- 42歳(1979年度生まれ):25万7000円
- 47歳(1974年度生まれ):24万8000円
- 52歳(1969年度生まれ):24万円
- 57歳(1964年度生まれ):23万1000円
■■■経済成長率(実質<対物価>)0.4%の場合■■■
- 32歳(1989年度生まれ):25万9000円
- 37歳(1984年度生まれ):24万5000円
- 42歳(1979年度生まれ):23万6000円
- 47歳(1974年度生まれ):23万4000円
- 52歳(1969年度生まれ):23万2000円
- 57歳(1964年度生まれ):22万8000円
■■■経済成長率(実質<対物価>)0.0%の場合■■■
- 32歳(1989年度生まれ):20万6000円
- 37歳(1984年度生まれ):20万7000円
- 42歳(1979年度生まれ):20万7000円
- 47歳(1974年度生まれ):20万8000円
- 52歳(1969年度生まれ):20万9000円
- 57歳(1964年度生まれ):21万2000円
モデル年金の予想額は、経済成長率によって幅がありますが、いずれも20万円台には収まっています、
ただし、この厚生年金の予想受給額は、40年間の間夫がずっと就業し、男性の平均的な収入を得ており、妻はずっと専業主婦であった夫婦を想定したものです。離職期間があったり、働き方が変わるケースもありますね。
また、自営業などで夫婦ともに国民年金のみを受け取る場合についても見ていきます。こちらは国民年金1人分の予想年金月額です。
国民年金「65歳時の予想年金月額」
■■■経済成長率(実質<対物価>)0.9%の場合■■■
- 32歳(1989年度生まれ):7万6000円
- 37歳(1984年度生まれ):7万1000円
- 42歳(1979年度生まれ):6万7000円
- 47歳(1974年度生まれ):6万7000円
- 52歳(1969年度生まれ):6万7000円
- 57歳(1964年度生まれ):6万6000円
■■■経済成長率(実質<対物価>)0.4%の場合■■■
- 32歳(1989年度生まれ): 6万7000円
- 37歳(1984年度生まれ): 6万3000円
- 42歳(1979年度生まれ): 6万2000円
- 47歳(1974年度生まれ): 6万4000円
- 52歳(1969年度生まれ): 6万6000円
- 57歳(1964年度生まれ): 6万6000円
■■■経済成長率(実質<対物価>)0.0%の場合■■■
- 32歳(1989年度生まれ): 5万2000円
- 37歳(1984年度生まれ): 5万4000円
- 42歳(1979年度生まれ): 5万6000円
- 47歳(1974年度生まれ): 5万9000円
- 52歳(1969年度生まれ): 6万1000円
- 57歳(1964年度生まれ): 6万3000円
夫婦の働き方によって年金収入は違ってきますし、理想の老後も人それぞれです。とはいえ、いずれの場合も公的年金だけで老後を乗り切ることに不安を感じる世帯が多数派ではないでしょうか。
ではいったいいくらあれば安心できそうでしょうか?
かつて話題となった「老後2000万円問題」に、そのヒントが隠されています。次で詳しく見ていきます。
「老後2000万円問題」を改めて考える
ここからは「老後2000万円問題」を紐解いてみましょう。
金融審議会「市場ワーキンググループ」(第21回)厚生労働省提出資料から該当部分をまとめました。
1/1
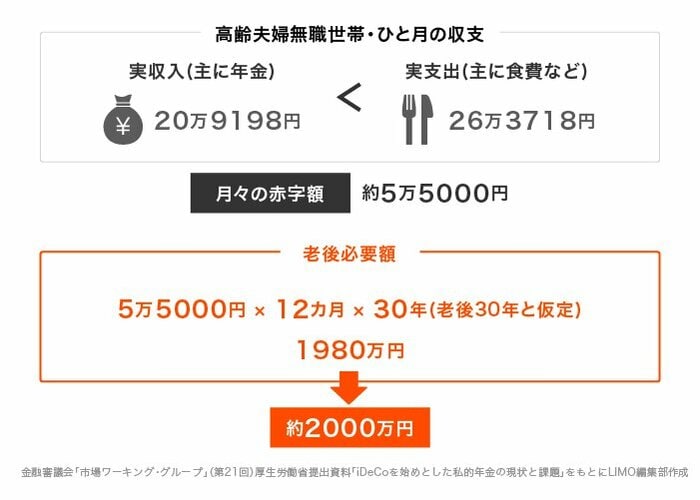
このオレンジ部分の計算式が「老後2000万円」の根拠です。ただしここにはいくつか落とし穴があります。実は、この資料中の試算の中では、
- 介護費用が含まれていない
- 住居費が、持家世帯を前提として1万3656円で計算されている
ことが分かります。また、収入と支出は世帯によってそれぞれです。長生きリスクを考えると、介護費用は備えておいたほうが良さそうですね。さらに老後も賃貸派の方は老後の生活費の中に家賃も含める必要があるでしょう。
ご自身がどのような老後生活を送りたいかによっても、必要な金額は変わります。上記のモデルケースは、「必要最低限の老後生活費」といえるでしょう。
ちなみに生命保険文化センターの意識調査では、ゆとりある老後の生活には、ひと月の生活費が36万1000円必要という結果も。つまり、多くの場合2000万円だけでは老後に何らかの不足が出る可能性がある、と考えてよいでしょう。
介護費用や住まいの状況に応じて、上乗せして貯蓄をしていく必要があるといえそうです。リタイヤ目前で慌てないように、コツコツと準備をしておきたいものですね!
老後資金って「目標が立てにくい!」
今回は、将来の年金の予想額をみたあと、「老後2000万円問題」についても触れました。
ご自身の老後には、どのくらいのお金が必要になりそうか、イメージは湧きましたか?教育費や住宅ローンとは異なり、老後資金は「いつまでに・どのくらい」準備すればよいのか、目標が立てにくいものです。
現役世代の若いみなさんであれば、老後資金は時間をかけてじっくりと育てていくことができます。ライフスタイルに合う資産運用のスタイルを見つけ、人生100年時代に備えていきましょう!

参考資料
- 日本年金機構「令和3年4月分からの年金額等について」
- 厚生労働省「将来の公的年金の財政見通し(財政検証)」2019(令和元)年財政検証関連資料
- 金融審議会「市場ワーキング・グループ」(第21回)厚生労働省提出資料「iDeCoを始めとした私的年金の現状と課題」
- 公益財団法人生命保険文化センター〈「生活保障に関する調査」/令和元年度〉


宮内 勇資