
女性の働き方を考える上でしばしば「壁」となってしまうのが出産の問題です。仕事に精を出していたら、結婚や出産という人生のイベントが後回しになってしまい、気づいたら40代になってしまったというケースは少なくないと思います。
高齢出産をすると、子どもの教育費が一番かかる時期に定年退職を迎えて、老後資金を教育費に回す事態になることがあります。このような事態を避けるためにはどうしたらいいのでしょうか。高齢出産とお金の問題を掘り下げていきます。
高齢出産のメリット・デメリット
高齢出産はマイナス面だけではありません。年齢を重ねて、さまざまな経験を積んだ後に子どもを持てるので、世の中の仕組みを知った上で子育てができることはプラスになります。また、年齢分のキャリアを積んでいることから、若い夫婦に比べて、経済的に豊かになっていることが考えられます。家計に余裕がある中で子育てができることは大きなメリットです。
一方デメリットをあげると、まずは「身体的なリスク」です。
高齢出産は身体への負担も大きく、体力的にも若い頃のようにはいかないことも多いでしょう。一般的に、高齢出産のデメリットはこの部分がクローズアップされますが、実はお金の面でのデメリットがあり、ここに気づかないと後々大変な思いをします。
ライフイベントとして結婚、出産、住宅取得、子どもの進学、定年退職、老後のスタート、などが挙げられるでしょう。高齢出産の世帯の場合、定年までのイベントが後ろ倒しとなり、ともすると定年後まで教育費がかかってきて、老後資金を貯められずに年金生活に入ってしまうという事態が起こり得ます。
家計状況をシミュレーション
出産の時期によって家計状況がどのように変わるのか、モデルケースを想定してシミュレーションをしてみましょう。
※シミュレーションには、金融広報中央委員会「ライフプランシミュレーション 生活設計診断|知るぽると」を利用しています。現行の制度等を前提にコンピュータにより計算させた、あくまでもシミュレーション・モデルです。一例としてご覧ください。
30代・子育て夫婦の場合
まずは、30代の子育て夫婦から見てみましょう。以下の条件を設定してシミュレーションをしました。
<家族構成>
夫(35歳)
妻(32歳)
長女(2歳)※主な進学コースとして私立を設定
長男(0歳)※主な進学コースとして私立を設定
<収入>
夫:手取り500万円、65歳退職、退職金2000万円
妻:手取り80万円、60歳退職、退職金なし
<支出>
生活費:年間260万円
一時支出:車購入費(40歳から75歳まで5年ごとに200万円)
<老後の生活>
生活水準:普通
夫:厚生・共済年金(65歳から85歳まで180万円)
妻:国民年金(65歳から90歳まで78万円)と厚生・共済年金(65歳から90歳まで7万円)
<住宅の購入>
35歳のときに3500万円の物件を購入(うち自己資金 700万円)
住宅ローン
年間返済額:160万円(夫65歳時にローン残高を退職金によって完済する)
<貯蓄・借入金>
貯蓄額:300万円
借入金額:200万円(自動車ローン)
<30代子育て夫婦の収入-支出グラフ>をごらんください。
1/4
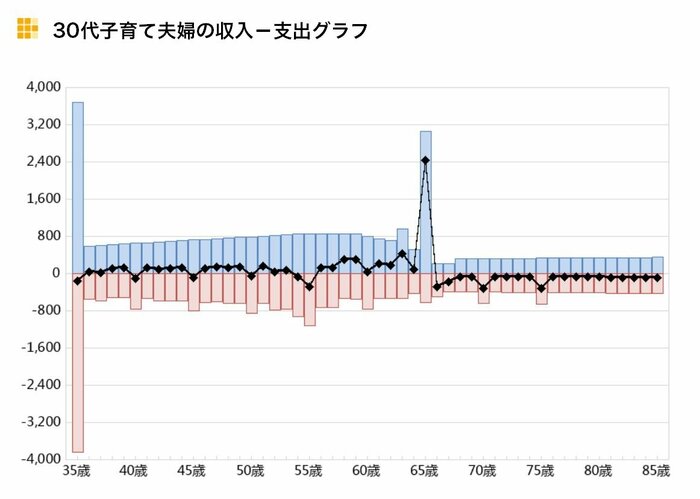
※単位:万円/万円未満は切り捨てて表示
<30代子育て夫婦の収入-支出グラフ>【出所】金融広報中央委員会「ライフプランシミュレーション 生活設計診断」をもとに筆者作成
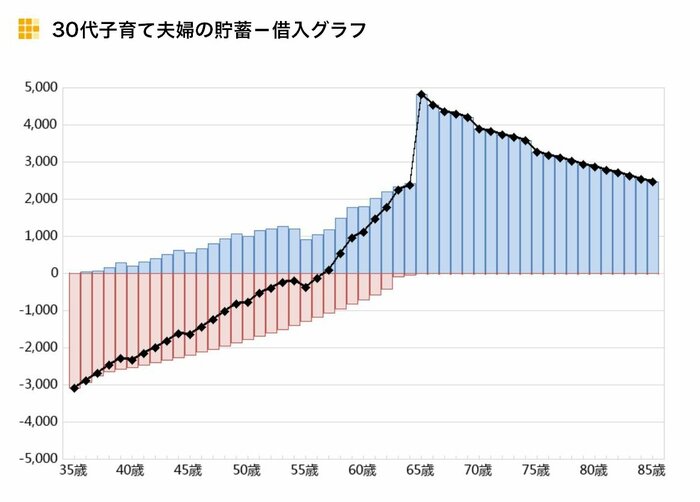
<30代子育て夫婦の貯蓄-借入グラフ>をごらんください。
2/4
拡大する
※単位:万円/万円未満は切り捨てて表示
<30代子育て夫婦の貯蓄-借入グラフ>【出所】金融広報中央委員会「ライフプランシミュレーション 生活設計診断」をもとに筆者作成
30代で出産した夫婦の場合、一番学費がかかる子どもの大学入学の時期が、夫が52歳と54歳の時であるため、年収のピーク時にも重なり、家計への負担は比較的少なくて済みます。
末子が大学を卒業する58歳から定年までの数年間は教育費用がかからなくなった分、老後資金を大きく増やすことができます。また住宅ローンの返済も定年前に終えることができるため、退職金はそのまま老後資金に充てることができます。
40代・子育て夫婦の場合
次に40代子育て夫婦を見てみましょう。年齢が上がっているため、30代子育て夫婦と比べて、夫の収入を100万円、貯蓄額を200万円増やし、その分、生活費を年間40万円上げています。さらに、住宅購入の際の自己負担額を100万円増やし、年間の返済額は20万円増やしています。それ以外は同じ条件です。
<家族構成>
夫(45歳)
妻(42歳)
長女(2歳)※主な進学コースとして私立を設定
長男(0歳)※主な進学コースとして私立を設定
<収入>
夫:手取り600万円、65歳退職、退職金2000万円
妻:手取り80万円、60歳退職、退職金なし
<支出>
生活費:年間300万円
一時支出:車購入費(50歳から75歳まで5年ごとに200万円)
<老後の生活>
生活水準:普通
夫:厚生・共済年金(65歳から85歳まで180万円)
妻:国民年金(65歳から90歳まで78万円)と厚生・共済年金(65歳から90歳まで7万円)
<住宅の購入>
45歳のときに3500万円の物件を購入(うち自己資金 800万円)
住宅ローン
年間返済額:180万円(夫65歳時にローン残高を退職金によって完済する)
<貯蓄・借入金>
貯蓄額:500万円
借入金額:200万円(自動車ローン)
<40代子育て夫婦の収入-支出グラフ>をごらんください。
3/4
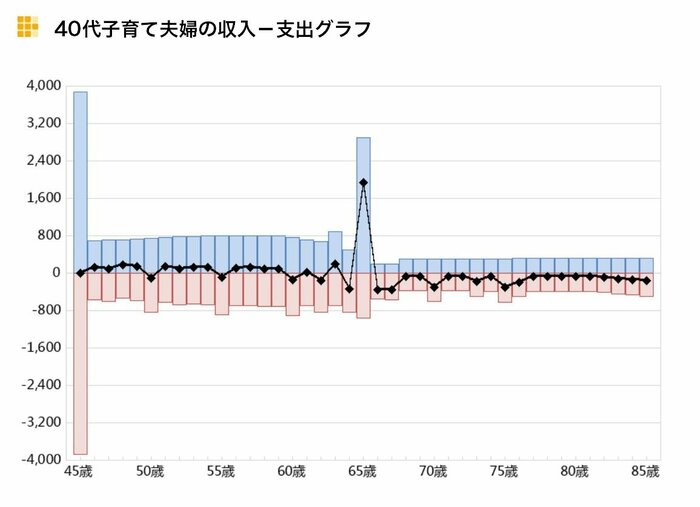
※単位:万円/万円未満は切り捨てて表示
<40代子育て夫婦の収入-支出グラフ>【出所】金融広報中央委員会「ライフプランシミュレーション 生活設計診断」をもとに筆者作成
<40代子育て夫婦の貯蓄-借入グラフ>をごらんください。
4/4
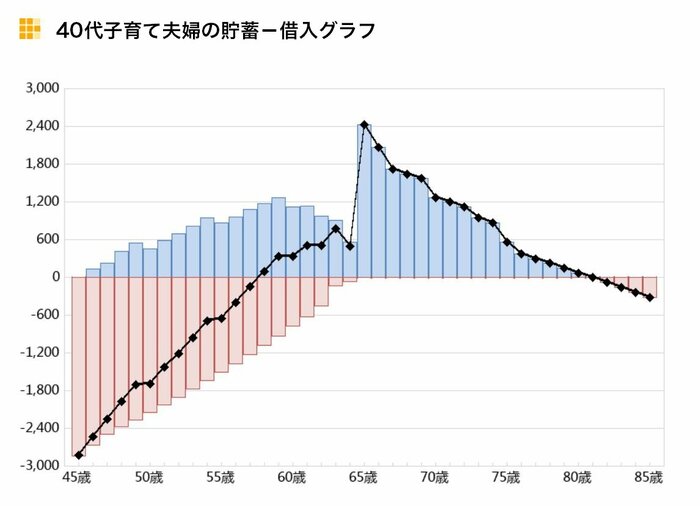
※単位:万円/万円未満は切り捨てて表示
<40代子育て夫婦の貯蓄-借入グラフ>【出所】金融広報中央委員会「ライフプランシミュレーション 生活設計診断」をもとに筆者作成
40代子育て夫婦の場合、子どもの大学入学の時期が、夫が62歳と64歳の時になり、多くの企業では再雇用制度などによって65歳まで働くことができる代わりに賃金が下がるケースが多くなっています。
末子が大学を卒業する時には68歳になっており、年金生活に入っている中で退職金から教育費を支出することになります。この状態では老後資金を充分貯めることができないまま、年金生活に入ってしまうために、80歳あたりで貯蓄が底を突いてしまい、年金だけでは生活できない事態となります。
「40代・子育て夫婦」がとるべき方法
高齢出産とお金の問題をわかりやすくグラフで表してみましたが、このような事態を回避するためにはいくつかの方法があります。
一つ目は、子どもが生まれる前までの期間にしっかり貯蓄をしておくこと、二つ目はできるだけ長く働くこと、三つ目は生活レベルを上げないことです。
1.子どもが生まれる前にしっかり貯蓄をしておく
子どもが生まれる前の時期には、それぞれの独身時代も含まれます。早くから貯めることで時間を味方にして貯蓄を増やすことができます。
おすすめは給料から先取りして自動的に積み立てていく方法です。積立式定期預金や貯蓄預金などがあります。また会社の福利厚生に「財形貯蓄」があれば利用してみるといいでしょう。財形給付金制度がある会社であれば、一定のタイミングで給付金を受け取ることができます。
2.できるだけ長く働く
65歳定年を70歳まで伸ばすことで、収入を増やすことができるだけでなく、年金の受け取りを後ろ倒しにすれば(年金の繰下げ受給)、年金額を増やすことができます。70歳まで繰下げると42%年金額が総額されます。
高齢出産の場合、子育てに思った以上の体力を使うため、仕事と育児の両立が難しくなる可能性もあります。そこで一旦仕事を辞めてしまうと、年齢が上がっている分再就職のハードルは高くなります。
そうした事態を避けるためには、育児休業制度をフルに活用して、会社を辞めずに子育てをする、あるいは、再就職に有利な資格やキャリアを事前に積んでおく必要があるでしょう。共働きの期間を長く取れば家計状況は大きくプラスとなります。
3.生活レベルを上げない
40代子育て夫婦は、若い夫婦よりも経済的に豊かである場合が多いので、子どもに教育費を多くかけ、生活レベルも上げてしまいがちです。一度上げた生活レベルはなかなか下げることはできません。これから先、給料が思ったように上がっていかなかった場合、増え過ぎた支出が家計を圧迫することになります。
そこで、年収が上がっても生活レベルを変えずに、堅実な生活を心掛けましょう。それによって貯蓄を増やすことができます。また、老後に年金で生活するようになった時に、それほど変化を感じることなく暮らしていくことができます。
高齢出産をすると、子どもの教育費が老後まで及ぶことが問題でした。しかし、対策を取れば老後にお金の心配をすることなく暮らすことができます。
高齢出産ならではのメリットはたくさんあります。この機会にライフプランを立てて、将来の家計を予測することから始めてみましょう。

参考資料
- 金融広報中央委員会「ライフプランシミュレーションをしてみよう! ― ライフプランシミュレーション 生活設計診断|知るぽると」
- 金融広報中央委員会「貯蓄預金 ― 預貯金 ― 金融商品なんでも百科|知るぽると
- 日本年金機構「年金の繰下げ受給」


石倉 博子