


生活をする上でとても大切なものの1つがお金です。一生涯付き合っていくものなので、年齢に関係なく考えていくべき課題といえるでしょう。その中で今回は「貯める」に着目していきます。松井証券株式会社の「老後資金に関する調査」ともとにして、貯蓄について見ていきましょう。
「浪費家」と「貯蓄家」とは?
松井証券株式会社が行った「老後資金に関する調査」の中で、浪費家と貯蓄家を定義していました。「年収の貯蓄割合に関して、あなたが思うそれぞれの言葉の定義について教えてください」と質問をしたところ、浪費家は年収の10%以下を貯蓄している人、貯蓄家は年収の30%以上を貯蓄している人と結果が出ました(中央値で集計)。年収の11%〜29%は一般的とされています。
1/3

貯蓄家と浪費家の定義について(出典:松井証券株式会社の調査より)
みんなの貯蓄額の「理想」と「現実」
実際の貯蓄額と自分が思う理想の貯蓄額には、ギャップができることも少なくありません。実際にどのくらいのギャップがあるのか確認するために、まずは年代別に現在の世帯貯蓄額を聞きました。その結果、20代「100万円」、30代「300万円」、40代「350万円」、50代「500万円」、60代「1,200万円」(中央値で集計)となりました。
一方理想の世帯貯蓄額は20代「480万円」、30代「1,000万円」、40代「1,000万円」、50代「2,000万円」、60代「3,000万円」(中央値で集計)との結果が出ています。ここで理想と現実の差を見てみると…。
【理想と現実の差額】
20代:380万円
30代:700万円
40代:650万円
50代:1,500万円
60代:1,800万円
年齢が上がると理想と現実の世帯貯蓄額に大きな差が出てくることがわかります。特に50代以降になると、一気に理想と現実の差が大きくなるようです。
誰のため・何のために貯蓄しているの?
貯蓄額の理想と現実では違いがあるものの、貯蓄をしていることには変わりはありません。そこで「誰のために貯蓄をしているのか?」と質問したところ、「自分たち夫婦のため」が71.3%で第1位、次いで「子どものため」が67.6%、「自分のため」が21.8%との結果が出ています。
では、それぞれの貯蓄の目的は何でしょうか?
夫婦のために貯蓄をする目的
- 老後資金:80.4%
- いざという時の備え:46.7%
- 医療費・生活費:43.7%
仕事を辞めた後は収入がなくなり、多くの人は年金生活に入ります。その時に、ある程度の生活水準を保つためには老後資金が必要でしょう。そのために貯蓄をする人が8割を超えました。
子どものために貯蓄をする目的
- 学費:67.3%
- いざという時の備え:50.8%
- 子どもの結婚:31.4%
2/3

貯蓄する理由について(出典:松井証券株式会社の調査より)
子どもがいる家庭では、学費がとても大きな課題となっています。仮に子どもが私立の中学に進学した場合、1年間の学習費の総額は約140万円、私立高校の場合には約97万円です(※1)。
㈱リクルートマーケティングパートナーズの「結婚トレンド調査」によると、結婚式の費用に関しては、挙式、披露宴・ウエディングパーティ総額は362.3万円、そのうちご祝儀総額は227.8万円となり、夫婦が負担する金額は約134.5万円との結果が出ています。親や親族からの援助があった人は71.3%で、援助の総額は172.1万円になるそうです。
自分のために貯蓄をする目的
- 老後資金:56.9%
- 趣味:50.6%
- いざという時の備え:50.0%
自分のための貯蓄の中には、老後資金や趣味のためのお金があるようです。年齢に関係なく何かしらの趣味を持っている人もいますし、もしかしたら時間ができる老後に趣味を持とうと考えているのかもしれません。
子どものための貯金が一段落するのは40代
子どものために貯蓄をしている人が約67%いる中で、年代別に割合を見てみると、興味深い結果が出ていることがわかりました。
20代〜40代においては、子どものために貯金をしている人が8割を超えているのですが、50代になると50.0%、60代では32.5%まで下がる結果が出ています。
3/3
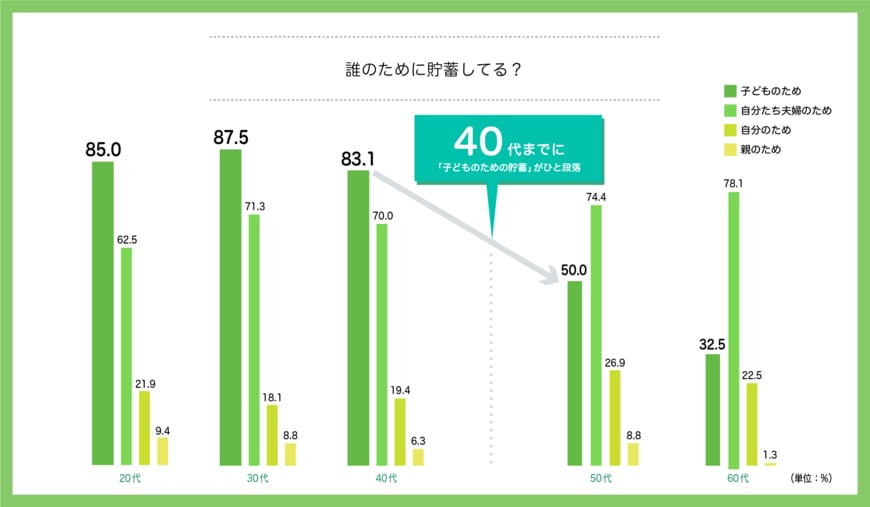
子どものための貯蓄について(出典:松井証券株式会社の調査より)
40代の世帯では子どもが大学に進学するなど、学費がかかるタイミングになることも少なくありません。それが落ち着くのが、子どもが自立して子どものための学費がかからなくなってくる50代と推測できます。ただ先の調査結果のように、今度は子どもの結婚式のための費用を考えるので、50代でも半数は子どものための貯蓄をしているのでしょう。
まとめ
年収の30%以上を貯蓄する「貯蓄家」、そして10%以下の「浪費家」。それぞれの家庭の事情もありますし、貯蓄の目的によっても違ってくるでしょう。年代別に見ても子どものための貯蓄が多い家庭、それが一段落して次は自分たち夫婦のために貯蓄の目的を変えていく家庭などもありそうです。ただ貯蓄はするに越したことはありませんから、できる範囲で貯蓄をはじめていきたいですね。
【参考】
「老後資金に関する調査」 松井証券株式会社調べ
調査方法:インターネット調査 ・調査時期:2020年 9 月
調査対象:子どもと親のいる全国の20-60代男女、計 800 名(男性 400 名/女性 400 名)
※性年代均等割付
※小数点第二位を四捨五入しているため、合計が 100%にならない場合があります。
(※1)「子供の学習費調査(平成30年度)」(2018年度) 文部科学省
「結婚トレンド調査」 ㈱リクルートマーケティングパートナーズ ゼクシィ 結婚トレンド調査2020 調べ
【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]によると、貯蓄とは、ゆうちょ銀行、郵便貯金・簡易生命保険管理機構(旧郵政公社)、銀行及びその他の金融機関(普通銀行等)への預貯金、生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式、債券、投資信託、金銭信託などの有価証券(株式及び投資信託については調査時点の時価、債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と、社内預金、勤め先の共済組合などの金融機関外への貯蓄の合計をいいます。


渡辺 ももえ

