【新NISA】「枠を埋めなきゃ」と無理しなくていい。20代は月5000円からでも、余裕が出たら増額。積立額を途中で増やす・減らすと65歳でいくら?


4. 苦しい時期は減らしてもいい。やめずに続けることが大切
結婚や出産、住宅購入などで、一時的に家計が苦しくなる時期もあります。そうしたときは、積み立てをやめるのではなく、金額を減らして続けるという選択肢もあります。
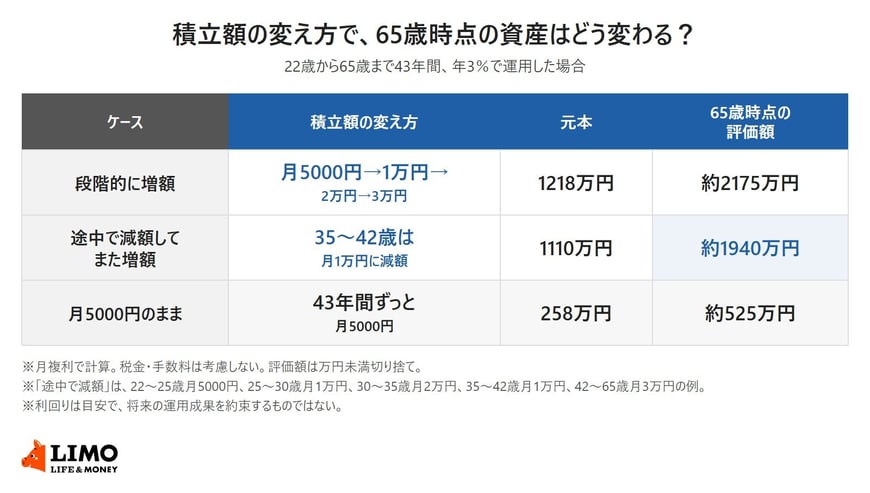
4.1 35〜42歳の7年間を月1万円に減らしても約1940万円
段階的に増やす途中で、35歳から42歳までの7年間だけ月2万円を月1万円に減らし、42歳からは月3万円に戻した場合を試算しました。65歳時点の評価額は約1940万円、元本は1110万円です。
ずっと増額し続けた場合との差は約235万円です。苦しい時期に無理をして生活を圧迫するより、金額を落としてでも続けるほうが、長い目で見て続けやすいといえます。
5. 積立額を変えるときに確認したいこと
積立額の変更は、口座を開いている金融機関で手続きします。変更のしかたや反映される時期は金融機関によって違うため、事前に確認しておきましょう。
- 生活費や急な出費への備えを、預貯金で確保できているか
- 数年以内に使う予定のお金を、積み立てに回していないか
- 増額した後の金額を、無理なく続けられるか
- 値下がりしても、慌てて売らずに続けられる金額か
試算の年3%は目安で、毎年その利回りが得られるわけではありません。投資信託は元本が保証されておらず、値下がりする年もあります。
6. まとめ
NISAの非課税枠は上限で、埋めること自体が目的ではありません。働き始めたばかりなら月5000円からでも、43年間続ければ年3%で約525万円になる計算です。
家計に余裕が出てきたら月1万円、2万円と増やし、苦しい時期は減らしてでも続ける。そうした柔軟な積み立て方でも、試算では65歳時点で約1940万〜2175万円になりました。
NISAで資産形成をしたいと考えるなら、まずは「無くても生活に困らない金額」から始めてみましょう。
【免責事項】
- 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。
- 投資には元本を割り込むリスクがあります。投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
参考資料
和田 直子