【新NISA】「枠を埋めなきゃ」と無理しなくていい。20代は月5000円からでも、余裕が出たら増額。積立額を途中で増やす・減らすと65歳でいくら?

candy candy_shutterstgock.com


新NISAが始まってから、「せっかくの非課税枠を埋めないともったいない」と、毎月の積立額を家計の限界まで増やしてしまう人もいるようです。けれども、NISAの枠は「ここまで使える」という上限で、使い切らなければいけないものではありません。
働き始めたばかりの20代なら、月5000円からのスタートでも十分です。この記事では、少額から始めて家計に余裕が出てきたら積立額を増やす、苦しい時期は減らす、といった「途中で積立額を変えるケース」を試算し、無理なく続けるための考え方を整理します。
1. 「枠を埋めなきゃ」は不要。NISAの非課税枠はあくまで上限
新NISAで1年間に投資できるのは、つみたて投資枠120万円と成長投資枠240万円の合計で最大360万円、生涯で非課税で保有できるのは1800万円までです。いずれも上限額で、この金額を毎年埋めることが求められているわけではありません。
金融庁はNISAの活用事例のなかで、月々の買付額の決め方について「無くても生活に困らない金額から始め、それを継続することが大事」と説明しています。
1.1 投資に回すのは「当面使う予定のないお金」
金融経済教育推進機構(J-FLEC)の講義資料では、お金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」の3つに分けて考えることをすすめています。老後資金のように増やすことを目指すお金は、このうち「当面使う予定のないお金」にあたります。
生活費や急な出費への備え、数年以内に使う予定のお金まで投資に回してしまうと、相場が下がったときに売らざるを得なくなります。まずは預貯金で生活の土台をつくり、そのうえで残るお金を積み立てに回すのが基本です。
2. 少額から始めてもいい。月5000円でも続ければ約525万円
NISAの積み立ては、少額から設定できる金融機関もあり、月1000円や月5000円といった金額から始めることもできます。最低いくらから積み立てられるかは金融機関や商品によって違うため、口座を開く前に確認しておきましょう。
たとえば22歳から65歳までの43年間、月5000円を年3%で積み立て続けた場合、元本258万円が約525万円になる計算です。少額でも、長く続けることで運用で増える部分が大きくなります。
3. 家計に余裕が出たら積立額を増やす。段階的に増額すると65歳で約2175万円
働き始めのころは手取りも少なく、生活防衛資金も十分ではないことが多いでしょう。そこで、収入が増えて家計のバランスがとれてきたタイミングで、積立額を少しずつ増やしていく例を試算しました。
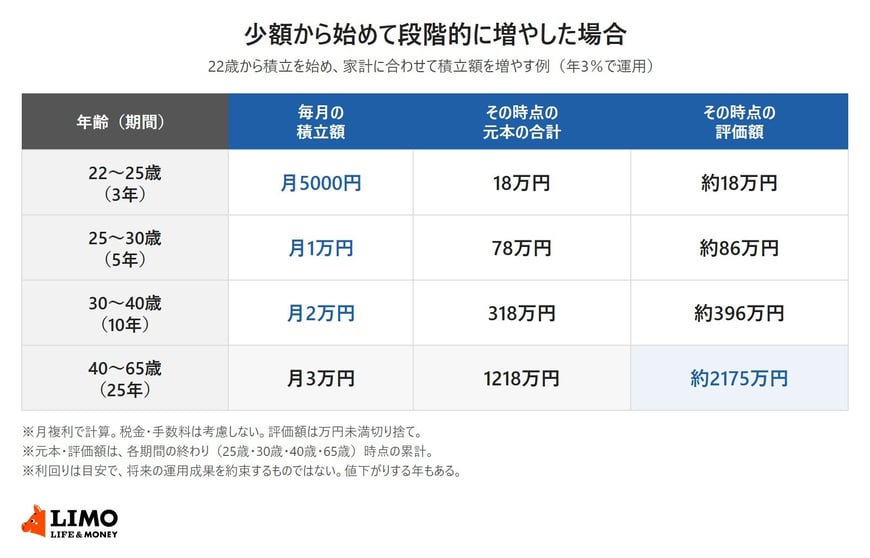
3.1 月5000円→1万円→2万円→3万円と増やした場合
22歳から3年間は月5000円、25歳から5年間は月1万円、30歳から10年間は月2万円、40歳から65歳までの25年間は月3万円と、段階的に増やす想定です。年3%で運用できた場合、65歳時点の評価額は約2175万円、積み立てた元本は1218万円です。
40歳時点では評価額約396万円ですが、その後の25年間で大きく増えます。年5%で運用できた場合は、65歳時点で約3400万円になる計算です。
3.2 金融庁の活用事例にも「収入に合わせて増やす」パターン
金融庁のNISA特設ウェブサイトでも、「少額の積立投資から始め、収入の増加に合わせて積立金額を増やしたい方へ」という活用事例が紹介されています。最初から大きな金額で始めなくても、家計の変化に合わせて見直していけばよいということです。

