冬のボーナス、民間の1人あたり平均は「42万4889円」。国家公務員は12月10日に「2.375月分」が支給、手取りの預け先は国債なら1年分で6743円


3. 冬のボーナス50万円・70万円の手取りは?39万6618円と55万5265円
ボーナスは、額面から社会保険料と所得税が差し引かれて振り込まれます。
協会けんぽ東京支部に加入する40歳以上の会社員で、前月の給与(社会保険料等を引いた後)が30万円、扶養親族がいない場合を例に、2026年度の料率で手取りを試算しました(LIMO編集部の試算)。
- 額面50万円:社会保険料7万7500円、所得税2万5882円、手取り39万6618円
- 額面70万円:社会保険料10万8500円、所得税3万6235円、手取り55万5265円
社会保険料は、健康保険料4.925%、介護保険料0.81%、子ども・子育て支援金0.115%、厚生年金保険料9.15%、雇用保険料0.5%の合計15.5%です。所得税は、社会保険料を引いた後の額に6.126%を掛けて計算しています。
どちらも、手取りは額面のおよそ8割です。所得税の率は、前月の給与の額や扶養親族の人数によって変わるため、実際の手取りは人によって異なります。
4. 冬のボーナスを預けると1年でいくら?39万円なら普通預金で1553円、個人向け国債で6743円
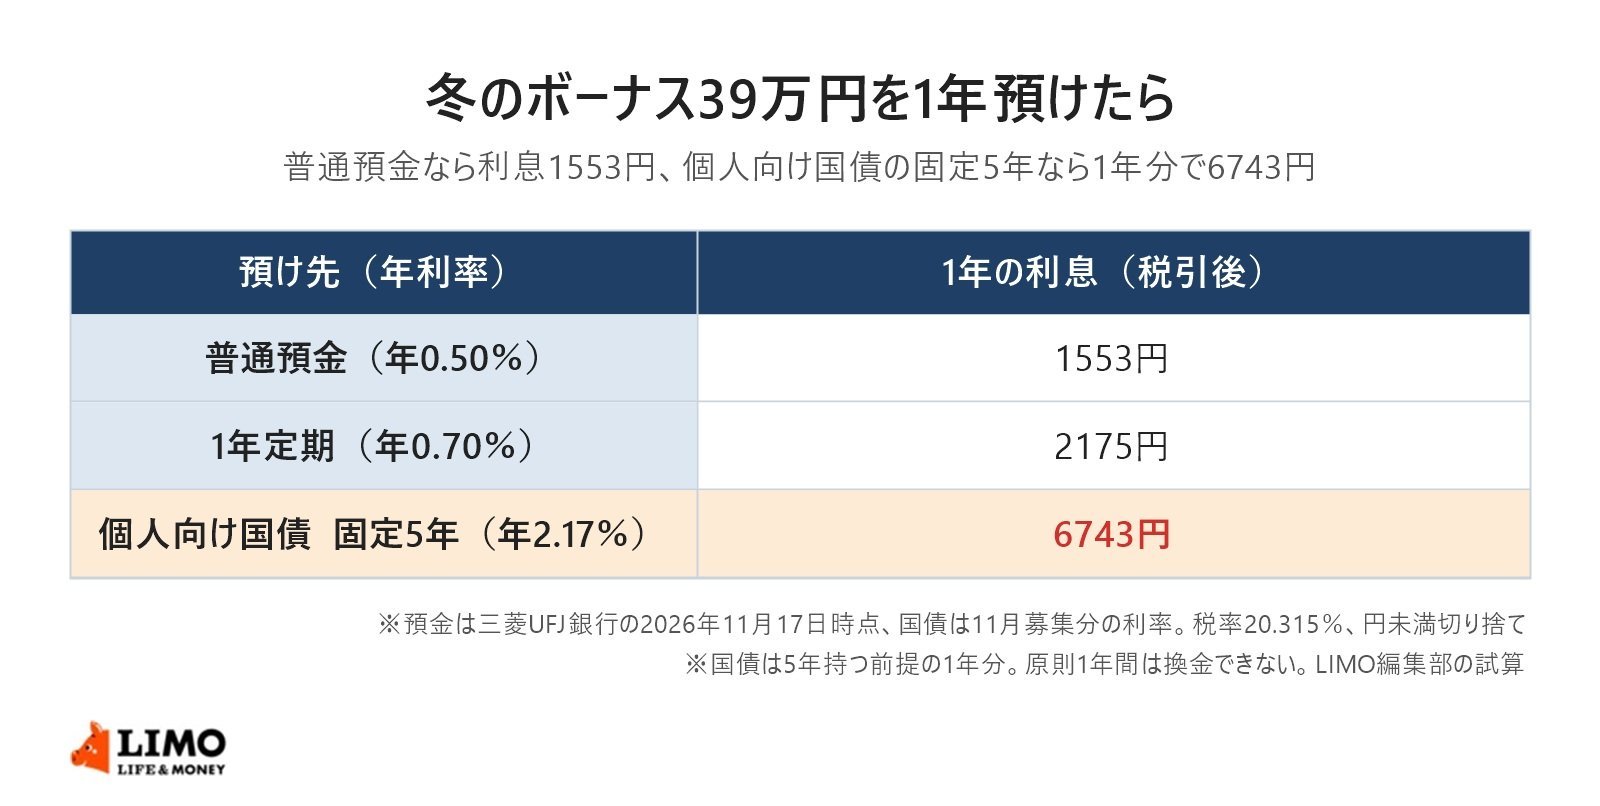
手取りのうち39万円を1年預けた場合に、預け先ごとにいくら利息がつくかを試算しました。
冬のボーナス39万円を1年預けた場合の利息(税引後)、個人向け国債の固定5年なら1年分で6743円3/3
出所:三菱UFJ銀行「円預金金利」、財務省「現在募集中の個人向け国債・新窓販国債」をもとにLIMO編集部作成
- 普通預金(年0.50%):1553円
- 1年もののスーパー定期(年0.70%):2175円
- 個人向け国債・固定5年(年2.17%):6743円(5年持つ前提の1年分)
預金の金利は三菱UFJ銀行の11月17日時点、国債は11月募集分の利率です。税率20.315%を引いた後の金額で、円未満は切り捨てています。
39万円にしたのは、個人向け国債が1万円単位でしか買えないためです。同じ39万円でも、普通預金と国債の固定5年では、1年分の利息に5190円の差が出ます。
ここからは、ボーナスを個人向け国債に回す前に確かめておきたい点を見ていきます。
5. ボーナスを個人向け国債に回す前に確かめたいことは?募集期間と1年間の換金制限
個人向け国債は利率が高い一方で、預金とは違う決まりがあります。
11月募集分の募集期間は11月30日までです。民間の冬のボーナスが12月に振り込まれる場合は、12月7日から30日までの12月募集分が対象になり、利率は改めて発表されます。
財務省によると、個人向け国債は発行から1年がたつまで、原則として中途換金ができません。1年たった後に換金するときは、直前2回分の利子(税引前)相当額に0.79685を掛けた額が差し引かれます。
このため、1年以内に使う予定のあるお金や、急な出費に備えるお金は、普通預金や1年定期に置いておくほうが使いやすいです。
たとえば、ボーナスのうち生活費の数か月分は普通預金に残し、すぐに使う予定のないお金を国債に回すという分け方もあります。預金は、1つの金融機関ごとに元本1000万円までとその利息が預金保険で守られます。
6. 冬のボーナスは民間の1人平均42万4889円、国家公務員は12月10日に2.375月分
厚生労働省の毎月勤労統計調査によると、2025年の民間の冬のボーナスは1人平均42万4889円で、前年より2.8%増えました。支給月数は1.08か月分です。
国家公務員の冬のボーナスは12月10日に支給され、11月11日に成立した改正給与法により、12月期は2.375月分になります。
ボーナスの使い道を考えるときは、手取りの額を確かめたうえで、すぐに使うお金と、しばらく使わないお金に分けておくと決めやすくなります。預け先の金利や国債の条件は、取引のある金融機関で確認してみましょう。
※記事内の数値は、厚生労働省「毎月勤労統計調査」(2026年4月8日公表の特別集計)、人事院、内閣官房内閣人事局、財務省、三菱UFJ銀行の公表内容(2026年11月18日時点)にもとづくものです。手取りと利息の試算はLIMO編集部による簡易なもので、実際の額は条件によって異なります。
参考資料
中本 智恵