3. 金融資産を持っていない単身世帯は何%?全体の30.1%、70歳代は20.4%
一方で、金融資産を持っていないと答えた単身世帯は全体の30.1%でした。20歳代から60歳代では3割を超え、70歳代でも20.4%あります。
同じ年代のなかでも、3000万円以上を持つ世帯と、金融資産を持っていない世帯が並んでいることになります。60歳代では、3000万円以上が15.6%、金融資産なしが30.4%です。
単身世帯は、収入も支出も1人分で、家族で分け合う資産もありません。老後の生活費や介護の費用を1人でまかなう前提で、手元の資産を年代ごとに見直しておくことが大切です。
なお、この調査の年代別の回答数は、20歳代548世帯、30歳代325世帯、40歳代324世帯、50歳代366世帯、60歳代418世帯、70歳代519世帯です。年代によって回答数に差がある点も、数字を見るときの前提になります。
4. 単身で3000万円の資産はどこに置く?預金保険は1つの金融機関で元本1000万円まで
まとまった金融資産を持つ単身世帯にとって、置き場所は大事なポイントです。預金保険機構によると、利息のつく普通預金や定期預金は、1つの金融機関ごとに預金者1人あたり元本1000万円までと破綻日までの利息等が保護されます。
3000万円を1つの銀行にまとめて預けていると、元本の2000万円分は預金保険の範囲を超えます。複数の金融機関に分けて預けると、保護される範囲に収めやすくなります。
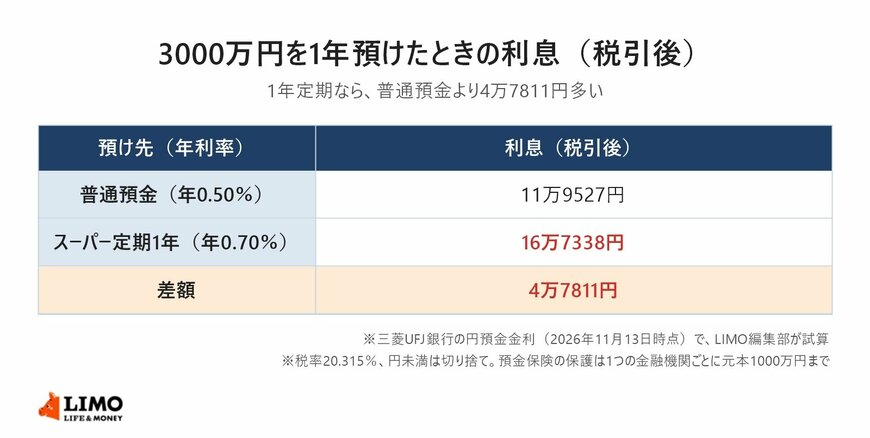
金利の面でも差が出ます。三菱UFJ銀行の円預金金利(11月13日時点)では、普通預金が年0.50%、スーパー定期の1年ものが年0.70%です。3000万円を1年置いた場合の税引後の利息は、普通預金なら11万9527円、1年定期なら16万7338円で、4万7811円の差になります(LIMO編集部の試算、税率20.315%、円未満は切り捨て)。
すぐに使う予定のないお金は定期預金に、生活費や急な出費に備える分は普通預金に分けておくと、利息と使いやすさを両立しやすくなります。
5. 単身世帯の金融資産3000万円以上は9.6%、70歳代で17.5%、60歳代で15.6%
J-FLECの2025年の単身世帯調査では、金融資産を3000万円以上持つ単身世帯は全体の9.6%で、70歳代は17.5%、60歳代は15.6%でした。一方で、金融資産を持っていない単身世帯も30.1%あります。
年代が上がるほど3000万円以上の割合は高くなりますが、同じ年代の中でも資産の差は大きく、平均だけでは実態が見えにくいことがわかります。
平均と中央値には大きな差があり、自分の資産と比べるなら中央値が目安になります。資産の置き場所や預金保険の範囲は、取引のある金融機関の窓口で相談することができます。
※記事内の数値は、金融経済教育推進機構「家計の金融行動に関する世論調査2025年[単身世帯調査]」(2025年12月公表)と、三菱UFJ銀行の2026年11月13日時点の公表内容にもとづくものです。試算はLIMO編集部による簡易なものです。

参考資料
中本 智恵