3. 負債を引くと、賃貸と住宅ローン返済中の差は約1900万円になる
貯蓄額はほぼ同じでも、負債を含めて見ると、賃貸と住宅ローン返済中の世帯の姿はまったく違います。住まい別に、貯蓄から負債を引いた金額を試算しました。
【試算】貯蓄から負債を引くと、住まい別にいくら残る?2/2
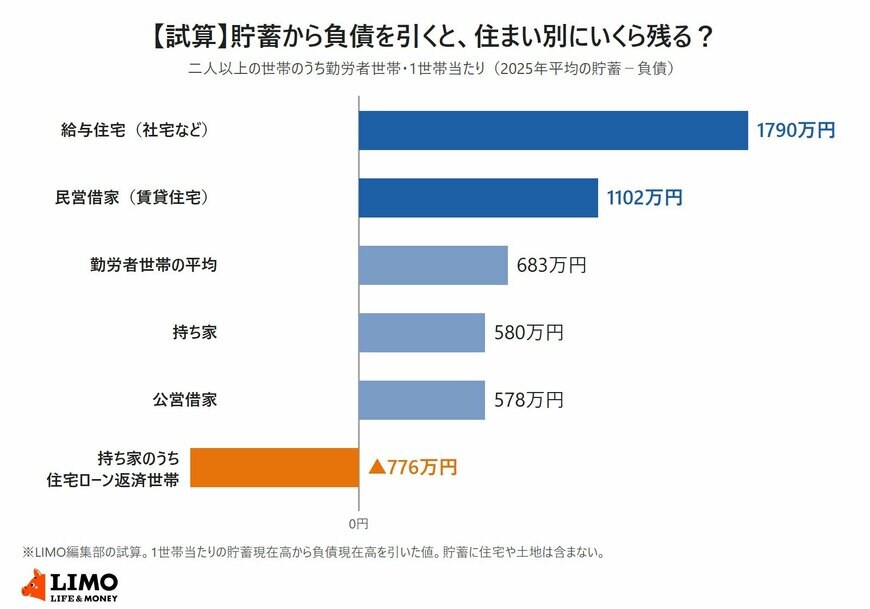
出所:総務省統計局「家計調査(貯蓄・負債編)2025年 第8-6表 住居の所有関係別貯蓄及び負債の1世帯当たり現在高」をもとにLIMO編集部作成
- 給与住宅(社宅など):1790万円
- 民営借家:1102万円
- 勤労者世帯の平均:683万円
- 持ち家:580万円
- 公営借家:578万円
- 持ち家のうち住宅ローン返済世帯:▲776万円
3.1 住宅ローン返済世帯の負債は2076万円、うち住宅・土地のための負債は1958万円
住宅ローン返済世帯の負債は平均2076万円で、そのうち1958万円が住宅・土地のための負債です。
貯蓄1300万円から負債を引くと▲776万円となり、住まい別で唯一、負債が貯蓄を上回る結果になりました。
3.2 賃貸の世帯は負債136万円で、貯蓄から引いても1102万円残る
民営借家の世帯は、負債が平均136万円と少なく、貯蓄から引いても1102万円が残ります。住宅ローン返済世帯の▲776万円とは、約1900万円の開きです。
給与住宅の世帯は、負債が93万円とさらに少ないため、貯蓄から引いた金額は1790万円と、住まい別で最も多くなりました。
3.3 住宅ローン返済世帯には住まいという資産がある
ただし、家計調査の「貯蓄」は預貯金や生命保険、有価証券などの合計で、住宅や土地の価値は含まれていません。
住宅ローン返済世帯の負債の多くは、住まいを手に入れるための借入れです。返済が進めば負債は減り、住まいは資産として残ります。
貯蓄から負債を引いた金額だけで、家計の良しあしを判断することはできません。
4. 貯蓄の中身も住まいで違う
貯蓄の総額だけでなく、預貯金や有価証券といった中身にも、住まいによる違いが表れています。
4.1 社宅などの世帯は、有価証券が576万円で平均の370万円を上回る
株式や投資信託などの有価証券は、給与住宅の世帯が576万円で、勤労者世帯の平均370万円を大きく上回りました。民営借家は298万円、住宅ローン返済世帯は275万円です。
給与住宅の世帯は、すぐに引き出せる普通預金などの通貨性預貯金も840万円と多く、平均の641万円を上回っています。
4.2 年収に対する貯蓄は、賃貸が約171%、住宅ローン返済中が約143%
貯蓄が年間収入の何倍あるかを見ると、勤労者世帯の平均は208.4%で、年収の約2年分の貯蓄がある計算です。
住まい別に計算すると、給与住宅が約213%、民営借家が約171%、住宅ローン返済世帯が約143%でした。住宅ローン返済世帯は収入が多い一方で、返済にお金が回っている分、年収に対する貯蓄の割合は低くなっています。
5. 自分の世帯と比べるときに確認しておきたいこと
平均貯蓄額を見て、自分の家が多いか少ないかを判断するときは、比べる相手の条件をそろえることが大切です。
5.1 年齢と住まいがそろった数字と比べる
今回の住まい別の数字は、世帯主の平均年齢が42.3歳から52.0歳まで開いています。年齢が上がれば貯蓄は積み上がりやすいため、年齢の違いも差の一部になっています。
二人以上世帯の平均2059万円には高齢の世帯も含まれます。現役世代なら勤労者世帯の数字を、さらに住まいの種類がそろった数字を目安にすると、自分の家計の位置がつかみやすくなります。
5.2 賃貸なら老後の住居費を、ローン返済中なら完済時の年齢と残高を確かめる
賃貸の世帯は、貯蓄から負債を引いた金額では住宅ローン返済世帯を大きく上回りますが、老後も家賃を払い続けることになります。年金生活に入ってからの家賃を、貯蓄でどれくらい補う必要があるかを見積もっておきたいところです。
住宅ローン返済世帯は、ローンの残高と、完済するときの年齢を確認しておきましょう。退職後も返済が続く場合は、退職金や貯蓄から返すのか、年金から払うのかを決めておく必要があります。
5.3 社宅などの世帯は、退去後の住居費を見込んでおく
社宅などの給与住宅は、退職や転職、一定の年齢などで退去が必要になる場合があります。
社宅に住んでいる間は貯蓄を増やしやすい一方で、退去後は家賃や住宅購入の費用がかかります。勤め先の社宅の利用条件を確認し、住み替えにかかるお金を見込んでおくと安心です。
6. まとめ
2025年の家計調査では、勤労者世帯の平均貯蓄額は1717万円でした。住まい別に見ると、民営借家の世帯は1238万円、住宅ローン返済世帯は1300万円で、貯蓄額はほぼ同じです。
ただし、負債を引くと民営借家は1102万円、住宅ローン返済世帯は▲776万円となり、約1900万円の差があります。住宅ローン返済世帯には住まいという資産がある一方、賃貸の世帯には老後の家賃がかかるなど、数字だけでは見えない違いもあります。
平均貯蓄額と比べるときは、年齢や住まいの条件をそろえたうえで、貯蓄と負債の両方を書き出してみましょう。住まいにかかるお金の見通しを立てることが、これからの貯蓄の目標を決める第一歩になります。
参考資料
和田 直子