
ニュースなどで「平均貯蓄額」を見て、自分の家の貯蓄と比べてみたことがある人も多いのではないでしょうか。
総務省の家計調査によると、2025年の二人以上世帯の平均貯蓄額は2059万円、働いている世帯(勤労者世帯)に絞ると1717万円です。ただ、同じ現役世帯でも、賃貸に住んでいるか、住宅ローンを返している途中かで、貯蓄と負債の姿は大きく変わります。
この記事では、家計調査の「住居の所有関係別」の表から、賃貸・住宅ローン返済中・社宅などの住まい別に、現役世帯の貯蓄と負債を確認していきます。
1. 二人以上世帯の平均貯蓄額は2059万円、中央値は1264万円
まずは、家計調査(貯蓄・負債編)の2025年平均の結果から、全体の貯蓄額を確認しておきましょう。
1.1 平均貯蓄額は2019年から7年連続で増えた
二人以上世帯の1世帯当たりの貯蓄現在高(平均値)は2059万円で、2019年から7年連続の増加となりました。
一方、貯蓄がある世帯を少ない順に並べたときに真ん中にくる中央値は1264万円です。平均は貯蓄の多い一部の世帯に引き上げられやすいため、中央値は平均より800万円ほど少なくなっています。
1.2 働いている世帯に絞ると、平均は1717万円
二人以上世帯の56.2%を占める勤労者世帯に絞ると、平均貯蓄額は1717万円で、前年より138万円増えました。年間収入の平均は824万円、世帯主の平均年齢は50.7歳です。
二人以上世帯の平均には年金で暮らす高齢の世帯も含まれるため、現役世代が比べるなら、勤労者世帯の数字のほうが近いといえます。
2. 現役世帯の貯蓄を住まい別に見ると、賃貸と住宅ローン返済中はほぼ同じ
家計調査には、持ち家か借家かといった住まいの種類別に、貯蓄と負債を集計した表があります。勤労者世帯について、住まい別の数字を並べると次のとおりです。
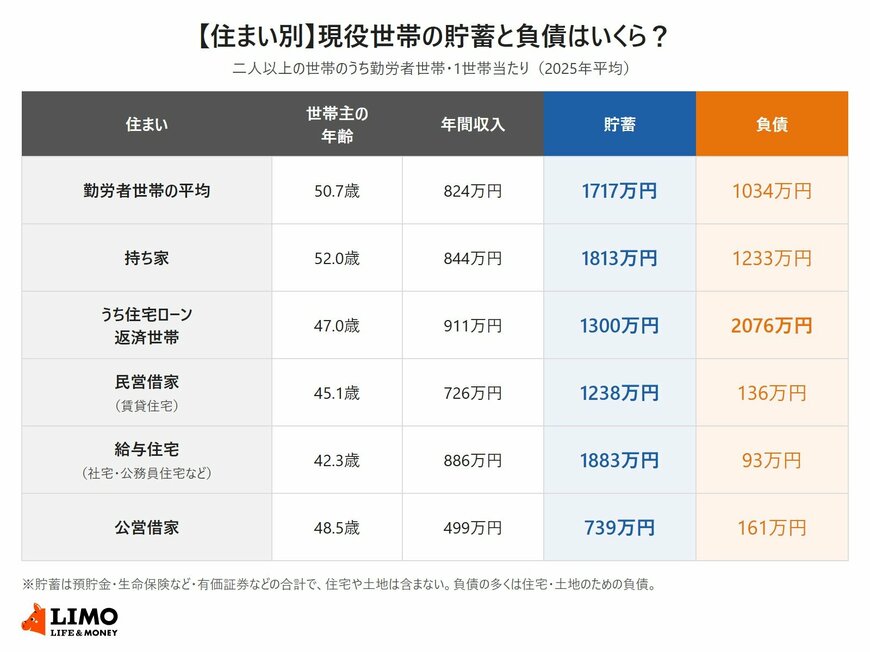
- 勤労者世帯の平均:貯蓄1717万円・負債1034万円(世帯主50.7歳)
- 持ち家:貯蓄1813万円・負債1233万円(世帯主52.0歳)
- うち住宅ローン返済世帯:貯蓄1300万円・負債2076万円(世帯主47.0歳)
- 民営借家:貯蓄1238万円・負債136万円(世帯主45.1歳)
- 給与住宅(社宅など):貯蓄1883万円・負債93万円(世帯主42.3歳)
- 公営借家:貯蓄739万円・負債161万円(世帯主48.5歳)
2.1 民営借家は1238万円、住宅ローン返済中の持ち家は1300万円
民間の賃貸住宅(民営借家)に住む勤労者世帯の平均貯蓄額は1238万円でした。持ち家で住宅ローンを返している世帯は1300万円で、その差は62万円にとどまります。
年間収入は、住宅ローン返済世帯が911万円、民営借家が726万円です。住宅ローン返済世帯は世帯主の配偶者(女性)の有業率が70.2%と高く、共働きの多さが収入を押し上げていると考えられます。
収入は住宅ローン返済世帯のほうが185万円多いものの、貯蓄は賃貸の世帯とほぼ同じ水準です。
2.2 社宅などの給与住宅は、世帯主42.3歳で1883万円
社宅や公務員住宅などの給与住宅に住む世帯は、世帯主の平均年齢が42.3歳と、住まい別で最も若くなっています。
それでも平均貯蓄額は1883万円で、勤労者世帯の平均1717万円を上回りました。年間収入は886万円で、負債は93万円と少なめです。
勤労者世帯に占める割合は2.3%と多くはありませんが、住まい別では最も貯蓄が多いグループです。
2.3 公営借家は739万円、年間収入は499万円
都道府県営や市区町村営の住宅などの公営借家に住む世帯は、平均貯蓄額が739万円でした。
公営住宅は原則として収入の基準を満たす世帯が入居するため、年間収入は499万円と、住まい別で最も低くなっています。貯蓄額も、勤労者世帯の平均の半分以下です。