

3. 別居しているときの確認のしかた
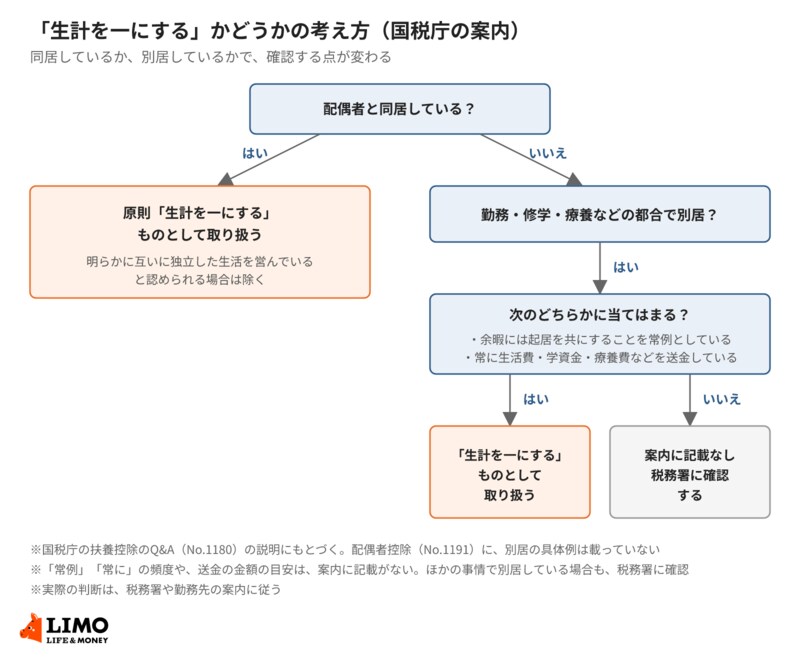
配偶者と別居しているときは、同居しているかどうか、別居の理由、送金の有無を順に確認します。国税庁の案内にもとづく判断の流れを、図にまとめました。
3.1 送金していることが分かる記録を残しておく
別居している配偶者に、生活費などを送金している場合は、送金の記録を残しておくと、説明しやすくなります。国税庁のQ&Aには、地方に住む親を扶養する場合の例として、通帳の写しや振込票などで、仕送りをしていることを確認する旨が書かれています。
どのような記録が必要かは、案内に細かく書かれていません。税務署や勤務先に、あらかじめ確認しておくと安心です。
3.2 案内に書かれていないケースは、税務署に確認する
国税庁の配偶者控除のページ(No.1191)には、別居や単身赴任の具体例は書かれていません。「生計を一にする」の説明があるのは、扶養控除のQ&Aです。
勤務・修学・療養など以外の事情で別居している場合や、送金が不定期な場合、余暇に起居を共にする頻度が少ない場合などは、案内に書かれていません。自分の場合に当てはまるかは、税務署に確認してください。
4. 年末調整での手続き
会社員の場合、配偶者控除は、年末調整で受けることができます。国税庁の案内によると、「給与所得者の配偶者控除等申告書」を、給与の支払者を経由して、その支払者の源泉所得税の納税地を管轄する税務署長に提出することになっています。
4.1 申告書は、勤務先を通じて提出する
申告書の様式の受け取りかたや、提出の期限は、勤務先によって異なります。年末調整の案内が配られたら、勤務先の指示に従って、記入と提出を進めます。
配偶者が別居している場合も、年末調整での提出先は同じです。生計を一にしているかどうかに迷うときは、提出の前に、勤務先の担当部署や税務署に相談してください。
4.2 配偶者が障害者の場合は、障害者控除もあわせて確認する
国税庁の案内によると、配偶者が障害者の場合は、配偶者控除のほかに、障害者控除が受けられます。控除額は、障害者が27万円、特別障害者が40万円、同居特別障害者が75万円です。
障害者控除の対象になるかどうかは、障害の程度や同居の状況によって異なります。年末調整の書類への書きかたも含めて、勤務先の担当部署や税務署に確認してください。
5. 申請の前に、確認しておきたいこと
- 配偶者の年間の合計所得金額が、令和8年分は62万円以下(給与のみは給与収入136万円以下)に収まっているか
- 配偶者と別居している場合は、別居の理由が勤務・修学・療養などの都合か。余暇には起居を共にしているか、または、生活費などを常に送金しているか
- 納税者本人の合計所得金額が1000万円を超えていないか
- 62万円と136万円は、令和8年12月1日に施行される金額です。年末調整の書類や記入のしかたは、勤務先の案内や国税庁の最新の案内で確認してください
配偶者控除の要件に当てはまらない場合でも、別の控除が使える場合があります。制度の内容や適用は、税務署や勤務先の担当部署に確認してください。
6. まとめ
国税庁によると、令和8年分の配偶者控除は、12月31日の現況で、民法上の配偶者であること、生計を一にしていること、合計所得金額が62万円以下(給与のみは給与収入136万円以下)であること、事業専従者でないこと、の4つの要件のすべてに当てはまる配偶者が対象です。
「生計を一にする」は、必ずしも同居を要件とするものではありません。勤務・修学・療養などの都合で別居していても、余暇には起居を共にすることを常例としている場合や、常に生活費などの送金が行われている場合は、該当するものとして取り扱われます。同居している場合は、明らかに互いに独立した生活を営んでいると認められる場合を除いて、該当します。
まずは、配偶者の年間の所得が62万円以下か、別居の場合は、余暇に起居を共にしているか、送金の記録があるかを確認してみましょう。そのうえで、案内に書かれていないケースや、年末調整の書類は、税務署や勤務先の担当部署に確認してみてください。



参考資料
和田 直子


