
配偶者が別居していたり、単身赴任で離れて暮らしていたりすると、配偶者控除は受けられるのか、気になる方もいるのではないでしょうか。配偶者控除の要件のひとつが、「納税者と生計を一にしていること」です。
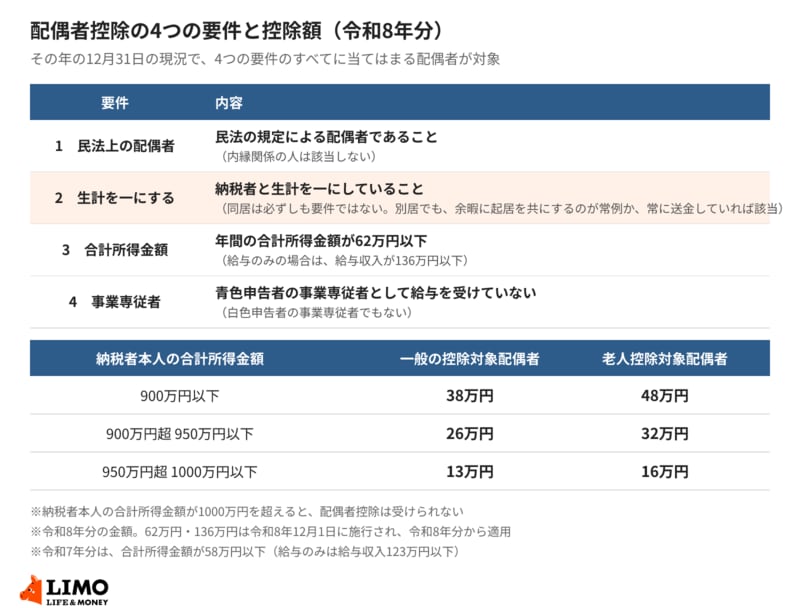
国税庁によると、令和8年分の配偶者控除は、その年の12月31日の現況で、4つの要件のすべてに当てはまる配偶者が対象です。年間の合計所得金額は62万円以下(給与のみの場合は給与収入136万円以下)で、控除額は、納税者本人の合計所得金額が900万円以下なら38万円です。「生計を一にする」は、必ずしも同居を要件とするものではなく、勤務・修学・療養などの都合で別居していても、余暇には起居を共にすることが常例となっている場合や、常に生活費などを送金している場合は、該当するものとして取り扱われます。
この記事では、配偶者控除の4つの要件と控除額、「生計を一にする」の意味、別居しているときの確認のしかた、年末調整の手続きを確認します。別居の例は、国税庁の扶養控除のQ&Aに書かれた内容です。実際の判断は、税務署や勤務先に確認してください。
1. 配偶者控除の対象になる4つの要件(令和8年分)
国税庁の「No.1191 配偶者控除」によると、控除対象配偶者とは、その年の12月31日の現況で、次の4つの要件のすべてに当てはまる人です。
- 民法の規定による配偶者であること(内縁関係の人は該当しない)
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下であること(給与のみの場合は、給与収入が136万円以下)
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または、白色申告者の事業専従者でないこと
1.1 合計所得金額が62万円以下。給与のみなら給与収入136万円以下
令和8年分の配偶者の要件は、年間の合計所得金額が62万円以下です。給与のみの場合は、給与収入が136万円以下に当たります。
国税庁の案内によると、令和7年分は、合計所得金額が58万円以下(給与のみの場合は給与収入123万円以下)、令和6年分以前は48万円以下(給与のみの場合は103万円以下)です。62万円と136万円は、令和8年12月1日に施行され、令和8年分から適用される金額と書かれています。
1.2 控除額は、納税者本人の合計所得金額で決まる
令和8年分の配偶者控除の金額は、次のとおりです。控除を受ける納税者本人の合計所得金額が1000万円を超える場合は、配偶者控除は受けられません。
- 納税者本人の合計所得金額が900万円以下:一般の控除対象配偶者は38万円、老人控除対象配偶者は48万円
- 900万円超950万円以下:26万円、32万円
- 950万円超1000万円以下:13万円、16万円
2. 「生計を一にする」とは
国税庁の「No.1180 扶養控除」のQ&Aには、「生計を一にする」の意味が書かれています。配偶者控除のページには、この説明そのものは載っていませんが、根拠法令等には、同じ通達が挙げられています。ここでは、扶養控除のQ&Aの説明を、別居のときの考え方の目安として確認します。
2.1 同居していなくても、該当する場合がある
国税庁のQ&Aには、「生計を一にする」というためには同居が要件とされるか、という問いがあります。回答は、「生計を一にする」とは、必ずしも同居を要件とするものではない、というものです。
そのため、別居していることだけで、要件から外れるわけではありません。
2.2 勤務・修学・療養などの都合で別居しているとき
国税庁のQ&Aによると、勤務、修学、療養などの都合で別居している場合でも、次のどちらかに当てはまるときは、「生計を一にする」ものとして取り扱われます。単身赴任は、勤務の都合による別居のひとつです。
- 余暇には起居を共にすることを常例としている場合
- 常に生活費、学資金、療養費などの送金が行われている場合
国税庁のQ&Aに書かれているのは、「常例」「常に」という表現です。余暇に起居を共にする頻度や、送金の頻度・金額の目安は、書かれていません。
2.3 同居しているときは、原則として該当する
親族が同じ家屋に起居している場合は、明らかに互いに独立した生活を営んでいると認められる場合を除き、「生計を一にする」ものとして取り扱われます。
「明らかに独立した生計」の具体例は、国税庁のQ&Aに書かれていません。判断に迷うときは、税務署に確認してください。
配偶者控除の要件と、「生計を一にする」の考え方を、簡単にまとめると、次のとおりです。
- 配偶者控除の対象:12月31日の現況で、民法上の配偶者、生計を一にする、合計所得金額62万円以下(給与のみは136万円以下)、事業専従者でない、の4つにすべて当てはまる配偶者
- 控除額:納税者本人の合計所得金額が900万円以下なら、一般の配偶者は38万円、老人控除対象配偶者は48万円
- 「生計を一にする」:同居は必ずしも要件ではない。勤務・修学・療養などの都合で別居していても、余暇に起居を共にするのが常例か、常に送金していれば該当