

3. ステップ2:預金の「置き場所」を変えるだけで利息は変わる
次に考えたいのが、預金の置き場所です。ここ数年で、銀行の預金金利は上がってきています。ただし、銀行によって金利には差があります。
【試算】100万円の置き場所で、1年間の利息はどう変わる?2/2
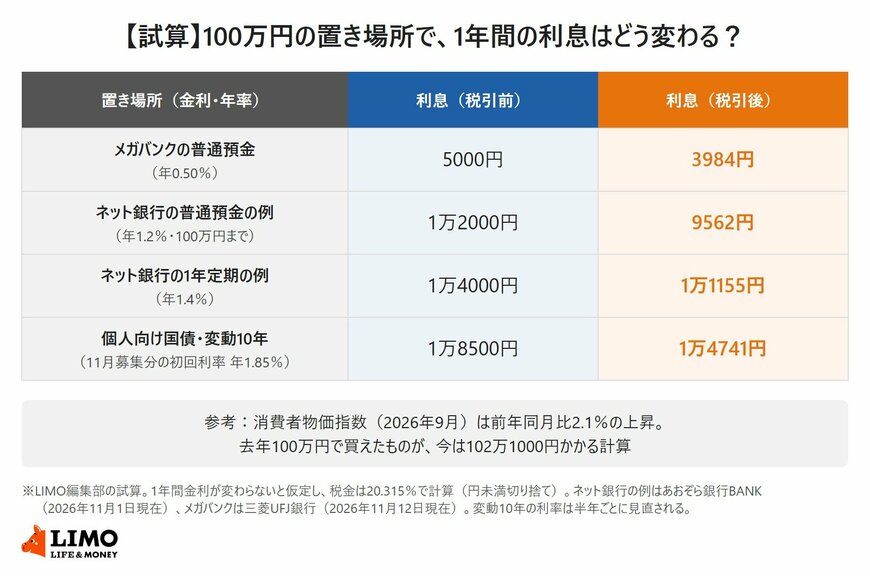
出所:三菱UFJ銀行「円預金金利」、あおぞら銀行「金利」、財務省「現在募集中の個人向け国債・新窓販国債」、総務省統計局「消費者物価指数(CPI)全国」をもとにLIMO編集部作成
3.1 手間をかけたくない人は、金利の高い普通預金へ
メガバンクの普通預金の金利は、三菱UFJ銀行で年0.50%(2026年11月12日現在)です。一方、ネット銀行のなかには、あおぞら銀行BANKのように普通預金で年1.2%(100万円まで、2026年11月1日現在)をつける銀行もあります。
100万円を1年間預けると、税引後の利息は年0.50%で3984円、年1.2%なら9562円です。普通預金なので、いつでも引き出せる点は変わりません。手続きは口座を開いてお金を移すだけなので、手間をかけたくない人に向いています。
3.2 少し手間をかけられる人は、定期預金も
しばらく使わないお金なら、定期預金も選択肢です。あおぞら銀行BANKの定期預金は、1年が年1.4%、5年が年1.7%(50万円以上、2026年11月1日現在)です。ボーナスの時期などには、期間限定で金利を上乗せする定期預金のキャンペーンを行う銀行もあります。
ただし、定期預金は満期前に解約すると、中途解約利率が適用されて金利が大きく下がるのが一般的です(あおぞら銀行BANKの定期預金は年0.1%)。預け入れる期間は、使う予定に合わせて決めましょう。
4. ステップ3:物価や金利の上昇に備えるなら「個人向け国債・変動10年」
物価や金利の上昇に備えたい人が検討したいのが、国が発行する個人向け国債の「変動10年」です。
4.1 半年ごとに金利が見直される
変動10年は、半年ごとに適用される利率が見直されるタイプです。世の中の金利が上がれば、受け取る利子も増えていきます。2026年11月募集分の初回の利率は年1.85%で、100万円分購入すると、1年間の利子は税引前で1万8500円になります。
個人向け国債は1万円から購入でき、毎月発行されています。発行から1年たてば中途換金ができ、その際は直前2回分の各利子(税引前)相当額×0.79685が差し引かれますが、額面金額は戻ってきます。
4.2 物価上昇率を上回るのは簡単ではない
ただし、今の金利水準では、税金を差し引いた利息で物価の上昇分をすべて補うのは簡単ではありません。それでも、金利の低い普通預金に置いたままにしておくよりは、目減りを小さくすることにつながります。
5. まとめ
NISAをやらないという選択は、値下がりのリスクを取らないという判断でもあり、自分を責める必要はありません。投資をしなくても、固定費を見直したり、お金の置き場所を変えたりするだけで、手元のお金を増やす工夫はできます。
まずは元本が減る心配のない固定費の見直しから始め、手元のお金は金利の高い預金や個人向け国債など、少しでも有利な場所に置いてみてはいかがでしょうか。お金の心配を減らしながら、物価の上昇に備えていきましょう。



参考資料
和田 直子


